
Casillas de apuestas en la Renta guía 282 287 y 290
 Available in United States
Cuando llega abril y toca enfrentarse a la declaración de la renta, muchos apostadores se encuentran perdidos en un laberinto de números y casillas que parecen diseñadas para confundir hasta al más avispado. La realidad es que declarar las ganancias de apuestas deportivas no tiene por qué ser un calvario, siempre y cuando entiendas exactamente dónde colocar cada cifra. El problema es que la Agencia Tributaria no ha creado casillas específicas para el juego online, lo que obliga a los contribuyentes a navegar por secciones genéricas que pueden resultar poco intuitivas.
El sistema fiscal español contempla las ganancias del juego online como ganancias patrimoniales no derivadas de la transmisión de elementos patrimoniales. Esta denominación técnica simplemente significa que el dinero que ganas apostando se considera un incremento de tu patrimonio que no proviene de vender algo que ya tenías. A diferencia de lo que ocurre con las acciones o los fondos de inversión, donde vendes un activo para obtener beneficios, en las apuestas el dinero aparece en tu cuenta como resultado de haber acertado un pronóstico. Esta distinción es crucial porque determina en qué apartado de la declaración debes reflejar tus números.
La Agencia Tributaria ha establecido un conjunto de casillas interconectadas para recoger esta información, y entender cómo funcionan entre sí es la clave para evitar errores que puedan costarte dinero o, peor aún, una revisión con posibles sanciones. No es casualidad que Hacienda haya intensificado su vigilancia sobre los ingresos procedentes del juego online: las casas de apuestas están obligadas a reportar los movimientos de sus usuarios cuando se les solicita, y el cruce de datos permite detectar discrepancias con relativa facilidad.
El ecosistema de casillas para el juego: de la 281 a la 290
El bloque de casillas destinado a reflejar las ganancias del juego se encuentra dentro del apartado de ganancias y pérdidas patrimoniales que no derivan de transmisiones. Concretamente, hablamos del epígrafe denominado «Premios obtenidos por la participación en juegos, rifas o combinaciones aleatorias sin fines publicitarios». Este título puede parecer más orientado a sorteos y rifas tradicionales, pero es precisamente aquí donde Hacienda ha decidido que encajan las apuestas deportivas online.
La casilla 281 funciona como identificador del contribuyente que obtiene los premios. En la mayoría de los casos, esta casilla se completa automáticamente con tus datos, pero conviene verificar que la información es correcta, especialmente si has tenido algún cambio de situación personal durante el ejercicio fiscal.
La casilla 282 es donde empieza la acción real. Aquí debes introducir el importe total de los premios obtenidos en metálico. Cuando hablamos de apuestas deportivas, esto se traduce en la suma de todas tus ganancias brutas durante el año, independientemente de la casa de apuestas donde las hayas obtenido. Si apostaste en Bet365, Codere y William Hill, debes sumar las ganancias de las tres plataformas y reflejar el total en esta casilla. Un error frecuente es incluir solo las ganancias de una casa o confundir las ganancias brutas con el beneficio neto; aquí van las ganancias totales, sin restar las pérdidas todavía.
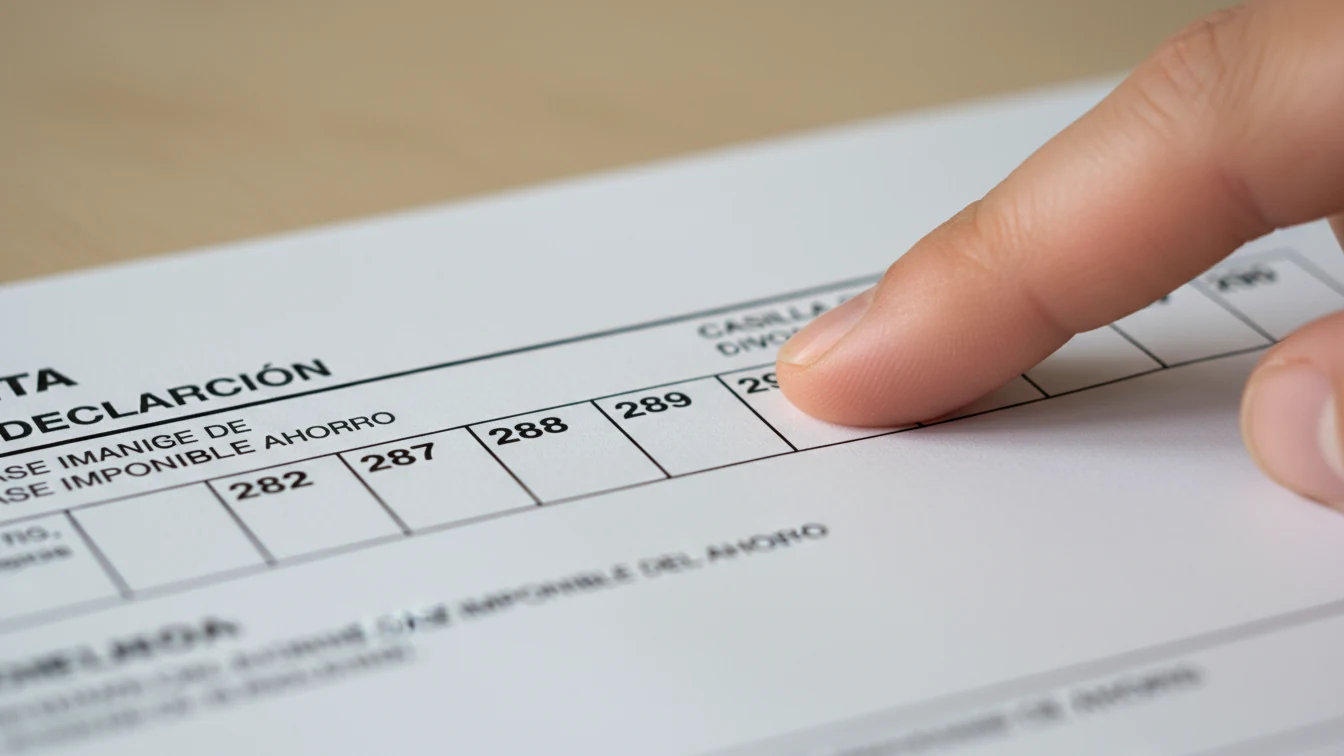
Las casillas intermedias tienen funciones específicas que no siempre aplican al apostador típico. La casilla 283 recoge los ingresos a cuenta, que son retenciones que ya se han aplicado sobre los premios. En el caso de las apuestas deportivas online, generalmente no existe retención previa, por lo que esta casilla suele quedar vacía o a cero. La casilla 284 está reservada para retiros específicos que pudieran aplicarse en determinadas circunstancias, mientras que la casilla 285 contempla ajustes por bonificaciones. La casilla 286 se utiliza para premios en especie, algo poco común en el ámbito de las apuestas deportivas donde prácticamente todo se mueve en efectivo digital.
La casilla 287 es la otra pieza fundamental del rompecabezas: aquí introduces las pérdidas patrimoniales derivadas del juego. Este es el contrapeso a la casilla 282. Si durante el año has tenido meses buenos y meses malos, las pérdidas acumuladas se reflejan aquí para que el sistema calcule el resultado neto. Es importante entender que solo puedes compensar pérdidas del juego con ganancias del juego; no puedes usar las pérdidas de tus apuestas para reducir los impuestos de tu salario o de inversiones en bolsa.
Las casillas 288 y 289 funcionan como sumatorios automáticos. La casilla 288 calcula la suma de todas las ganancias derivadas de estos juegos, mientras que la casilla 289 hace lo propio con las pérdidas. El sistema utiliza estos valores intermedios para realizar los cálculos correspondientes.
Finalmente, la casilla 290 presenta el resultado neto: la diferencia entre lo que ganaste y lo que perdiste. Este es el número que realmente importa a efectos fiscales, el importe sobre el que tributarás si resulta positivo. Si la casilla 290 muestra un valor positivo, ese dinero se sumará a tu base imponible general y tributará según los tramos del IRPF que te correspondan.
La alternativa simplificada: la casilla 304
Existe una vía alternativa que muchos apostadores prefieren por su sencillez: utilizar directamente la casilla 304, que corresponde a «Otras ganancias patrimoniales». Esta opción es especialmente útil cuando no dispones del desglose detallado de ganancias y pérdidas por separado, sino únicamente del beneficio neto calculado mediante la fórmula estándar.
La fórmula que Hacienda acepta para calcular el beneficio neto es: Saldo a 31 de diciembre – Saldo a 1 de enero – Depósitos + Retiradas. El resultado de esta operación puede introducirse directamente en la casilla 304 si es positivo. En caso de que el resultado sea negativo, existe la casilla 305 para reflejar pérdidas, aunque estas pérdidas del juego no pueden compensar otras rentas.
Ambos métodos son válidos y producen el mismo resultado fiscal. La diferencia radica en el nivel de detalle que proporcionas a Hacienda. Utilizar las casillas 282 y 287 con el desglose de ganancias y pérdidas es técnicamente más correcto y es lo que la Agencia Tributaria recomienda cuando te lo preguntan por teléfono. Sin embargo, si únicamente dispones del dato agregado del beneficio neto porque tu casa de apuestas no te proporciona información más detallada, la casilla 304 cumple perfectamente su función.
Lo que nunca debes hacer es introducir los mismos datos en ambos sistemas simultáneamente. Si reflejas tus ganancias en la casilla 282 y también metes el beneficio neto en la 304, estarás duplicando la información y el resultado de tu declaración será erróneo, mostrando unos ingresos muy superiores a los reales.
Errores comunes y cómo evitarlos
El error más extendido entre los apostadores novatos en asuntos fiscales es confundir el dinero retirado con el beneficio real. Que hayas transferido 3.000 euros desde tu cuenta de Bet365 a tu banco no significa que hayas ganado 3.000 euros. Si durante el año ingresaste 2.500 euros en esa cuenta, tu beneficio real es de 500 euros. Este matiz es crucial y explica por qué tantas personas acaban pagando más impuestos de los que les corresponden o, en el extremo opuesto, declarando menos de lo debido.
Otro fallo frecuente es ignorar las ganancias que permanecen en la cuenta de la casa de apuestas. Hacienda considera que has obtenido el beneficio en el momento en que tu apuesta se resuelve como ganadora, no cuando decides retirar el dinero a tu cuenta bancaria. Si el 31 de diciembre tienes 2.000 euros en tu cuenta de Codere que no has movido a tu banco, ese dinero cuenta como parte de tus ganancias del ejercicio fiscal que termina.
Los bonos y promociones son otra fuente de confusión. Las freebets, bonos de bienvenida y otras promociones que generan ganancias deben incluirse en el cálculo. Si recibiste un bono de 100 euros, lo apostaste y ganaste 250 euros, esos 250 euros forman parte de tus ganancias totales. La buena noticia es que si utilizas la fórmula del beneficio neto basada en saldos y movimientos, los bonos quedan automáticamente incorporados en el cálculo sin necesidad de tratamiento especial.
Las apuestas pendientes a final de año merecen atención particular. Si el 30 de diciembre apostaste 500 euros a un partido que se juega el 3 de enero, esos 500 euros aparecerán como una reducción de tu saldo a 31 de diciembre. Cuando la apuesta se resuelva en enero, el resultado se computará en el ejercicio fiscal del año siguiente. Esta situación puede generar cierta distorsión temporal, pero es la forma correcta de operar según los criterios de Hacienda.
Documentación de respaldo
Independientemente de las casillas que utilices, mantener documentación de respaldo es fundamental. Las casas de apuestas con licencia en España están obligadas a proporcionarte información sobre tus movimientos, y debes conservar estos documentos durante al menos cuatro años, que es el plazo que tiene Hacienda para revisar tus declaraciones anteriores.
Los informes anuales que proporcionan las principales casas de apuestas suelen incluir el saldo inicial, el saldo final, los depósitos totales y las retiradas totales. Con estos cuatro datos puedes aplicar la fórmula del beneficio neto sin complicaciones. Algunas plataformas ofrecen además el desglose de ganancias y pérdidas brutas, lo que te permite utilizar el sistema de casillas 282 y 287 si lo prefieres.
Si apuestas en varias casas, debes consolidar la información de todas ellas. Una hoja de cálculo simple donde anotes los datos de cada operador te permitirá obtener el resultado global que debes declarar. Recuerda que Hacienda contempla toda tu actividad de juego online como un único bloque, independientemente de cuántas plataformas utilices.
La declaración de las ganancias del juego no tiene por qué ser una experiencia traumática. Entender el funcionamiento de las casillas 282, 287 y 290 —o la alternativa de la casilla 304— te proporciona las herramientas necesarias para cumplir con tus obligaciones fiscales de forma correcta. El tiempo que inviertas en comprender estos conceptos es una inversión que te evitará dolores de cabeza y posibles sanciones en el futuro.
Actualización:
