
Multas y sanciones de Hacienda por no declarar apuestas
 Available in United States
Las multas de Hacienda por no declarar apuestas pueden ser devastadoras: guía completa 2026
En 2023, un conocido mío recibió una carta de Hacienda que le dejó helado. Era una propuesta de liquidación por no declarar sus apuestas deportivas. Había ganado unos 2.200€ netos durante 2020 y simplemente no los declaró. Pensó que como no había retirado todo el dinero al banco, no pasaba nada. Error brutal. Hacienda le reclamaba el impuesto que debía haber pagado más una multa del 50%. En total, tuvo que desembolsar más de 1.800€ cuando si hubiera declarado correctamente solo habría pagado unos 550€. La diferencia entre hacer las cosas bien y hacerlas mal le costó más de 1.200€.
No es un caso aislado. Desde que en 2024 se intensificó el cruce automático de datos entre las casas de apuestas y la Agencia Tributaria, los requerimientos por apuestas no declaradas se han multiplicado. Y lo peor no es la multa en sí. Lo peor es que mucha gente no sabe que existen diferentes tipos de infracciones, que las sanciones varían según la cantidad no declarada, y que hay formas de defenderte si consideras que la multa es injusta o desproporcionada.
La realidad es que Hacienda no tiene piedad con este tema. Para ellos, no declarar apuestas es exactamente igual de grave que no declarar cualquier otra ganancia patrimonial. No importa si lo hiciste sin mala intención, si no sabías que tenías que declararlo, o si pensabas que era una cantidad pequeña. La ignorancia no exime de responsabilidad, y las multas pueden ser brutales.
Pero aquí está la buena noticia: las multas de Hacienda no son inapelables. Hay recursos, hay formas de defenderte, y hay circunstancias en las que puedes conseguir reducciones significativas o incluso anulaciones. También hay maneras de prevenir que esto te pase, y estrategias para minimizar el daño si ya has recibido una notificación. De eso va este artículo.
Es fundamental estar preparado y saber cómo reaccionar ante una inspección de Hacienda por ganancias de juego si la Agencia Tributaria te envía un requerimiento.
Cómo Funciona el Sistema de Sanciones de Hacienda para Apuestas Online
El sistema sancionador de Hacienda se rige por el Artículo 191 de la Ley General Tributaria. Este artículo distingue tres categorías de infracciones tributarias: leves, graves y muy graves. La clasificación depende principalmente de dos factores: la cantidad de dinero que no declaraste y si hubo o no intención de ocultar información. No es lo mismo olvidarte de declarar 500€ porque eres un desastre con el papeleo que montar un sistema elaborado para ocultar 50.000€. Hacienda lo sabe y gradúa las sanciones en consecuencia.
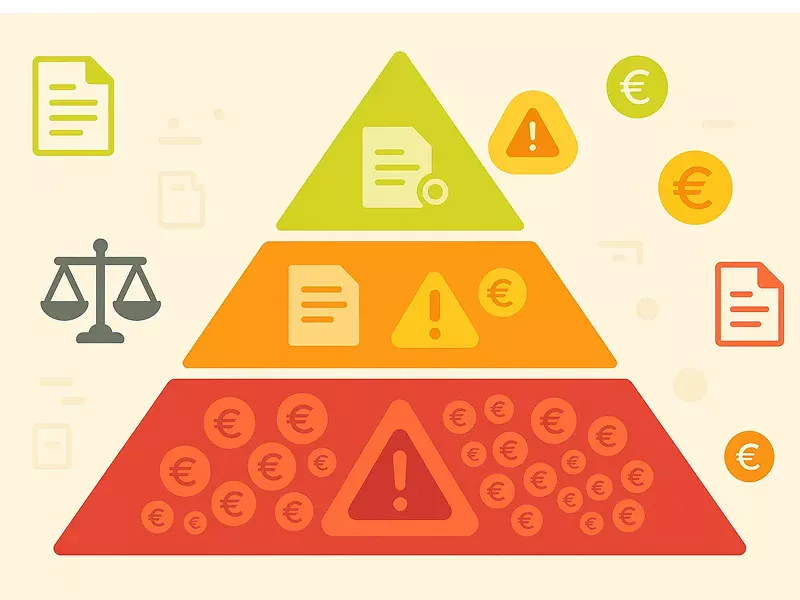
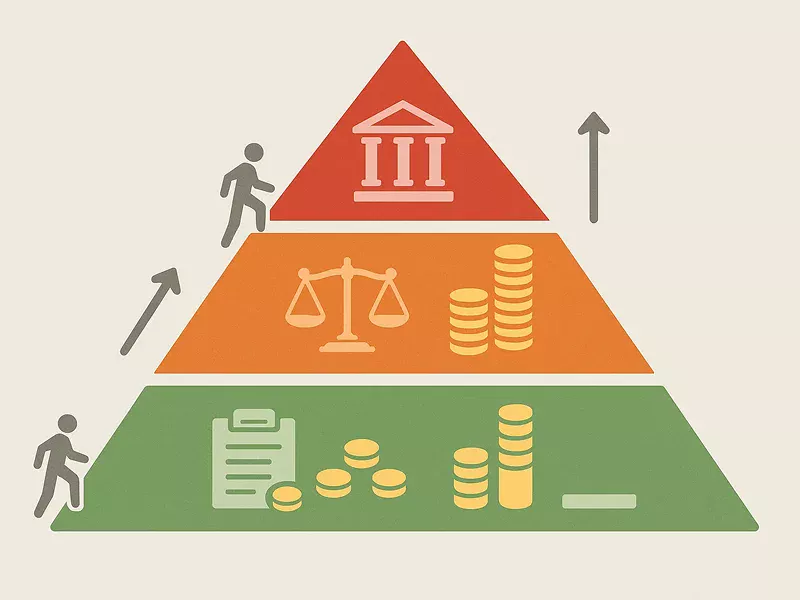
Pirámide del sistema sancionador de Hacienda según el Artículo 191 LGT
Desde 2024, el sistema de control se ha vuelto mucho más eficiente. Todas las casas de apuestas con licencia en España están obligadas a reportar los movimientos de sus usuarios a la Agencia Tributaria. Esto significa que si apostaste en Bet365, Codere, William Hill o cualquier otra casa regulada, Hacienda tiene (o tendrá pronto) un registro de tus ganancias. El cruce de datos es automático. Si en tu declaración de la renta pones 0€ de ganancias por juego online pero Hacienda ve que moviste 10.000€ en casas de apuestas, salta una alarma.
Hay diferentes tipos de procedimientos que Hacienda puede iniciar. El más común es la comprobación limitada, un procedimiento relativamente rápido donde Hacienda revisa aspectos concretos de tu declaración sin meterse en todo. Te mandan una carta, te piden documentación específica, y si encuentran discrepancias, te liquidan la diferencia más la sanción correspondiente. Este procedimiento suele durar entre tres y seis meses.
Luego está la inspección tributaria, que es más seria. Aquí Hacienda hace una revisión a fondo de tu situación fiscal. Pueden revisar varios años a la vez, pedirte montones de documentación, incluso citarte para comparecer en sus oficinas. Las inspecciones pueden durar año y medio o más y son mucho más estresantes.
También existe la liquidación paralela, que es cuando ya presentaste tu declaración pero Hacienda considera que hay errores. En este caso, te mandan una propuesta de liquidación donde te dicen cuánto más debes pagar. Y por separado, viene el expediente sancionador. Esto es importante: la liquidación del impuesto y la sanción son dos procedimientos separados. Primero te dicen cuánto debes, y después te sancionan por no haberlo declarado.
¿Por qué es importante saber esto? Porque puedes aceptar la liquidación pero recurrir la sanción. O viceversa. Son procedimientos independientes y tienen sus propios plazos de alegaciones. Mucha gente no lo sabe y acepta todo en bloque cuando podría haber peleado al menos una parte.
Las Tres Categorías de Infracciones Fiscales por Apuestas y Sus Multas Exactas
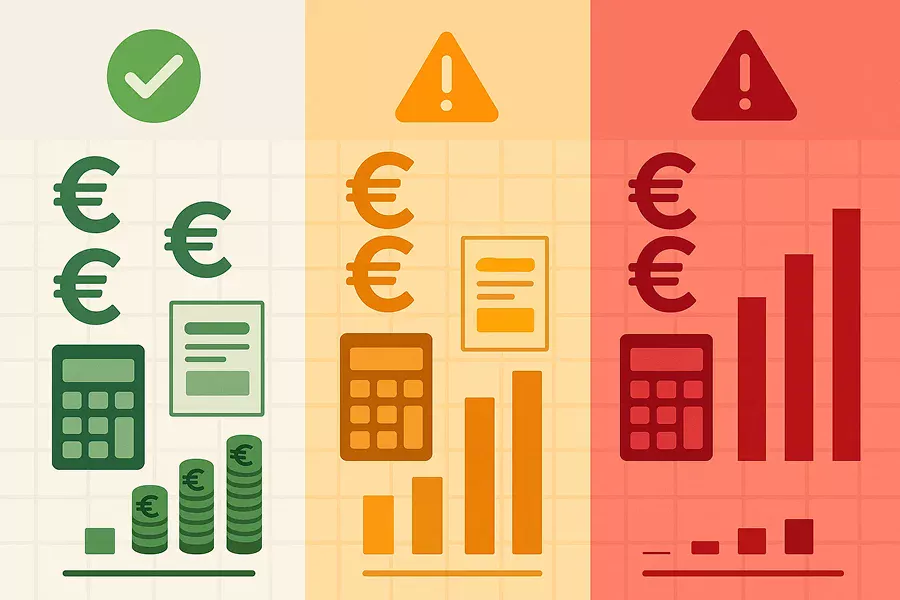
Comparativa detallada de las tres categorías de infracciones y sus sanciones correspondientes
Infracción Leve es cuando no declaraste hasta 3.000€. Puede parecer mucho, pero para Hacienda es el nivel más bajo de gravedad. La multa base es del 50% de la cantidad que dejaste de ingresar. Ojo, no del 50% de lo que ganaste, sino del 50% del impuesto que tenías que haber pagado. Por ejemplo, si ganaste 2.000€ en apuestas y no lo declaraste, el impuesto que debías (asumiendo un tipo medio del 25%) serían unos 500€. La multa sería el 50% de esos 500€, es decir, 250€. En total pagarías: 500€ de impuesto + 250€ de multa = 750€.
Pero hay una buena noticia. Si pagas voluntariamente antes de que Hacienda tenga que llevarte a vía ejecutiva, tienes derecho a una reducción del 30%. Esa multa de 250€ se quedaría en 175€. No es mucho, pero algo es algo. En total pagarías 675€ en lugar de 750€. Esta reducción se aplica automáticamente si pagas dentro del plazo voluntario que te dan en la notificación.
Las infracciones leves normalmente se dan cuando es tu primera vez, cuando no hay indicios de que intentaras ocultar nada, y cuando la cantidad es relativamente pequeña. Hacienda entiende que puede haber errores de buena fe, especialmente con temas como las apuestas deportivas donde mucha gente genuinamente no sabía que tenía que declarar. Si te pillan en una leve, paga rápido, acepta la reducción, y aprende la lección.
Infracción Grave es el siguiente nivel. Aquí entramos cuando la cantidad no declarada está entre 3.000€ y 120.000€. La multa ya no es un porcentaje fijo. Puede ir del 50% al 100% del impuesto no ingresado, dependiendo de los llamados «criterios de graduación». Estos criterios son: si hay ocultación de datos, si hay resistencia o negativa a colaborar, si es reincidente, si utilizaste medios fraudulentos.
Vamos con un ejemplo real. Imagina que Luis no declaró 8.000€ de ganancias por apuestas. El impuesto que debía (al 25% de tipo medio) son 2.000€. La multa base sería el 50%, es decir, 1.000€. Pero Hacienda ve que Luis no contestó al primer requerimiento, que tardó meses en aportar documentación, y que además ya tuvo otro problema fiscal hace tres años. Todo eso son agravantes. Hacienda puede graduar la multa hasta el 100%. Resultado: multa de 2.000€. Total a pagar: 2.000€ de impuesto + 2.000€ de multa = 4.000€.
Si Luis hubiera colaborado desde el principio, aportado toda la documentación rápido, y no tuviera antecedentes, la multa se habría quedado en el 50% (1.000€) y encima con la reducción por pago voluntario (30%) se quedaría en 700€. La diferencia entre colaborar y poner pegas: 1.300€. Solo por ser más listo en cómo manejas el procedimiento.
Infracción Muy Grave es cuando superamos los 120.000€ no declarados. Aquí la cosa se pone muy seria. La multa va del 100% al 150% del impuesto no ingresado. Y lo peor: a partir de esta cantidad, además del procedimiento administrativo de Hacienda, puedes entrar en territorio de delito fiscal, que ya es vía penal. Si la defraudación supera los 120.000€, la Fiscalía puede decidir llevar el caso a los juzgados. Esto significa antecedentes penales, posibilidad de penas de cárcel (normalmente suspendidas si es la primera vez), y un nivel de estrés considerable.
Un apostador profesional que no declaró 150.000€ de ganancias durante tres años se puede encontrar con una factura brutal. Impuesto debido: unos 37.500€ (al 25%). Multa del 150%: 56.250€. Total: casi 94.000€. Y encima con proceso penal por delito fiscal. Para llegar a estas cantidades normalmente tiene que haber intencionalidad clara, un volumen de apuestas muy grande, y varios años de incumplimientos.
Lo importante es entender que las multas se calculan sobre el impuesto no pagado, no sobre las ganancias totales. Si ganaste 10.000€ y no lo declaraste, el impuesto sería unos 2.500€ (depende de tu tipo marginal). La multa del 50% serían 1.250€, no 5.000€. Mucha gente confunde esto y se asusta pensando que la multa es sobre el total de las ganancias.
Además de la Multa: Recargos e Intereses de Demora
Las multas no son lo único que pagas cuando Hacienda te pilla. También hay recargos e intereses. Sí, se acumula todo.
Los recargos por extemporaneidad se aplican cuando presentas una declaración complementaria fuera de plazo pero antes de que Hacienda te requiera. Es decir, si te das cuenta de que la has cagado y vas a arreglarlo voluntariamente antes de que te pillen, no hay multa, pero sí hay recargo. La escala es progresiva: dentro de los tres primeros meses después del plazo, el recargo es del 5%. Entre tres y seis meses, del 10%. Entre seis y doce meses, del 15%. Y si pasa más de un año, del 20%.
Este sistema está pensado para incentivar que regularices cuanto antes. Cada día que pasa sin arreglar la situación, el recargo aumenta.
Luego están los intereses de demora. Estos se calculan sobre la cantidad que debías haber pagado y no pagaste. Es un porcentaje anual que en 2025 está en el 4,0625%. Parece poco, pero se calcula día a día desde que terminó el plazo voluntario de declaración hasta que pagas. Si debías pagar en junio de 2024 y pagas en enero de 2025 (siete meses después), sobre 1.000€ de impuesto debido, los intereses serían unos 24€.
Los intereses de demora se aplican SIEMPRE. Haya multa o no, haya recargo o no, si pagas impuestos tarde, pagas intereses. Es automático. Y se suman a todo lo demás.
Veamos un caso práctico completo. María debía declarar 5.000€ de ganancias en apuestas en la renta de 2023 (plazo junio 2024). No lo hizo. Hacienda la pilla en diciembre de 2024:
El impuesto que María debía haber pagado (tipo del 25%): 1.250€. Multa por omisión (50%): 625€. Intereses de demora (6 meses al 4,0625%): aproximadamente 26€. Total a pagar: 1.901€.
Pero si María hubiera regularizado voluntariamente a los cuatro meses (octubre 2024): Impuesto: 1.250€. Recargo del 10%: 125€. Intereses de demora (4 meses): unos 17€. Total: 1.392€.
La diferencia entre regularizar voluntariamente y que te pillen: 509€. Solo por adelantarte.
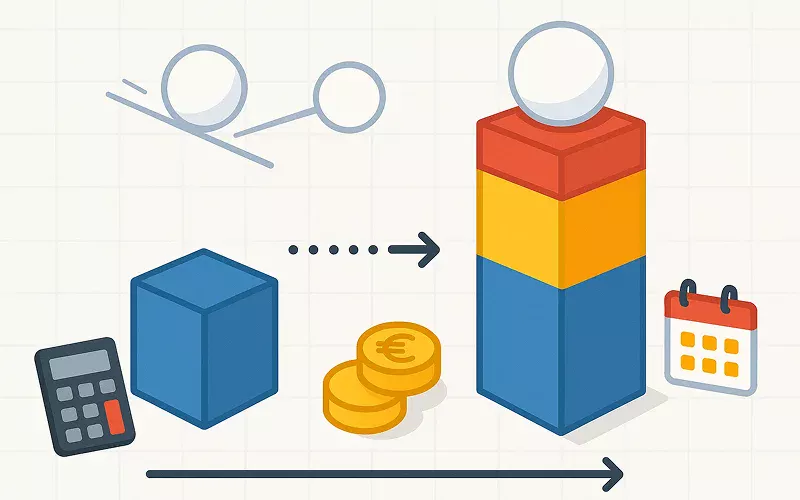
Cómo se acumulan los recargos, intereses y multas: ejemplo comparativo de María
Qué Pasa Cuando Hacienda te Pilla: El Proceso Sancionador
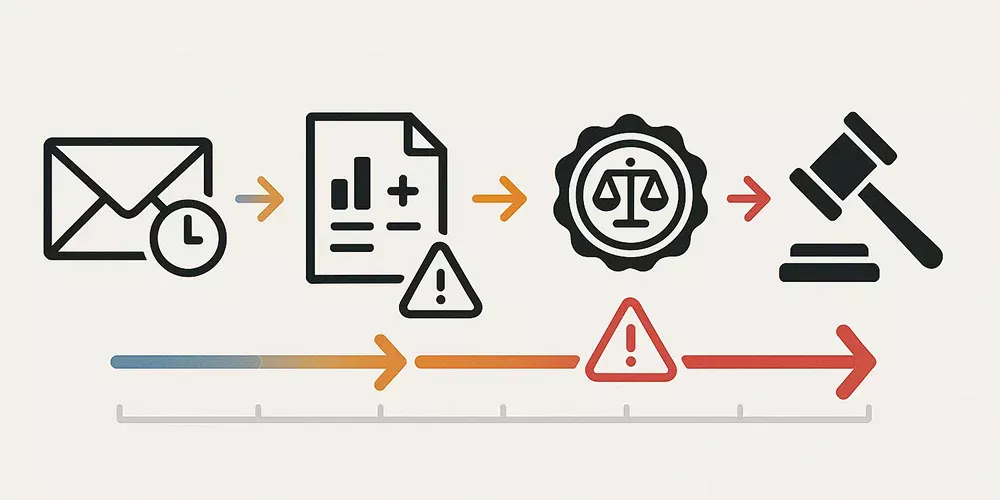
Las 4 fases del proceso sancionador de Hacienda con plazos y decisiones clave
Fase 1: El Requerimiento. Todo empieza con una carta. Recibes una notificación de Hacienda donde te dicen que han detectado posibles discrepancias en tu declaración y te piden que aportes documentación. Te dan 10 días hábiles para responder. Estos 10 días son sagrados. Si no respondes, ya estás empezando mal.
En el requerimiento te especifican qué necesitan: normalmente te pedirán los historiales de las casas de apuestas, extractos bancarios que demuestren los movimientos, y una explicación de por qué no declaraste esas cantidades. Aquí tienes dos opciones: o aportas todo y demuestras que en realidad sí declaraste correctamente, o reconoces el error y aportas la documentación que justifica las cifras reales.
Fase 2: Propuesta de Liquidación. Si Hacienda considera que efectivamente hay diferencias, te mandan una propuesta de liquidación. Aquí te dicen cuánto más debes pagar. Te dan otros 10 días hábiles para alegar. Puedes estar de acuerdo con la propuesta y simplemente aceptas y pagas. O puedes no estar de acuerdo y presentar alegaciones explicando por qué consideras que sus cálculos están mal.
Fase 3: Liquidación Definitiva. Aquí Hacienda te dice la cantidad exacta que debes pagar de impuesto más intereses de demora. Si estás de acuerdo, pagas. Si no, puedes recurrir. Pero atención: el plazo para pagar en período voluntario es de un mes. Si no pagas en ese mes, entras en vía ejecutiva, que significa que pueden embargarte cuentas, sueldo, o lo que sea necesario.
Fase 4: Expediente Sancionador. En paralelo o después de la liquidación, Hacienda inicia el expediente sancionador. Esto es un procedimiento separado. Te notifican una propuesta de sanción donde te dicen la multa que te corresponde. De nuevo, tienes 10 días para alegar.
Esto es importante: puedes aceptar la liquidación (el impuesto debido) pero recurrir la sanción (la multa). Hay muchos casos donde el contribuyente reconoce que sí, que debía declarar esas cantidades, pero considera que la multa es desproporcionada o que no hubo intención de defraudar. En esos casos, pagas el impuesto sin problemas pero peleas la multa.
Las alegaciones contra la sanción se basan normalmente en argumentos como: no hubo ocultación, fue un error involuntario, no conocía la obligación de declarar, la cuantía es pequeña, es la primera vez. No siempre funcionan, pero hay casos en los que Hacienda reduce la sanción o incluso la elimina si los argumentos son sólidos.
Cómo Recurrir una Multa de Hacienda por Apuestas
Las tres vías de recurso contra multas de Hacienda: plazos, costes y tasas de éxito
Si ya te han multado y consideras que la sanción es injusta, tienes derecho a recurrir. Hay varias vías.
Recurso de Reposición es la primera opción, y es optativo. Lo presentas ante el mismo órgano que dictó la sanción. El plazo es de un mes desde que recibes la notificación. Es gratis, no necesitas abogado, y suspende los plazos para otros recursos. La mala noticia es que tiene una tasa de éxito bajísima, alrededor del 5%. Es lógico: estás pidiendo al mismo organismo que te multó que reconozca que se equivocó.
Reclamación Económico-Administrativa es la vía más seria. La presentas ante el Tribunal Económico-Administrativo Regional (TEAR). El plazo es de un mes desde la notificación de la sanción, o desde la desestimación del recurso de reposición si lo interpusiste antes.
Lo bueno del TEAR es que es un órgano independiente de Hacienda. Las tasas de éxito aquí son mucho más altas, especialmente si tienes buenos argumentos y documentación que respalde tu caso. He visto sanciones reducidas a la mitad o incluso anuladas completamente.
La reclamación económico-administrativa es gratuita hasta cuantías de 150.000€. Puedes presentarla tú mismo, pero lo normal es contratar a un abogado o asesor fiscal especializado. El coste suele estar entre 500€ y 2.000€ dependiendo de la complejidad. Si tu multa es de 3.000€ o más, probablemente merece la pena.
El proceso en el TEAR puede llevar entre seis meses y año y medio. Durante ese tiempo, la sanción queda en suspenso si aportas garantías (normalmente un aval bancario) o, en algunos casos, simplemente por el hecho de haber recurrido.
Contencioso-Administrativo es la última instancia, ya en vía judicial. Si el TEAR falla en tu contra, puedes recurrir ante los juzgados. Aquí el proceso es mucho más formal, más largo (dos o tres años), y más caro. Necesitas abogado y procurador obligatoriamente. Los costes pueden partir de 2.000€ y subir.
¿Qué motivos suelen tener éxito en los recursos? Los principales son:
- Error en el cálculo de Hacienda
- Prescripción (han pasado más de cuatro años)
- Falta de notificación correcta
- Desproporcionalidad de la sanción
- Inexistencia de ocultación
Si vas a recurrir, necesitas documentación sólida. Guarda todos los requerimientos que recibiste, todas las respuestas que diste, los historiales de las casas de apuestas, extractos bancarios, correos electrónicos, todo. Y sobre todo, actúa dentro de los plazos. Si dejas pasar el mes para recurrir, has perdido el derecho.
Prescripción de Sanciones: Cuándo Prescriben y Cómo se Interrumpe
La prescripción significa que Hacienda tiene un plazo limitado para reclamarte. Si ese plazo se agota sin que hayan actuado, pierden el derecho.
El plazo general de prescripción es de cuatro años desde el fin del plazo voluntario de presentación de la declaración. Por ejemplo, la renta de 2020 se presentaba hasta junio de 2021. Esos cuatro años empiezan a contar desde julio de 2021. Por tanto, prescribiría en julio de 2025. Si Hacienda no te ha notificado nada antes de julio de 2025, ya no pueden reclamarte nada de la renta de 2020.
Pero la prescripción se interrumpe con cualquier actuación de Hacienda dirigida a ti. Si en marzo de 2024 te mandan un requerimiento sobre tu renta de 2020, en ese momento se interrumpe la prescripción. Y cuando se interrumpe, el contador vuelve a cero. Desde marzo de 2024 empiezan a contar otros cuatro años nuevos.
¿Qué actuaciones interrumpen la prescripción? Básicamente cualquier notificación formal: un requerimiento, una propuesta de liquidación, el inicio de una inspección. Lo que no interrumpe son las actuaciones internas de Hacienda que tú no conoces.
Si la cantidad defraudada supera los 120.000€ y hay indicios de delito fiscal, el plazo de prescripción penal es de cinco años. Pero se cuenta desde que se cometió el delito, no desde que se descubre.
Si Hacienda te reclama algo que está prescrito, tienes que alegarlo expresamente. La prescripción no opera de oficio. Tienes que ser tú quien en las alegaciones diga que está prescrita. Para calcular correctamente la prescripción necesitas documentar todo.
Cómo Evitar Multas Antes de que Lleguen
Hasta ahora hemos hablado de qué hacer cuando ya te han pillado. Pero lo inteligente es evitar llegar a esa situación.
Primera regla: declara siempre, aunque sean 100€. Mucha gente piensa que las cantidades pequeñas no importan. Error. Declararlas es fácil, rápido, y te cubre completamente. Si algún día Hacienda cruza datos y ve movimientos en casas de apuestas, pero tú ya los declaraste, no pasa nada.
Segunda regla: si te equivocaste, regulariza voluntariamente cuanto antes. Presentar una declaración complementaria antes de que Hacienda te requiera es la mejor decisión que puedes tomar. Si vas tú primero, no hay multa. Solo pagas el impuesto, un pequeño recargo, y los intereses de demora.
Tercera regla: guarda toda la documentación durante al menos cuatro años. Los historiales de las casas de apuestas, los extractos bancarios, todo. Si Hacienda te pide justificantes y puedes aportarlos inmediatamente, el proceso es mucho más rápido y menos doloroso.
Cuarta regla: si mueves más de 5.000€ al año en apuestas, contrata un asesor fiscal. Al menos el primer año. Te costará entre 100€ y 200€, pero te aseguras de hacerlo todo bien. Una vez que entiendas el proceso, los años siguientes puedes hacerlo tú solo.
El concepto de regularización voluntaria es clave. Significa que si te das cuenta de que la cagaste, vas tú a Hacienda antes de que ellos vengan a ti. Presentas una declaración complementaria donde incluyes lo que olvidaste declarar. Pagas el impuesto más el recargo más los intereses, y listo. No hay multa. Es legal, es correcto, y Hacienda lo respeta.
Si tienes algo sin declarar de años anteriores, no esperes. Cada mes que pasa, el recargo es mayor. Si llevas un año de retraso, el recargo es del 20%. Si llevas seis meses, es del 15%. Cuanto antes lo arregles, menos pagas.
Resumen de multas y cómo reducir el impacto si ya estás en el punto de mira
Las multas de Hacienda por no declarar apuestas pueden ir desde el 50% hasta el 150% del impuesto no pagado. A eso súmale recargos e intereses. Hay casos donde la factura final es más del triple de lo que originalmente debías.
Pero también puedes defenderte. Tienes derecho a recurrir si consideras que la sanción es injusta. Hay plazos de prescripción que pueden jugar a tu favor. Y sobre todo, tienes la opción de regularizar voluntariamente antes de que te pillen, lo cual elimina la multa por completo.
La clave está en no ignorar el problema. Si sabes que tienes algo sin declarar, no cruces los dedos esperando que Hacienda no se entere. Con el cruce automático de datos que existe desde 2024, es cuestión de tiempo. Vale más pagar 100€ ahora que 500€ dentro de un año.
Y si ya te han pillado, no te rindas automáticamente. Revisa bien la notificación, comprueba los cálculos, mira si los plazos de prescripción te benefician, y valora presentar alegaciones o recursos si tienes argumentos sólidos. Un buen asesor fiscal puede reducir una sanción significativamente o incluso conseguir que se anule.
Mantente informado sobre toda la normativa volviendo a la página de inicio de Apuestas Tributar.
Actualización:
