
Inspección de Hacienda por ganancias de juego guía de supervivencia
 Available in United States
Recibir una notificación de que la Agencia Tributaria va a inspeccionar tus declaraciones por ganancias del juego online puede generar una mezcla de ansiedad y confusión. Sin embargo, una inspección no equivale automáticamente a sanción: es un procedimiento de comprobación donde Hacienda verifica que has declarado correctamente. Si tus datos son precisos y puedes justificarlos, la inspección puede resolverse sin consecuencias negativas. Si hay discrepancias, conocer tus derechos y el procedimiento te permitirá minimizar el impacto.
La Inspección de los Tributos realiza miles de actuaciones cada año, y el sector del juego online se ha convertido en un foco de atención debido al crecimiento del número de apostadores y a la facilidad de cruzar datos con los operadores. Las casas de apuestas con licencia española comunican información a Hacienda, lo que permite detectar discrepancias entre los movimientos reportados y las declaraciones de los contribuyentes. Si tu perfil ha sido seleccionado, es momento de prepararte adecuadamente.
Diferencia entre comprobación e inspección
Antes de entrar en pánico, conviene distinguir entre los diferentes tipos de actuaciones que Hacienda puede iniciar. No todas las comunicaciones que recibes implican una inspección en sentido estricto.
La comprobación limitada es un procedimiento más sencillo donde Hacienda verifica datos concretos de tu declaración sin un examen exhaustivo de toda tu situación fiscal. Suele iniciarse con un requerimiento solicitando documentación específica. Si aportas lo solicitado y todo cuadra, el procedimiento se archiva sin más consecuencias.
La inspección propiamente dicha es un procedimiento más amplio donde se examina en profundidad tu situación tributaria. Puede abarcar varios ejercicios y conceptos impositivos, requiere la intervención de inspectores especializados, y suele incluir visitas, comparecencias y exámenes detallados de documentación. Las consecuencias potenciales son mayores, pero también lo son las garantías del contribuyente.
Cuando recibes la primera comunicación, identifica de qué tipo de procedimiento se trata. El documento indicará si es un simple requerimiento de información, el inicio de una comprobación limitada, o la comunicación de inicio de actuaciones inspectoras.
Tus derechos fundamentales como contribuyente
La Ley General Tributaria y su normativa de desarrollo establecen un catálogo de derechos que te asisten durante cualquier procedimiento de comprobación o inspección. Conocerlos te permitirá defenderte adecuadamente.
Tienes derecho a ser informado del alcance de las actuaciones: qué ejercicios se investigan, qué tributos, y qué hechos o datos concretos se están verificando. La Administración debe comunicarte esta información al inicio del procedimiento.
Tienes derecho a conocer la identidad de los funcionarios que intervienen en el procedimiento. Puedes solicitar que se identifiquen y verificar que tienen competencia para actuar.
Tienes derecho a formular alegaciones y aportar documentos en cualquier momento del procedimiento antes de que se dicte resolución. No tienes que limitarte a responder pasivamente; puedes argumentar activamente tu posición.
Tienes derecho a obtener copia de los documentos que presentes y de las diligencias que se extiendan. Conserva copia de todo lo que entregues y solicita copia firmada de cualquier acta o diligencia que se levante.
Tienes derecho a no declarar contra ti mismo. Aunque debes colaborar con la Inspección, no estás obligado a autoincriminarte. Si crees que cierta información puede perjudicarte, consulta con un asesor antes de aportarla.
Documentación que debes preparar
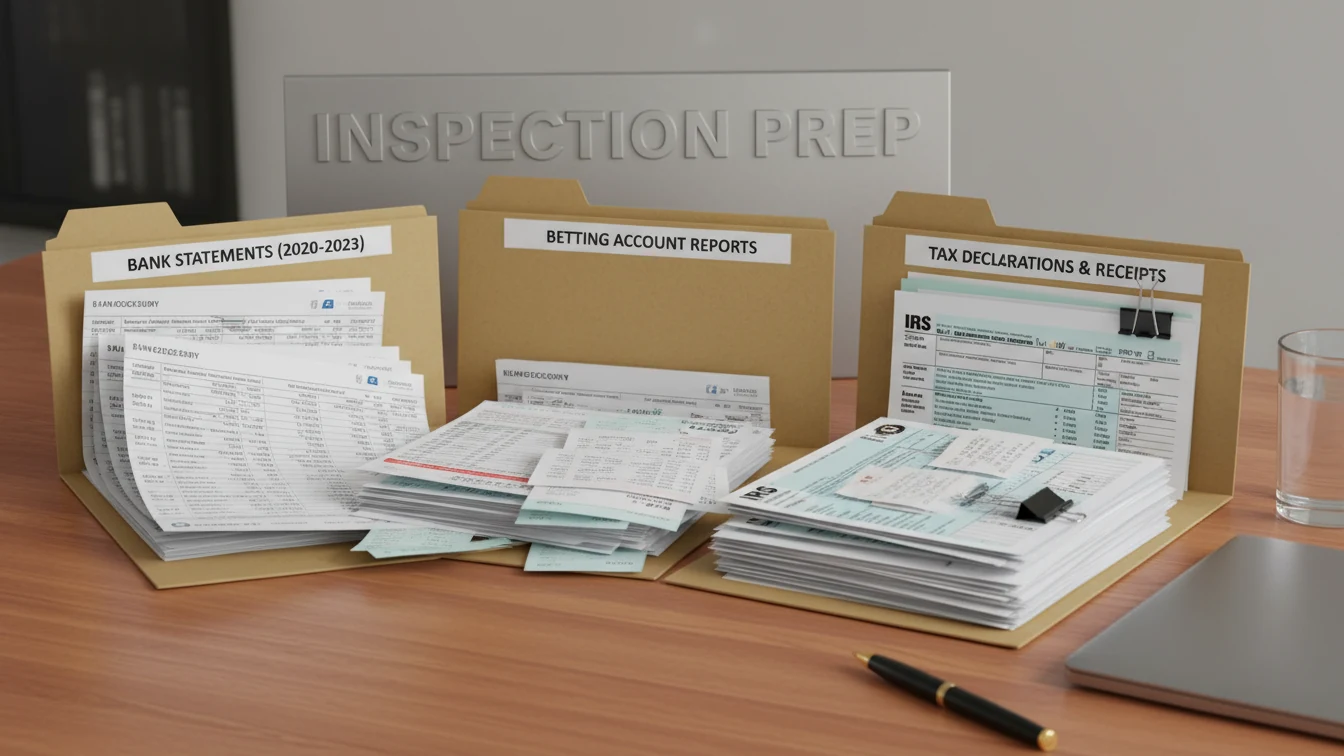
En cuanto recibas la comunicación de inicio de actuaciones, comienza a recopilar toda la documentación relevante sobre tu actividad de juego online. Cuanto más organizado estés, mejor impresión causarás y más fácil será defender tu posición.
Descarga los historiales de movimientos de todas las casas de apuestas donde hayas operado durante los ejercicios investigados. Necesitas los saldos a 1 de enero y 31 de diciembre de cada año, así como el detalle de depósitos y retiradas. Si la casa de apuestas ofrece informes anuales específicos, obtén también estos documentos.
Localiza los extractos bancarios de las cuentas que utilizaste para depositar y retirar de las plataformas de juego. Estos extractos sirven como verificación cruzada de los datos de las casas de apuestas y demuestran la trazabilidad de los fondos.
Recupera tus declaraciones de renta de los ejercicios investigados. Revisa qué datos declaraste en las casillas correspondientes a ganancias del juego y compáralos con la documentación que has recopilado. Si hay discrepancias, identifícalas antes de que lo haga el inspector.
Si mantuviste hojas de cálculo o cualquier otro registro de tu actividad de apuestas, localízalas también. Cualquier documentación adicional que respalde tus cálculos puede ser útil.
El desarrollo del procedimiento
Una vez iniciadas las actuaciones, el inspector te citará para comparecer y aportar documentación. Generalmente recibirás comunicaciones escritas indicando fecha, hora y lugar de la comparecencia, así como la documentación que debes aportar.
Acude puntualmente a las citas y lleva la documentación solicitada. Si no puedes asistir, comunícalo con antelación y solicita nuevo señalamiento. No ignorar las citaciones es fundamental; la incomparecencia puede considerarse obstrucción y agravar tu situación.
Durante las comparecencias, el inspector examinará la documentación y te hará preguntas sobre tu actividad. Responde con claridad y veracidad. Si no recuerdas algo o no tienes certeza, es preferible reconocerlo que inventar respuestas que luego puedan desmontarse.
El inspector levantará diligencias documentando cada actuación. Lee atentamente las diligencias antes de firmarlas. Puedes hacer constar observaciones o disconformidades si algo no refleja correctamente lo sucedido.
Posibles desenlaces de la inspección
El procedimiento de inspección puede terminar de diferentes formas dependiendo de lo que se descubra durante las actuaciones.
Si la Inspección concluye que has declarado correctamente, se dictará resolución de archivo sin ninguna consecuencia negativa para ti. Habrás invertido tiempo y esfuerzo, pero no tendrás que pagar nada adicional.
Si se detectan discrepancias menores que no implican ocultación ni fraude, la Inspección puede regularizar la situación mediante una liquidación que incluirá la cuota adicional a pagar más intereses de demora. Dependiendo de las circunstancias, puede no haber sanción o ésta puede ser leve.
Si se detectan omisiones significativas o indicios de ocultación, se incoará expediente sancionador además de la liquidación. Las sanciones pueden oscilar entre el 50% y el 150% de la cuota defraudada dependiendo de la gravedad.
En casos extremos donde la cuota defraudada supere 120.000 euros por ejercicio, la Inspección puede pasar el tanto de culpa al Ministerio Fiscal por posible delito contra la Hacienda Pública.
Cuándo buscar representación profesional
Aunque tienes derecho a comparecer personalmente sin asistencia profesional, hay situaciones donde es muy recomendable contar con un asesor fiscal o abogado tributarista.
Busca asistencia profesional si las cantidades investigadas son elevadas, generalmente por encima de 10.000 euros de posible cuota adicional. El coste del profesional será muy inferior a las potenciales sanciones, y su conocimiento del procedimiento puede marcar la diferencia.
También es conveniente buscar ayuda si el procedimiento se complica: múltiples ejercicios investigados, cruces con otros tributos, indicios de sanción grave, o cualquier situación donde sientas que no controlas lo que está pasando.
Si decides contratar representación, hazlo cuanto antes. El profesional necesita tiempo para estudiar tu caso, revisar la documentación y preparar la estrategia de defensa. Contratarlo a última hora limita sus posibilidades de ayudarte eficazmente.
Recursos contra las liquidaciones
Si no estás conforme con la liquidación que dicte la Inspección, tienes derecho a recurrir. El recurso no paraliza la obligación de pago salvo que solicites y obtengas suspensión, pero puede resultar en la anulación o modificación de la liquidación.
El primer recurso es la reclamación económico-administrativa ante el Tribunal Económico-Administrativo Regional. Dispones de un mes desde la notificación de la liquidación para presentarla. El tribunal revisará el expediente y dictará resolución que puede confirmar, anular o modificar la liquidación.
Si la resolución del TEAR no te satisface, puedes recurrir ante el Tribunal Económico-Administrativo Central o directamente ante la jurisdicción contencioso-administrativa, dependiendo de la cuantía y las circunstancias.
Valorar si merece la pena recurrir requiere analizar las probabilidades de éxito y los costes implicados. Recuerda que recurrir implica renunciar a las reducciones de sanción por conformidad. Consulta con un profesional antes de decidir.
Prevención: evitar futuras inspecciones
La mejor forma de afrontar una inspección es no tener nada que ocultar. Declara correctamente desde el principio, conserva documentación suficiente, y mantén registros organizados de tu actividad de juego.
Si has cometido errores en declaraciones pasadas, considera regularizar voluntariamente antes de que Hacienda actúe. La regularización espontánea elimina las sanciones y reduce significativamente el coste económico total.
Cuando llegue cada campaña de renta, dedica tiempo a calcular correctamente tus ganancias del juego y a verificar que los datos coinciden con los que las casas de apuestas habrán comunicado. Una declaración bien hecha es la mejor protección contra futuras inspecciones.
Actualización:
