
Límites para declarar apuestas deportivas cuándo estás obligado
 Available in United States
La confusión sobre los límites para declarar las ganancias de apuestas deportivas es probablemente el tema que más quebraderos de cabeza genera entre los apostadores españoles. Circulan por internet cifras contradictorias —1.000 euros, 1.600 euros, ningún límite— y la falta de claridad ha provocado que muchas personas declaren incorrectamente o directamente ignoren sus obligaciones fiscales. La realidad es que no existe una respuesta única válida para todos los casos; el umbral que te afecta depende de tu situación personal y de qué otras rentas obtengas durante el año.
Hacienda no ha creado un régimen especial para las apuestas deportivas con umbrales específicos para este tipo de ingresos. Lo que ha hecho es encuadrar las ganancias del juego online dentro del sistema general del IRPF, aplicando las mismas reglas que rigen para otras ganancias patrimoniales. Esto significa que el umbral a partir del cual debes declarar depende de si ya estás obligado a presentar la declaración por otros motivos o no. La clave está en entender cuándo nace la obligación de presentar la renta y cómo interactúan los diferentes tipos de ingresos.
La regla de los 1.600 euros para quien no tiene otras obligaciones
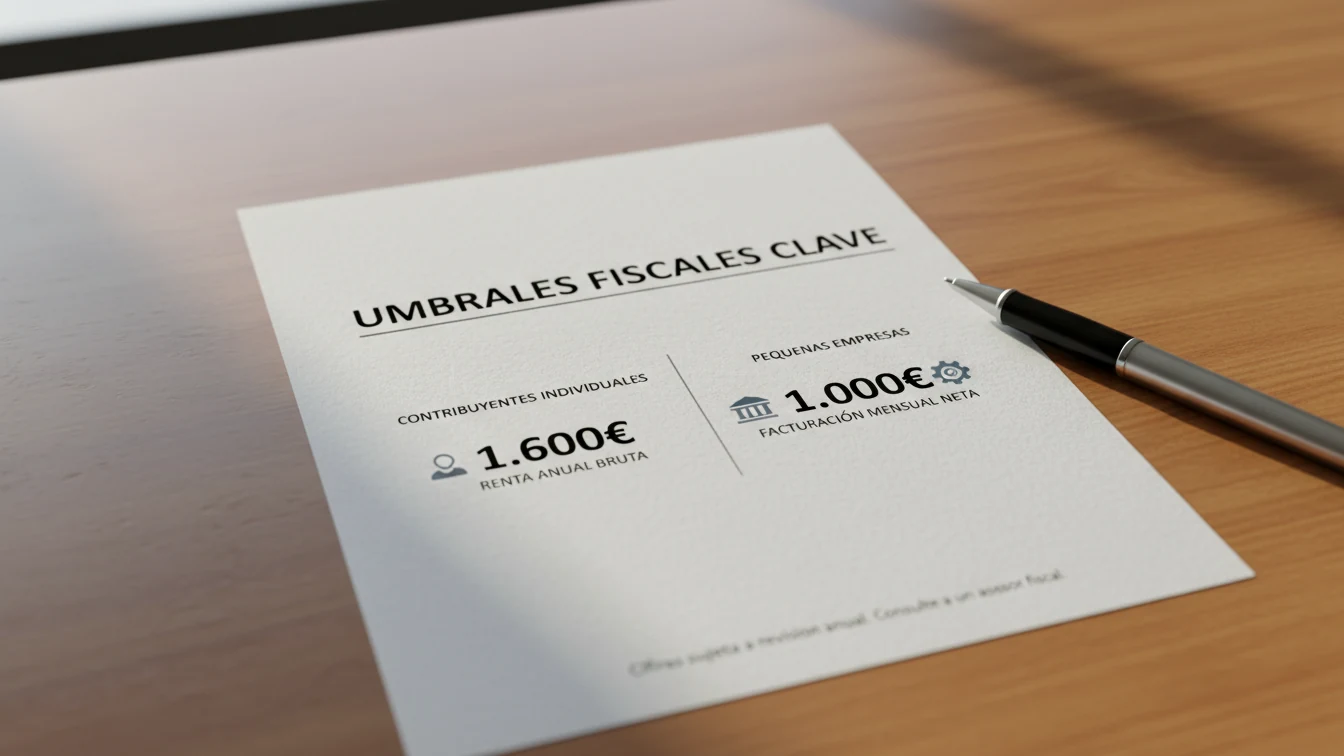
Si no trabajas, no tienes pensión ni obtienes ingresos de ninguna otra fuente significativa, el umbral que aplica para las ganancias del juego es de 1.600 euros anuales. Esta cifra corresponde al límite general establecido para las ganancias patrimoniales y rendimientos del capital mobiliario cuando son la única fuente de ingresos del contribuyente.
En términos prácticos, si tu única actividad económica durante el año ha sido apostar y has obtenido un beneficio neto inferior a 1.600 euros, no estás obligado a presentar la declaración de la renta. Podrías presentarla voluntariamente si te interesa por algún motivo, pero la ley no te obliga. Ahora bien, en el momento en que tus ganancias de apuestas superen esa barrera, aunque sea por un euro, nace la obligación de declarar.
Esta situación es relativamente poco común. La mayoría de personas que apuestan también trabajan o tienen alguna otra fuente de ingresos. Pero existe un perfil de apostador —estudiantes que no trabajan, personas en situación de desempleo sin prestación, o individuos que viven de ahorros— para quienes este umbral es el relevante. Si te encuentras en esta categoría y has tenido un año particularmente exitoso con las apuestas, presta atención: superar los 1.600 euros de beneficio neto te convierte automáticamente en obligado tributario.
El umbral de 1.000 euros cuando ya declaras por trabajo
La situación cambia sustancialmente cuando tienes rendimientos del trabajo u otras rentas que ya te obligan a presentar la declaración. En este caso, el umbral específico para las ganancias del juego baja a 1.000 euros anuales. Si tu salario supera los 22.000 euros brutos anuales con un único pagador, o los 15.000 euros con varios pagadores, ya estás obligado a declarar independientemente de lo que ganes apostando. En esta situación, cualquier beneficio de apuestas superior a 1.000 euros debe incluirse obligatoriamente en tu declaración.
Pero aquí viene el matiz importante que muchos desconocen: aunque tus ganancias de apuestas no lleguen a 1.000 euros, si ya estás presentando la declaración por otros motivos, esas ganancias deben reflejarse igualmente. La diferencia es conceptual pero relevante. El umbral de 1.000 euros no te exime de declarar si ya tienes obligación de hacerlo; simplemente indica que a partir de esa cifra, las ganancias de apuestas por sí solas generan obligación adicional de declarar en determinados supuestos.
Veamos un ejemplo para clarificar. Antonio trabaja y gana 25.000 euros al año. Como supera los 22.000 euros, está obligado a presentar la declaración. Si Antonio ha ganado 800 euros apostando, esa cantidad debe aparecer en su declaración aunque no llegue a 1.000 euros, porque Antonio ya tenía obligación previa de declarar. En cambio, si Pedro gana 18.000 euros en su trabajo y no tiene otros ingresos significativos, técnicamente no estaría obligado a declarar solo por su salario. Si Pedro gana 600 euros apostando, sigue sin obligación de declarar. Pero si Pedro gana 1.200 euros apostando, esa cifra supera el umbral de 1.000 euros y le obliga a presentar la renta incluyendo tanto su salario como sus ganancias de juego.
Situaciones especiales que alteran los umbrales
El sistema tributario español contempla numerosas situaciones personales que modifican las reglas generales, y los apostadores no son ajenos a estas particularidades. Los pensionistas, por ejemplo, siguen las mismas normas que los trabajadores en cuanto a umbrales. Si tu pensión supera los 22.000 euros anuales, cualquier ganancia de apuestas debe declararse. Si tu pensión es inferior pero obtienes más de 1.000 euros apostando, también tendrás que pasar por Hacienda.
Los autónomos constituyen un caso especial por su propia naturaleza fiscal. Al estar dados de alta en el Régimen Especial de Trabajadores Autónomos, tienen obligación de presentar declaración prácticamente siempre, independientemente de la cuantía de sus ingresos. Para un autónomo, no existe umbral mínimo de ganancias de apuestas; cualquier beneficio, por pequeño que sea, debe reflejarse en la declaración que ya está obligado a presentar.
Los estudiantes con beca viven una situación que puede resultar especialmente delicada. Las becas de estudio exentas de tributación no cuentan como rendimientos del trabajo a efectos de determinar la obligación de declarar. Esto significa que un estudiante becado sin otros ingresos podría acogerse al umbral de 1.600 euros para sus ganancias de apuestas. Sin embargo, las ganancias del juego sí que cuentan como ingresos a la hora de renovar determinadas becas basadas en criterios económicos. Un estudiante que gane 2.000 euros apostando podría ver comprometida su beca del año siguiente, además de tener que declarar esas ganancias en el IRPF.
Las personas que cobran prestaciones por desempleo deben tener especial cuidado. El subsidio de desempleo es una renta sujeta a IRPF, lo que significa que si supera ciertos umbrales, ya existe obligación de declarar. Además, obtener ganancias significativas apostando mientras se cobra el paro puede generar problemas con el SEPE, que considera los ingresos adicionales a la hora de evaluar la compatibilidad con la prestación.
El mito del dinero no retirado
Existe una creencia extendida y completamente errónea según la cual solo hay que declarar el dinero que efectivamente retiras a tu cuenta bancaria. Esta idea sugiere que si dejas tus ganancias en la casa de apuestas sin transferirlas, Hacienda no tiene por qué enterarse y no hay obligación fiscal. Nada más lejos de la realidad.
La Agencia Tributaria es muy clara al respecto: el hecho imponible se produce cuando obtienes la ganancia, no cuando decides moverla de un sitio a otro. Si el 15 de marzo ganaste una apuesta y tu saldo en Bet365 pasó de 100 a 600 euros, ganaste 500 euros ese día independientemente de lo que hagas después con ese dinero. Puedes reinvertirlo, dejarlo quieto o retirarlo tres años más tarde; la ganancia se produjo en marzo y corresponde al ejercicio fiscal de ese año.
Esta interpretación tiene perfecto sentido desde la lógica fiscal. El dinero que tienes en tu cuenta de la casa de apuestas es tuyo; puedes disponer de él cuando quieras. Que decidas no moverlo a tu banco no cambia el hecho de que lo has ganado. Además, las casas de apuestas reportan información a Hacienda cuando se les solicita, y estos datos incluyen los saldos y movimientos aunque el dinero nunca haya salido de la plataforma.
Obligación de declarar versus obligación de pagar
Conviene no confundir dos conceptos relacionados pero distintos: la obligación de presentar la declaración y la obligación de pagar impuestos. Puedes estar obligado a declarar tus ganancias de apuestas y que la declaración final te salga a devolver o incluso a cero. La obligación de declarar es un requisito formal de información a Hacienda; el resultado económico dependerá del conjunto de tu situación fiscal.
Si ganas 2.000 euros apostando pero tienes derecho a deducciones por vivienda, hijos u otros conceptos que superan con creces esa cantidad, tu declaración final podría resultar favorable. Aun así, estabas obligado a presentarla e incluir las ganancias del juego. Ignorar esta obligación formal porque «total, me va a salir a devolver» es un error que puede acarrear sanciones, ya que Hacienda puede considerar que has incumplido tu deber de informar.
Del mismo modo, tener pérdidas en las apuestas no elimina necesariamente la obligación de declarar. Si tus ganancias brutas superaron los umbrales aunque al final el saldo neto fuera negativo, algunos asesores recomiendan reflejar esta información en la declaración para dejar constancia documentada de tu actividad. Las pérdidas del juego no compensan otras rentas, pero disponer de un registro formal puede evitar malentendidos futuros si Hacienda decide revisar tus movimientos.
Resumen práctico de umbrales según situación
Para facilitar la consulta rápida, estos son los principales escenarios y sus umbrales correspondientes:
Sin otros ingresos significativos: obligación de declarar a partir de 1.600 euros de beneficio neto en apuestas.
Con salario superior a 22.000 euros anuales (un pagador): cualquier ganancia de apuestas debe declararse, y a partir de 1.000 euros genera obligación adicional específica.
Con salario entre 15.000 y 22.000 euros (varios pagadores): misma situación que el caso anterior.
Autónomos: obligación de declarar cualquier ganancia, sin umbral mínimo.
Pensionistas: aplican las mismas reglas que a trabajadores según cuantía de la pensión.
Estudiantes becados sin otros ingresos: umbral de 1.600 euros, pero atención al impacto en la renovación de becas.
Desempleados con prestación: depende de la cuantía de la prestación y conviene verificar compatibilidad con el SEPE.
La prudencia aconseja, ante la duda, consultar con un asesor fiscal o directamente con la Agencia Tributaria. El coste de una consulta profesional es insignificante comparado con las sanciones potenciales por declarar incorrectamente o no declarar cuando correspondía hacerlo.
Actualización:
