
Ganancias y pérdidas patrimoniales en juego online reglas fiscales
 Available in United States
El sistema fiscal español clasifica los ingresos procedentes del juego online dentro de una categoría específica que determina cómo tributan y qué posibilidades de compensación existen. Las ganancias obtenidas apostando en internet no reciben el mismo tratamiento que un salario, ni tampoco se equiparan a los beneficios por vender acciones o fondos de inversión. Entender esta clasificación es fundamental para calcular correctamente tu factura fiscal y aprovechar las limitadas opciones de compensación que la ley permite.
Cuando ganas dinero con apuestas deportivas, póker online o cualquier otra modalidad de juego en internet, estás obteniendo lo que la Ley del IRPF denomina una ganancia patrimonial no derivada de la transmisión de elementos patrimoniales. Esta denominación técnica tiene consecuencias prácticas muy concretas: tus ganancias se integran en la base imponible general del impuesto, tributan a los tipos progresivos que pueden alcanzar el 47%, y las pérdidas que sufras solo pueden compensarse de forma muy restringida.
El concepto de ganancia patrimonial en el juego
La Ley 35/2006 del IRPF define las ganancias patrimoniales como las variaciones en el valor del patrimonio del contribuyente que se pongan de manifiesto con ocasión de cualquier alteración en la composición de dicho patrimonio. Esta definición amplia abarca situaciones muy diversas, desde la venta de un inmueble hasta la obtención de un premio en un concurso televisivo. El denominador común es que se produce un incremento del patrimonio que no tiene la naturaleza de rendimiento del trabajo, del capital o de actividades económicas.
En el caso del juego online, cuando aciertas una apuesta y tu saldo en la casa de apuestas aumenta, se ha producido una alteración patrimonial. Tenías una cantidad de dinero, apostaste parte de ella, y ahora tienes más dinero del que tenías antes. Esa diferencia positiva constituye una ganancia patrimonial que debe tributar en el IRPF. No importa que el dinero permanezca en la cuenta del operador de juego o que lo transfieras a tu banco; la ganancia se ha producido en el momento en que la apuesta se resuelve a tu favor.
La distinción entre ganancias derivadas de transmisiones y ganancias no derivadas de transmisiones resulta crucial para el tratamiento fiscal. Cuando vendes unas acciones, estás transmitiendo un elemento patrimonial que antes te pertenecía a cambio de dinero. La diferencia entre el precio de venta y el precio de compra genera una ganancia o pérdida patrimonial derivada de transmisión. Estas ganancias tributan en la base del ahorro, con tipos que van del 19% al 30%. Sin embargo, cuando ganas una apuesta, no estás vendiendo nada. No hay transmisión de ningún elemento patrimonial; simplemente has acertado un pronóstico y la casa de apuestas te paga por ello. Esta ganancia, al no derivar de una transmisión, se integra en la base general junto con tu salario y otros rendimientos.
Las pérdidas patrimoniales del juego: tratamiento especial
Hasta 2012, las pérdidas sufridas en el juego no computaban fiscalmente en absoluto. Si perdías 5.000 euros apostando, esa cantidad simplemente desaparecía sin ningún efecto en tu declaración de la renta. La reforma introducida por la Ley 16/2012 modificó esta situación, permitiendo por primera vez que las pérdidas del juego pudieran compensar las ganancias, aunque con limitaciones importantes.
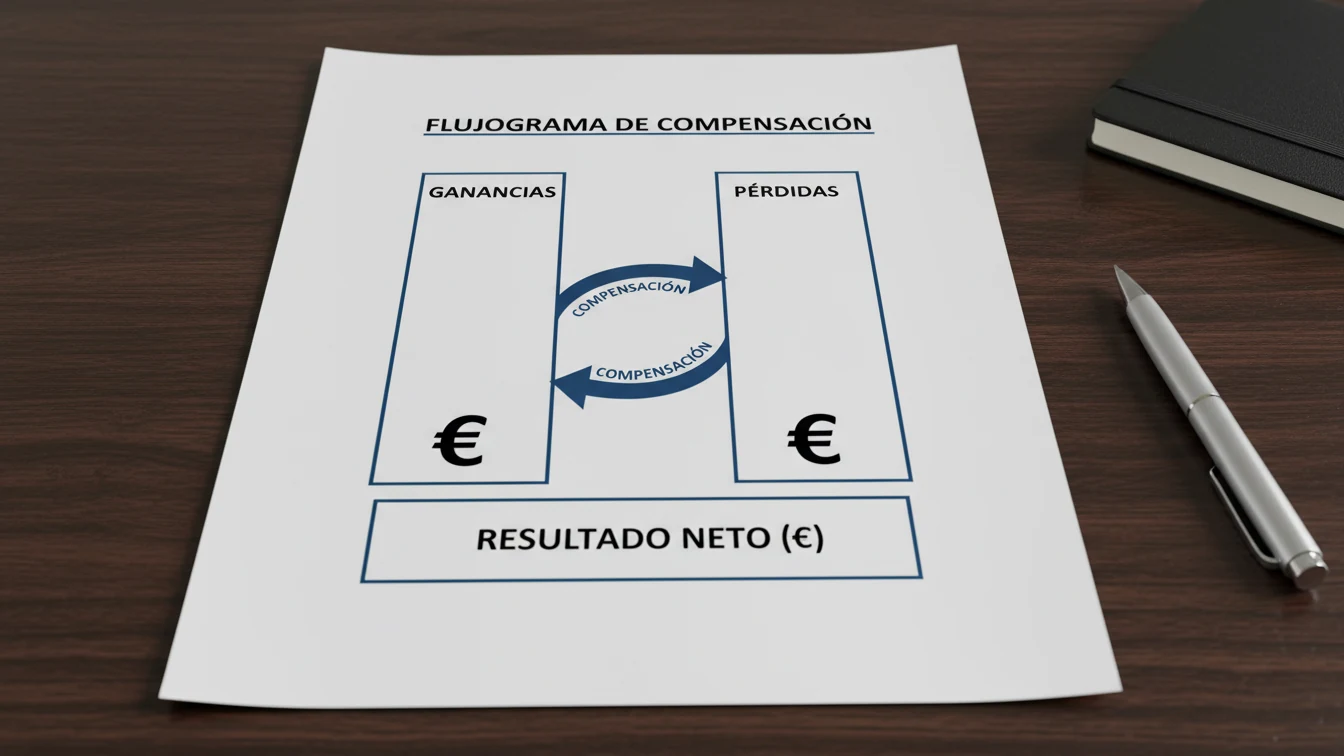
El artículo 33.5.d) de la Ley del IRPF establece actualmente que no se computarán como pérdidas patrimoniales las debidas al juego obtenidas en el período impositivo que excedan de las ganancias obtenidas en el juego en el mismo período. Esta redacción, aunque técnica, tiene un significado claro: puedes restar las pérdidas de las ganancias, pero solo hasta el límite de dichas ganancias. Si has ganado 3.000 euros y perdido 4.000 euros apostando durante el año, tu resultado fiscal será cero, no una pérdida de 1.000 euros. Esos 1.000 euros de pérdida que exceden las ganancias simplemente no existen a efectos del IRPF.
Esta limitación tiene consecuencias importantes para los apostadores. En primer lugar, las pérdidas del juego nunca pueden generar un saldo negativo que reduzca otros ingresos como el salario o los rendimientos de alquileres. En segundo lugar, las pérdidas que excedan las ganancias de un año no pueden arrastrarse a ejercicios futuros. A diferencia de lo que ocurre con las pérdidas por venta de acciones, que pueden compensarse en los cuatro años siguientes, las pérdidas del juego que superen las ganancias del mismo año desaparecen definitivamente sin posibilidad de aprovechamiento fiscal.
Cómo funciona la compensación en la práctica
El mecanismo de compensación opera de forma automática cuando calculas el resultado neto de tu actividad de juego durante el año. Imagina que has apostado en tres casas diferentes con los siguientes resultados: en Bet365 ganaste 2.000 euros, en Codere perdiste 1.500 euros, y en William Hill ganaste 800 euros. Tu resultado global es una ganancia neta de 1.300 euros, que es la cantidad que debes declarar como ganancia patrimonial.
Si los números fueran diferentes y hubieras ganado 2.000 euros en Bet365 pero perdido 3.500 euros entre Codere y William Hill, tu resultado sería una pérdida neta de 1.500 euros. Sin embargo, a efectos fiscales, declararías cero. Las pérdidas compensan las ganancias hasta agotarlas, pero el exceso de 1.500 euros no puede utilizarse para nada más. No reduce tu salario, no genera una deducción, no se traslada al año siguiente.
La Dirección General de Tributos ha aclarado en diversas consultas vinculantes que el cómputo de ganancias y pérdidas del juego debe realizarse de forma global, sumando los resultados de todas las casas de apuestas y modalidades de juego online. No existe un tratamiento separado para apuestas deportivas, póker o casino; todo se agrupa en un único cálculo. Esta agregación beneficia al contribuyente cuando tiene resultados dispares entre plataformas, ya que permite que las pérdidas de una casa compensen las ganancias de otra.
La individualización de rentas: cada contribuyente por separado
Un aspecto que genera confusión frecuente es la posibilidad de compensar resultados entre cónyuges cuando se presenta declaración conjunta. La consulta vinculante V1924/2019 de la DGT estableció claramente que el cómputo de pérdidas y ganancias del juego debe realizarse de forma individual por cada contribuyente. Si uno de los cónyuges ha ganado 5.000 euros apostando y el otro ha perdido 3.000 euros, no pueden compensarse entre sí aunque presenten declaración conjunta.
El fundamento de esta interpretación radica en las reglas de individualización de rentas del IRPF. Las ganancias patrimoniales derivadas del juego corresponden a la persona que las ha obtenido directamente, y las pérdidas solo pueden compensarse por quien las ha sufrido. La declaración conjunta supone la acumulación de rentas de los miembros de la unidad familiar, pero no altera las reglas de individualización ni permite transferir pérdidas de un contribuyente a otro.
Esta limitación puede resultar especialmente gravosa en familias donde ambos cónyuges apuestan regularmente. Si María gana 10.000 euros y su marido Pedro pierde 8.000 euros durante el mismo año, María tributará por sus 10.000 euros de ganancias mientras que las pérdidas de Pedro desaparecerán fiscalmente sin compensar nada. El resultado conjunto de la unidad familiar es una ganancia de 2.000 euros, pero el impuesto se calculará sobre 10.000 euros.
Diferencias con otros productos de inversión
La comparación entre el tratamiento fiscal del juego online y otros productos financieros resulta ilustrativa de las peculiaridades del sistema español. Cuando inviertes en acciones, fondos de inversión o criptomonedas, las ganancias y pérdidas derivadas de la venta de estos activos tributan en la base del ahorro. Los tipos impositivos son más bajos, oscilando entre el 19% y el 30% según la cuantía, y las pérdidas pueden compensarse con ganancias del mismo tipo durante los cuatro años siguientes.
El apostador online, en cambio, se encuentra en una situación menos favorable desde varios puntos de vista. Sus ganancias tributan en la base general a tipos que pueden alcanzar el 47%, sus pérdidas solo compensan ganancias del mismo año sin posibilidad de arrastre, y no puede compensar las pérdidas del juego con ganancias de otros productos financieros ni viceversa. Un inversor que pierda dinero en bolsa puede utilizar esas pérdidas para reducir el impuesto sobre los dividendos que cobre; un apostador que pierda dinero jugando no puede reducir el impuesto sobre nada excepto otras ganancias del juego.
Esta diferencia de tratamiento genera situaciones paradójicas. El trading de divisas en plataformas de forex tributa en la base del ahorro porque se considera que hay transmisión de instrumentos financieros. El trading deportivo en exchanges como Betfair, que tiene características operativas similares, tributa en la base general porque se considera juego. Las opciones binarias, un producto financiero altamente especulativo que muchos equiparan a las apuestas, tributa en la base del ahorro. La línea que separa una categoría de otra no siempre resulta intuitiva ni parece responder a criterios de riesgo o especulación.
Los bonos y promociones como ganancias patrimoniales
Las casas de apuestas utilizan habitualmente bonos, freebets y otras promociones para atraer y fidelizar clientes. Desde el punto de vista fiscal, estos incentivos constituyen ganancias patrimoniales cuando generan beneficios que el usuario puede retirar o utilizar. Si recibes un bono de 50 euros, lo apuestas cumpliendo los requisitos de rollover, y finalmente puedes retirar 80 euros, has obtenido una ganancia patrimonial de 80 euros.
La buena noticia es que la fórmula de cálculo del beneficio neto basada en saldos y movimientos incorpora automáticamente el efecto de los bonos sin necesidad de tratamiento especial. El bono aparece como un incremento de tu saldo que no proviene de un depósito tuyo, por lo que queda reflejado como ganancia cuando aplicas la fórmula estándar. No necesitas llevar un registro separado de los bonos recibidos ni calcular específicamente su tributación.
La prohibición de los bonos de bienvenida en España desde 2020 ha simplificado parcialmente esta cuestión, pero las casas de apuestas siguen ofreciendo promociones a clientes existentes que pueden generar ganancias sujetas a tributación. Las freebets, las apuestas sin riesgo, los cashbacks y otras modalidades promocionales deben considerarse a efectos del cálculo del beneficio neto anual.
Implicaciones para la planificación fiscal
Conocer la naturaleza de las ganancias y pérdidas patrimoniales del juego permite adoptar algunas estrategias de planificación dentro del marco legal. La más evidente es la concentración temporal: dado que las pérdidas solo compensan ganancias del mismo año, tiene sentido intentar que los años de pérdidas coincidan con los años de ganancias. Si vas perdiendo significativamente durante el primer semestre, recuperar parte de esas pérdidas antes de fin de año puede tener más sentido fiscal que dejarlas sin compensar y empezar de cero el ejercicio siguiente.
Otra consideración relevante es la gestión del timing de las retiradas y la resolución de apuestas. Las apuestas a largo plazo que se resuelven después del 31 de diciembre computan en el ejercicio fiscal del año siguiente. Si tienes ganancias importantes acumuladas y apuestas pendientes que podrían resultar en pérdidas, la fecha de resolución determinará en qué ejercicio se produce la compensación. Esta circunstancia es difícil de controlar en la práctica, pero conviene tenerla presente.
Finalmente, la imposibilidad de compensar pérdidas del juego con otras rentas refuerza la importancia de gestionar el bankroll de forma conservadora. Cada euro perdido apostando que exceda las ganancias del año es un euro que desaparece fiscalmente sin posibilidad de recuperación parcial a través de deducciones. El sistema fiscal español asume implícitamente que el juego es una actividad de ocio cuyos costes no deben ser subvencionados por la comunidad, y esta filosofía se refleja en las limitadas opciones de compensación disponibles para los apostadores.
Actualización:
