
Apuestas con criptomonedas doble tributación y cómo declararlas
 Available in United States
La intersección entre las apuestas online y las criptomonedas crea uno de los escenarios fiscales más complejos para el contribuyente español. Cuando apuestas utilizando bitcoin, ethereum u otras criptomonedas, te enfrentas potencialmente a dos hechos imponibles distintos: la ganancia o pérdida derivada de la variación del valor de la criptomoneda, y la ganancia o pérdida derivada del resultado de la apuesta. Ambas tributan, pero en compartimentos diferentes del IRPF, y la correcta declaración requiere entender cómo interactúan estos dos mundos fiscales.
El uso de criptomonedas en casas de apuestas no es mayoritario en España, pero existe un segmento de usuarios que prefiere esta modalidad por razones de privacidad, rapidez en las transacciones o acceso a plataformas internacionales. Algunos operadores con licencia española aceptan depósitos en criptomonedas que convierten internamente a euros, mientras que plataformas extranjeras pueden operar enteramente en cripto. En cualquier caso, las obligaciones fiscales del apostador español se mantienen independientemente del método de pago utilizado.
El doble hecho imponible: cripto y apuesta
Para entender la complejidad fiscal de las apuestas con criptomonedas, imaginemos un ejemplo concreto. Compraste 0,1 bitcoin por 2.000 euros en enero. En marzo, cuando el bitcoin vale 25.000 euros (tu 0,1 BTC vale 2.500 euros), lo depositas en una casa de apuestas que opera en cripto. Apuestas durante varios meses y finalmente retiras 0,12 bitcoin. En el momento de la retirada, el bitcoin vale 30.000 euros (tu 0,12 BTC vale 3.600 euros).
En este escenario hay dos ganancias fiscalmente distintas. La primera es la ganancia patrimonial por la apreciación del bitcoin: pasaste de tener 2.000 euros en cripto a tener 3.600 euros, pero parte de ese incremento se debe a que el bitcoin subió de valor. La segunda es la ganancia del juego: apostaste con cripto equivalente a 2.500 euros y retiraste cripto equivalente a 3.600 euros.
El cálculo exacto de cada componente requiere un seguimiento detallado de los valores en cada momento. La ganancia de las apuestas se mide comparando el valor en euros del cripto depositado con el valor en euros del cripto retirado. La ganancia de la criptomoneda se calcula como la diferencia entre el valor de adquisición original y el valor en el momento de la transmisión o permuta.
Cómo tributa cada componente
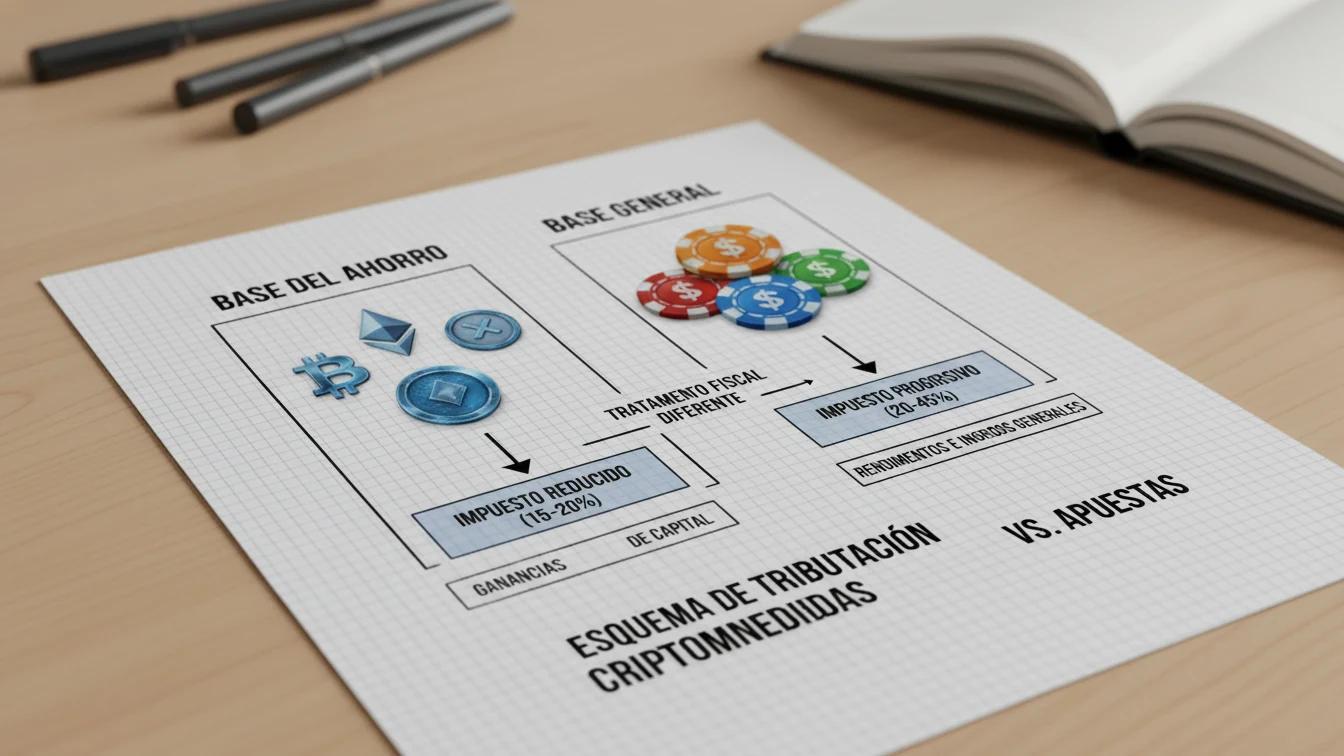
Las ganancias y pérdidas derivadas de la compraventa o permuta de criptomonedas tributan en la base del ahorro del IRPF. Los tipos aplicables van del 19% al 30% según la cuantía de la ganancia. Cuando depositas bitcoin en una casa de apuestas y posteriormente retiras bitcoin con diferente valor de mercado, se está produciendo implícitamente una variación patrimonial que debe tributar en esta base.
Las ganancias y pérdidas derivadas de las apuestas tributan en la base general del IRPF, con tipos que van del 19% al 47%. El beneficio neto de tu actividad de apuestas, calculado como la diferencia entre el valor de lo que retiras y el valor de lo que depositas, se suma a tu salario y otros rendimientos del trabajo.
Esta dualidad significa que podrías acabar tributando dos veces por el mismo incremento patrimonial, aunque a través de mecanismos diferentes. La Agencia Tributaria no ha emitido doctrina específica sobre cómo deslindar exactamente ambos componentes en el contexto de las apuestas con criptomonedas, lo que genera incertidumbre práctica.
Metodología de cálculo propuesta
Ante la ausencia de directrices claras, una aproximación razonable consiste en separar mentalmente las dos operaciones. Primero, calculas la ganancia o pérdida de las apuestas convirtiendo a euros todos los valores en los momentos relevantes. Segundo, calculas la ganancia o pérdida de las criptomonedas utilizando el método FIFO (primero en entrar, primero en salir) que la Agencia Tributaria acepta para activos digitales.
Para las apuestas, determinas el valor en euros de las criptomonedas que depositaste en el momento del depósito, y el valor en euros de las criptomonedas que retiraste en el momento de la retirada. La diferencia es tu ganancia o pérdida del juego, que va a la base general.
Para las criptomonedas, comparas el precio de adquisición original de los tokens que has utilizado con su valor en el momento de disponer de ellos. Si compraste bitcoin a 20.000 euros/BTC y cuando lo depositas en la casa de apuestas vale 25.000 euros/BTC, has realizado una ganancia latente. Esta ganancia se materializa fiscalmente cuando transmites o permutas el bitcoin, aunque existen debates sobre el momento exacto del hecho imponible en el contexto del juego.
Casos prácticos
Veamos un ejemplo simplificado para ilustrar el cálculo. María compró 0,5 ETH por 800 euros en enero. En abril, cuando el ETH vale 2.000 euros (su 0,5 ETH vale 1.000 euros), deposita todo en una casa de apuestas cripto. Durante el año apuesta y finalmente retira 0,6 ETH en noviembre, cuando el ETH vale 1.800 euros (su 0,6 ETH vale 1.080 euros).
Para la ganancia del juego: María depositó cripto valorado en 1.000 euros y retiró cripto valorado en 1.080 euros. Ganancia del juego = 80 euros. Esta cantidad tributa en la base general.
Para la ganancia de la criptomoneda: María compró originalmente 0,5 ETH por 800 euros (coste por ETH = 1.600 euros). Al final tiene 0,6 ETH valorados en 1.080 euros. El coste de adquisición atribuible es más complejo de calcular porque ha habido una transmisión implícita (el depósito en el casino) y una adquisición implícita (la retirada del casino). Una aproximación conservadora sería considerar que el coste de los 0,6 ETH finales equivale al valor en el momento de la retirada de los premios, dado que la ganancia del juego ya se ha computado separadamente.
Este tipo de cálculos son inherentemente complejos y pueden requerir asesoramiento profesional especializado en fiscalidad de criptoactivos.
Obligaciones informativas: el Modelo 721
Desde 2021, los residentes fiscales españoles que posean criptomonedas en el extranjero por valor superior a 50.000 euros están obligados a presentar el Modelo 721, una declaración informativa anual sobre monedas virtuales situadas en el exterior. Esta obligación afecta a quienes utilizan exchanges o casas de apuestas extranjeras que custodian sus criptomonedas.
Si mantienes bitcoin u otras criptos en una plataforma de apuestas no establecida en España y el valor conjunto de tus tenencias supera el umbral, debes presentar el Modelo 721 antes del 31 de marzo del año siguiente. El incumplimiento puede acarrear sanciones importantes, aunque recientes sentencias del Tribunal de Justicia de la Unión Europea han cuestionado la proporcionalidad del régimen sancionador español para declaraciones similares.
Las casas de apuestas con licencia española que operan en euros no generan esta obligación aunque acepten depósitos en cripto, porque las criptomonedas se convierten a euros en el momento del depósito y lo que custodia el operador es saldo en moneda fiat.
Plataformas extranjeras versus plataformas españolas
El uso de casas de apuestas extranjeras que operan exclusivamente en criptomonedas plantea cuestiones adicionales más allá de la fiscalidad. Muchas de estas plataformas no tienen licencia de la DGOJ y técnicamente operan de forma irregular respecto al mercado español. No obstante, desde el punto de vista fiscal, las ganancias obtenidas en ellas deben declararse igualmente.
España aplica el principio de renta mundial: los residentes fiscales tributan por todas sus rentas, independientemente de dónde se generen o de la legalidad de la actividad que las produce. Un apostador español que gane bitcoin en una plataforma sin licencia tiene la misma obligación de declarar que si ganara euros en un operador regulado. La irregularidad administrativa no exime de la obligación tributaria.
Las plataformas españolas que aceptan cripto suelen convertir los depósitos a euros internamente, simplificando enormemente el cálculo fiscal. El usuario deposita bitcoin, pero su saldo en la casa de apuestas se denomina en euros. Las ganancias y pérdidas se calculan en euros siguiendo las reglas normales, y la única cuestión cripto adicional es la eventual ganancia o pérdida entre el momento de compra del bitcoin y el momento del depósito.
Documentación y trazabilidad
La trazabilidad es crucial cuando combinas criptomonedas y apuestas. Necesitas poder demostrar cuándo adquiriste cada criptomoneda, a qué precio, cuándo la depositaste en la casa de apuestas, qué valor tenía en ese momento, cuándo retiraste, y qué valor tenía al retirar. Sin esta documentación, reconstruir los cálculos fiscalmente correctos puede ser imposible.
Utiliza herramientas de tracking de criptomonedas que registren automáticamente todas tus transacciones. Muchos exchanges permiten exportar el historial completo, incluyendo precios en el momento de cada operación. Complementa esta información con capturas de pantalla de los depósitos y retiradas en las casas de apuestas, anotando siempre el valor en euros equivalente.
Conserva toda esta documentación durante al menos seis años para criptomonedas —el plazo que algunos interpretan aplicable por analogía con otros activos— y al menos cuatro años para las apuestas. Ante la novedad del fenómeno y la falta de jurisprudencia consolidada, pecar de exceso de documentación es preferible a encontrarse sin pruebas ante un requerimiento de Hacienda.
Recomendaciones prácticas
Si vas a combinar criptomonedas y apuestas, considera separar claramente ambas actividades para simplificar la declaración. Una estrategia es convertir las criptomonedas a euros antes de depositar en casas de apuestas con licencia española. De esta forma, la ganancia o pérdida de la criptomoneda se materializa en la conversión, y las apuestas se realizan íntegramente en euros sin complicaciones adicionales.
Si prefieres operar en cripto, lleva un registro meticuloso de cada operación con fechas, cantidades y valores en euros. Considera utilizar software especializado en fiscalidad de criptoactivos que pueda ayudarte a calcular correctamente las ganancias y generar informes para la declaración de la renta.
Ante cualquier duda sobre el tratamiento fiscal de situaciones complejas que combinen criptomonedas y apuestas, consulta con un asesor fiscal especializado. Los costes de asesoramiento son insignificantes comparados con las sanciones potenciales por declarar incorrectamente o las sorpresas de una regularización mal calculada.
Actualización:
