
Regularización voluntaria de apuestas cómo reducir la sanción
 Available in United States
Descubrir que olvidaste declarar ganancias de apuestas en ejercicios anteriores genera una disyuntiva: esperar a ver si Hacienda lo detecta o dar el paso adelante y regularizar voluntariamente. La segunda opción, aunque implica admitir el error y desembolsar dinero, es casi siempre la más inteligente. La regularización espontánea elimina las sanciones y reduce drásticamente el coste económico total, convirtiendo un potencial desastre fiscal en un trámite manejable.
La diferencia entre regularizar antes de que Hacienda actúe y hacerlo después de recibir un requerimiento puede ser de miles de euros. Mientras la regularización voluntaria solo implica recargos moderados, ser descubierto conlleva sanciones que oscilan entre el 50% y el 150% de la cantidad no declarada. Conocer exactamente cómo funciona el proceso y qué beneficios ofrece puede motivarte a actuar proactivamente.
Qué significa regularizar voluntariamente
La regularización voluntaria consiste en presentar una declaración complementaria de ejercicios anteriores corrigiendo errores u omisiones, antes de que la Agencia Tributaria haya iniciado cualquier actuación de comprobación. El elemento clave es la espontaneidad: debes actuar por iniciativa propia, sin que medie requerimiento, notificación o comunicación previa de Hacienda.
Para que la regularización se considere voluntaria y te beneficies de sus ventajas, debe cumplirse que no hayas recibido ninguna comunicación de Hacienda relacionada con el ejercicio que regularizas. Una vez que recibes cualquier tipo de requerimiento, la posibilidad de regularización voluntaria desaparece y entras en el régimen ordinario de sanciones.
La regularización puede realizarse respecto a cualquier ejercicio no prescrito. Recordemos que el plazo de prescripción es de cuatro años desde el fin del período voluntario de declaración. Si olvidaste declarar ganancias de apuestas en 2022, cuyo plazo de declaración terminó el 30 de junio de 2023, tienes hasta el 30 de junio de 2027 para regularizar voluntariamente.
Los recargos por presentación extemporánea
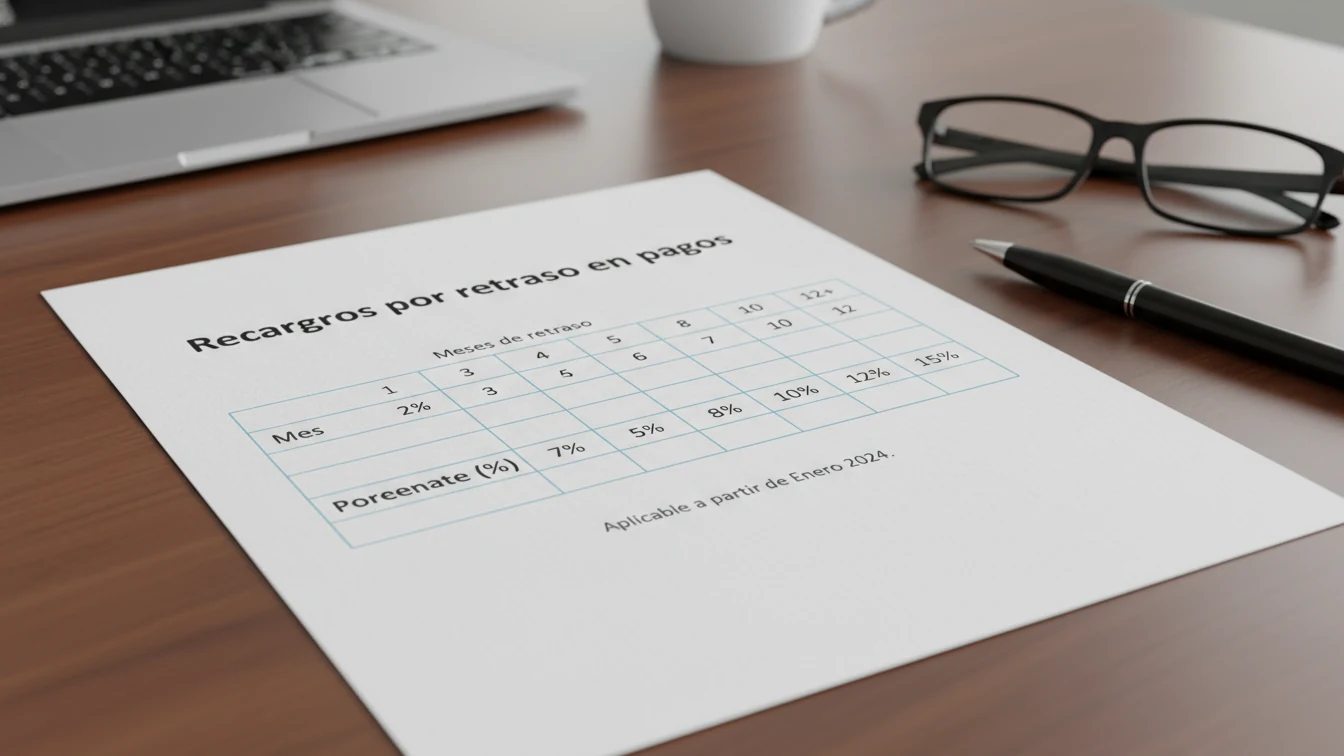
La regularización voluntaria no es gratuita, pero su coste es muy inferior al de las sanciones. En lugar de multas, se aplican recargos por presentación extemporánea regulados en el artículo 27 de la Ley General Tributaria. Estos recargos son proporcionales al tiempo transcurrido desde el fin del plazo de declaración.
Si regularizas dentro de los primeros 12 meses desde que terminó el plazo, el recargo es del 1% más un 1% adicional por cada mes completo de retraso. Así, si regularizas con 3 meses de retraso, el recargo es del 4% (1% base + 3%). Si regularizas con 8 meses de retraso, el recargo es del 9% (1% base + 8%). El máximo dentro del primer año es del 13%.
Si regularizas después de 12 meses, el recargo es del 15% fijo más intereses de demora calculados desde el día siguiente al término del período voluntario hasta la fecha de presentación de la declaración complementaria. El interés de demora para 2025 es del 4,0625% anual.
Comparativa: regularización voluntaria vs ser descubierto
Veamos un ejemplo concreto. Imagina que en 2023 ganaste 5.000 euros netos en apuestas deportivas y no los declaraste. Estando en un tramo marginal del 30%, la cuota tributaria que deberías haber ingresado era de 1.500 euros.
Si regularizas voluntariamente con 6 meses de retraso, pagarás 1.500 euros de cuota más un recargo del 7% (1% + 6%), es decir, 105 euros. Total: 1.605 euros.
Si regularizas voluntariamente con 18 meses de retraso, pagarás 1.500 euros de cuota más un recargo del 15%, es decir, 225 euros, más intereses de demora por el período excedente de 12 meses (aproximadamente 4% de 1.500 = 60 euros). Total: 1.785 euros.
Si Hacienda te descubre y te aplica una sanción grave del 75%, pagarás 1.500 euros de cuota más 1.125 euros de sanción (75% de 1.500) más intereses de demora. Incluso con las reducciones por conformidad y pronto pago, la sanción reducida sería de 590 euros. Total aproximado: 2.150 euros.
La diferencia entre el peor escenario de regularización voluntaria (1.785 euros) y ser descubierto (2.150 euros) es de 365 euros. Y esto asumiendo que Hacienda aplica solo el 75% de sanción; con el 100% o el 150%, la diferencia sería aún mayor.
Procedimiento paso a paso
Regularizar ganancias de apuestas no declaradas requiere presentar una declaración complementaria del ejercicio afectado. El proceso se realiza a través de Renta Web, la plataforma de la Agencia Tributaria para la gestión del IRPF.
Accede a la sede electrónica de la Agencia Tributaria y busca el servicio de modificación de declaraciones de ejercicios anteriores. Necesitarás identificarte mediante certificado digital, DNI electrónico o Cl@ve. Selecciona el ejercicio que quieres modificar y recupera tu declaración original.
Una vez dentro, navega hasta las casillas correspondientes a ganancias del juego. Encontrarás el bloque de casillas 282-290 o la casilla 304, dependiendo del método que utilizaras originalmente. Introduce los datos correctos de tus ganancias de apuestas, bien desglosando ganancias y pérdidas brutas o bien indicando directamente el beneficio neto.
Al finalizar, el sistema calculará la diferencia entre tu declaración original y la complementaria. Si la modificación resulta en mayor cantidad a pagar, se generará una carta de pago con el importe incluyendo los recargos correspondientes. Debes ingresar esta cantidad en los plazos indicados.
Documentación de respaldo
Aunque la presentación de la declaración complementaria es puramente telemática, debes conservar documentación que justifique los nuevos datos declarados. Si Hacienda posteriormente cuestiona la regularización, necesitarás demostrar cómo calculaste las ganancias.
Descarga los historiales de movimientos de todas las casas de apuestas donde operaste durante el ejercicio regularizado. Estos documentos deben mostrar saldos a 1 de enero y 31 de diciembre, así como todos los depósitos y retiradas realizados. Si la casa de apuestas ofrece informes anuales específicos para declaración fiscal, obtén también estos documentos.
Localiza extractos bancarios del ejercicio que muestren las transferencias entre tu cuenta corriente y las plataformas de juego. Estos extractos sirven como verificación cruzada de los datos de las casas de apuestas.
Si realizaste cálculos intermedios o mantuviste hojas de seguimiento de tu actividad de apuestas, conserva también estos registros. Cuanta más documentación puedas aportar, más sólida será tu posición si Hacienda solicita justificantes.
Regularización de varios ejercicios
Si olvidaste declarar ganancias de apuestas durante varios años consecutivos, debes presentar una declaración complementaria por cada ejercicio afectado. No es posible regularizar todo en una única declaración; cada ejercicio fiscal requiere su propia complementaria.
El orden de presentación generalmente no afecta al resultado, pero puede ser conveniente empezar por los ejercicios más antiguos para evitar que prescriban mientras tramitas los más recientes. Revisa las fechas de prescripción de cada ejercicio antes de comenzar.
Cada declaración complementaria generará su propio recargo calculado según el tiempo transcurrido desde el fin del plazo de aquel ejercicio. Un ejercicio regularizado con 6 meses de retraso tendrá recargo del 7%, mientras que otro regularizado con 30 meses tendrá recargo del 15% más intereses. No hay acumulación de recargos entre ejercicios.
Casos especiales: errores a tu favor
La regularización voluntaria también aplica cuando el error en tu declaración original resultó en un pago excesivo a Hacienda. Por ejemplo, si declaraste ganancias de apuestas sin descontar pérdidas que tenías derecho a compensar, pagaste más impuestos de los debidos.
En estos casos, la declaración complementaria resultará en una cantidad a devolver. Puedes solicitar la rectificación de tu autoliquidación y la devolución del exceso ingresado, junto con los intereses de demora a tu favor desde la fecha del ingreso indebido hasta la fecha de la devolución.
El plazo para solicitar estas devoluciones es también de cuatro años desde el fin del período voluntario de declaración. Si no actúas dentro de este plazo, pierdes el derecho a recuperar lo pagado de más.
Cuándo no es posible regularizar voluntariamente
Existen situaciones donde la regularización voluntaria ya no es una opción disponible. Conocerlas te ayudará a evaluar tu situación correctamente.
Si has recibido cualquier comunicación de Hacienda relativa al ejercicio que pretendes regularizar, ya no puedes hacerlo voluntariamente. Esto incluye requerimientos de información, propuestas de liquidación, inicios de procedimiento de comprobación, o cualquier otra notificación que indique que Hacienda está investigando tu situación fiscal de ese ejercicio.
Si el ejercicio ya ha prescrito, tampoco tiene sentido regularizar porque Hacienda no puede exigirte nada respecto a períodos prescritos. Sin embargo, asegúrate de que realmente ha prescrito: el plazo es de cuatro años desde el fin del período voluntario, y puede haberse interrumpido por actuaciones previas de Hacienda.
Si tu situación implica cantidades defraudadas superiores a 120.000 euros por ejercicio, podrías estar en el ámbito del delito fiscal. En estos casos extremos, la regularización tiene implicaciones penales además de tributarias, y es imprescindible el asesoramiento de un abogado especializado antes de actuar.
Beneficios adicionales de regularizar
Más allá del ahorro económico directo, la regularización voluntaria ofrece beneficios intangibles que no deben subestimarse.
La tranquilidad de saber que has puesto tus asuntos en orden tiene valor. No tendrás que preocuparte cada vez que llegue una carta de Hacienda, ni vivirás con la incertidumbre de cuándo te descubrirán. Cerrar el tema de forma definitiva permite seguir adelante sin lastres.
Además, demuestras buena fe ante la Administración. Si en el futuro tienes cualquier otra incidencia fiscal, tu historial de regularización voluntaria puede considerarse como atenuante. Los contribuyentes que colaboran activamente con Hacienda reciben un trato diferente al de quienes sistemáticamente intentan evadir.
Actualización:
