
Apuestas deportivas para autónomos cómo afecta tu declaración
 Available in United States
Si eres trabajador autónomo y obtienes ganancias de apuestas deportivas, es fundamental entender cómo estas rentas interactúan con tus obligaciones fiscales habituales. Aunque muchos autónomos piensan que su situación fiscal es más compleja que la de un asalariado, la realidad es que las ganancias del juego tributan exactamente igual para todos: como ganancias patrimoniales en la base general del IRPF. Sin embargo, hay matices importantes que afectan específicamente a quienes desarrollan una actividad económica por cuenta propia.
La principal diferencia para el autónomo no está en cómo tributan las apuestas, sino en las implicaciones prácticas: la obligación casi segura de declarar, el impacto en el tipo marginal, y la claridad necesaria para distinguir las ganancias del juego de los rendimientos de tu actividad profesional.
Las apuestas no son rendimientos de actividad económica
El primer concepto que debes tener claro es que las ganancias de apuestas deportivas no se consideran rendimientos de tu actividad económica, aunque seas autónomo. Son ganancias patrimoniales, exactamente igual que para un asalariado, un pensionista o cualquier otro contribuyente.
Esta distinción tiene consecuencias prácticas importantes. Las ganancias del juego no deben incluirse en el Modelo 130 de pagos fraccionados de autónomos. No forman parte de la base de cotización a la Seguridad Social. No están sujetas a IVA ni a retención. Y no se mezclan con los ingresos y gastos de tu actividad profesional en el libro de registros.
En tu declaración de renta, las ganancias de apuestas van en las casillas correspondientes a ganancias patrimoniales no derivadas de transmisiones, mientras que los rendimientos de tu actividad van en el apartado de actividades económicas. Son compartimentos separados que se suman al final para determinar tu base imponible general.
Obligación de declarar prácticamente garantizada
Como autónomo, casi con total seguridad estás obligado a presentar la declaración de la renta cada año, independientemente de cuánto hayas ganado apostando. La normativa del IRPF establece que los titulares de actividades económicas deben presentar declaración salvo casos muy excepcionales.
Esto significa que, aunque tus ganancias de apuestas sean de solo 50 euros, debes incluirlas en tu declaración si ya estás obligado a declarar por tu actividad. No existe un mínimo exento específico para las ganancias del juego; simplemente se suman al resto de tus rentas.
Para un asalariado con ingresos bajos, las ganancias de apuestas por debajo de ciertos umbrales pueden no generar obligación de declarar. Para ti como autónomo, esa posibilidad prácticamente no existe: si tienes actividad económica, declaras, y si declaras, incluyes todas tus rentas, incluidas las apuestas.
Impacto en el tipo marginal
Las ganancias de apuestas se suman a la base imponible general junto con los rendimientos de tu actividad económica, tu salario si lo tienes, y otros rendimientos. Esto significa que tributan al tipo marginal que corresponda según tus ingresos totales.
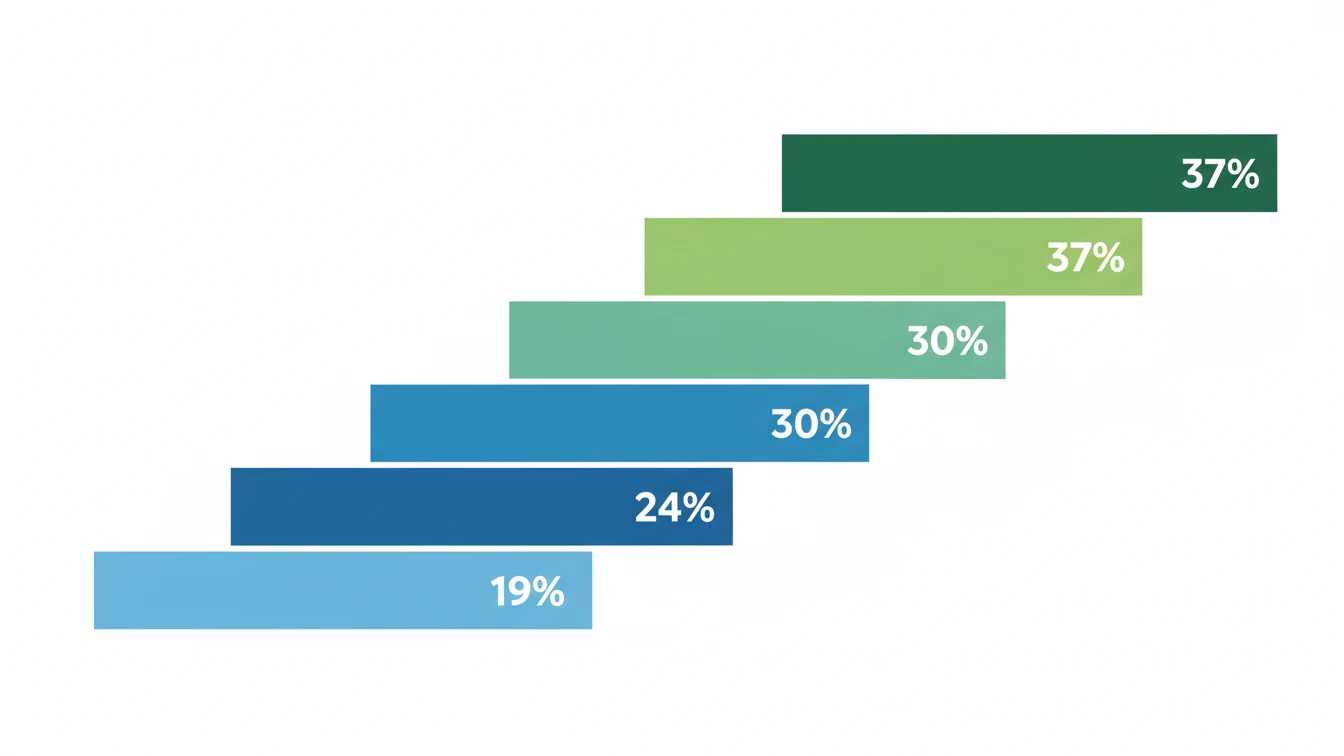
Si tu actividad económica te genera rendimientos que ya te sitúan en tramos altos del IRPF, las ganancias de apuestas tributarán a ese mismo tipo marginal. Por ejemplo, si tus rendimientos netos de actividad son de 50.000 euros, cualquier ganancia adicional por apuestas tributará aproximadamente al 37%, no al 19% que aplicaría si fueran tus únicos ingresos.
Este efecto no es exclusivo de los autónomos, pero suele ser más relevante porque los autónomos exitosos pueden tener bases imponibles elevadas donde cada euro adicional tributa a tipos altos.
No puedes deducir gastos relacionados con las apuestas
Como autónomo estás acostumbrado a deducir gastos necesarios para tu actividad: suministros, material, desplazamientos, cuotas profesionales. Sin embargo, esta posibilidad no se extiende a las apuestas deportivas.
Las ganancias del juego son ganancias patrimoniales y no admiten deducción de gastos. No puedes deducir el ordenador que usas para apostar, la conexión a internet, suscripciones a tipsters, software de análisis estadístico, ni ningún otro gasto relacionado con tu actividad de apuestas, por muy real y documentado que sea.
La única compensación permitida es entre ganancias y pérdidas del propio juego dentro del mismo ejercicio fiscal. Si ganas 5.000 euros en una casa de apuestas y pierdes 3.000 en otra, tributas por los 2.000 euros de beneficio neto. Pero no puedes restar de ese beneficio ningún gasto asociado.
Separación clara entre actividad y juego
Para evitar confusiones y problemas con Hacienda, es fundamental mantener una separación clara entre tu actividad económica y tu actividad de juego.
Utiliza cuentas bancarias diferentes para los movimientos de tu negocio y para los depósitos y retiradas de casas de apuestas. Si mezclas todo en la misma cuenta, la trazabilidad se complica y puedes tener dificultades para justificar qué es cada cosa en caso de comprobación.
No incluyas ningún movimiento relacionado con apuestas en tus libros de registro de actividad económica. Los depósitos no son gastos deducibles y las retiradas no son ingresos de tu actividad. Mantén registros separados para tu control de apuestas.
Si emites facturas por tu actividad profesional, nunca mezcles conceptos relacionados con apuestas. Cada fuente de renta tiene su tratamiento específico y mezclarlas solo genera confusión y riesgo de errores.
El caso especial del apostador profesional
Existe un debate recurrente sobre si un apostador muy exitoso puede considerarse profesional y tributar sus ganancias como rendimientos de actividad económica en lugar de ganancias patrimoniales. Aunque este tema se desarrolla en profundidad en otro artículo, como autónomo debes conocer las implicaciones.
Si ya eres autónomo por otra actividad y además apuestas de forma habitual, en principio sigues tributando las apuestas como ganancias patrimoniales. Solo si las apuestas se convierten en tu actividad principal, con dedicación exclusiva, organización empresarial y constituyen tu fuente fundamental de ingresos, podría plantearse el tratamiento como actividad económica.
La Dirección General de Tributos ha sido muy reacia a aceptar esta calificación, y en la práctica la inmensa mayoría de apostadores, incluso los muy exitosos, siguen tributando como ganancias patrimoniales. No asumas que por ser autónomo puedes elegir cómo tributar tus apuestas; la calificación depende de criterios objetivos que Hacienda interpreta de forma restrictiva.
Modelo 130 y pagos fraccionados
El Modelo 130 de pago fraccionado trimestral solo recoge los rendimientos de tu actividad económica, no las ganancias patrimoniales. Por tanto, las ganancias de apuestas no se incluyen en el 130 y no generan obligación de pago fraccionado por sí mismas.
Esto puede crear una situación de desfase: durante el año pagas fraccionadamente solo por tu actividad económica, pero en la declaración anual se suman las ganancias de apuestas y el resultado puede salir a pagar más de lo esperado.
Para evitar sorpresas, si tus ganancias de apuestas son significativas, considera hacer una provisión de fondos a lo largo del año para cubrir el impuesto que generarán en la declaración anual.
Cuota de autónomos y ganancias del juego
Las ganancias de apuestas deportivas no forman parte de la base de cotización a la Seguridad Social de los trabajadores autónomos. La cuota que pagas mensualmente se calcula sobre los rendimientos netos de tu actividad económica, no sobre tu renta total.
Esto significa que ganar dinero apostando no incrementa tu cuota de autónomo, lo cual es una ventaja fiscal relativa. Sin embargo, tampoco contribuye a mejorar tu base reguladora para prestaciones como la jubilación o la incapacidad.
Si en algún momento tus ganancias de apuestas fueran reconocidas como actividad económica (algo muy poco frecuente), entonces sí entrarían en la base de cotización y afectarían a tu cuota.
Documentación y registros para el autónomo
Como autónomo estás acostumbrado a mantener una contabilidad ordenada de tu actividad. Aplica el mismo rigor a tus apuestas, aunque los registros sean separados.
Descarga los informes anuales de todas las casas de apuestas donde operes. Mantén una hoja de cálculo con el control de beneficios por operador. Conserva extractos bancarios que muestren los movimientos con las plataformas de juego. Guarda esta documentación durante al menos cuatro años.
En caso de comprobación fiscal, Hacienda puede revisar tanto tu actividad económica como tus ganancias patrimoniales. Tener la documentación ordenada y separada facilita responder a cualquier requerimiento sin confusiones.
Declaración conjunta o individual
Si estás casado y presentas declaración conjunta, las ganancias de apuestas de ambos cónyuges se suman en la declaración familiar. Si uno de los dos es autónomo con rendimientos elevados y el otro tiene ganancias significativas por apuestas, puede ser interesante analizar si la tributación individual resulta más favorable.
La planificación fiscal familiar es especialmente relevante para autónomos porque los rendimientos de la actividad suelen concentrarse en uno de los cónyuges, mientras que otras rentas pueden distribuirse de forma diferente.
Consejos prácticos para el autónomo apostador
Mantén las apuestas como una actividad claramente secundaria y recreativa. Si las ganancias empiezan a ser comparables a los rendimientos de tu actividad profesional, consulta con un asesor fiscal para analizar las implicaciones.
Reserva una parte de tus ganancias de apuestas para el pago de impuestos. Al no haber retención ni pago fraccionado, todo el impuesto se liquida en la declaración anual.
No intentes mezclar gastos de apuestas con gastos de tu actividad profesional. Hacienda puede detectar estas prácticas y las consecuencias incluyen sanciones además de tener que pagar el impuesto correcto.
Considera que el tiempo que dedicas a apostar es tiempo que no dedicas a tu actividad profesional. Desde una perspectiva fiscal, los rendimientos de tu actividad permiten deducir gastos y cotizar para prestaciones, mientras que las ganancias del juego no ofrecen estas ventajas.
Actualización:
