
Base imponible general vs base del ahorro dónde tributan apuestas
 Available in United States
Cuando empiezas a investigar sobre fiscalidad de las apuestas, inevitablemente te encuentras con dos conceptos que generan confusión: la base imponible general y la base imponible del ahorro. Muchos apostadores asumen erróneamente que sus ganancias del juego tributan en la base del ahorro, igual que los dividendos de acciones o los intereses de depósitos bancarios. Esta confusión tiene consecuencias prácticas importantes, porque los tipos impositivos de cada base son significativamente diferentes. Entender en cuál de las dos encajan tus ganancias de apuestas es fundamental para calcular correctamente cuánto pagarás a Hacienda.
La respuesta corta es que las ganancias de apuestas deportivas tributan en la base imponible general, no en la del ahorro. Esto significa que se suman a tu salario y otros rendimientos del trabajo, aplicándose los tramos progresivos del IRPF que pueden llegar hasta el 47%. Si tus ganancias tributaran en la base del ahorro, los tipos máximos serían considerablemente más bajos, alcanzando el 30% solo para cantidades superiores a 300.000 euros. La diferencia puede suponer miles de euros dependiendo de las cantidades implicadas.
El diseño dual del IRPF español
El Impuesto sobre la Renta de las Personas Físicas en España no aplica un único tipo impositivo a todos los ingresos. El sistema distingue entre dos grandes categorías de rentas que reciben tratamiento fiscal diferenciado. Por un lado, la base imponible general agrupa los rendimientos del trabajo, las actividades económicas, los rendimientos del capital inmobiliario y determinadas ganancias patrimoniales. Por otro lado, la base imponible del ahorro recoge los rendimientos del capital mobiliario y ciertas ganancias patrimoniales específicas, principalmente las derivadas de transmisiones.
Esta distinción no es arbitraria ni caprichosa. Responde a una filosofía fiscal que considera que los rendimientos del trabajo y la actividad productiva deben contribuir más al sostenimiento del sistema que los rendimientos pasivos del capital. Los tipos de la base general son más altos y más progresivos, mientras que los de la base del ahorro son más contenidos. La intención declarada es incentivar el ahorro a largo plazo mientras se asegura que quienes trabajan y emprenden aporten su parte justa.
Las ganancias patrimoniales se reparten entre ambas bases según su origen. Las que proceden de la transmisión de elementos patrimoniales —vender una casa, unas acciones o un fondo de inversión— van a la base del ahorro. Las ganancias que no proceden de transmisiones —premios, subvenciones, indemnizaciones y, sí, ganancias del juego— se integran en la base general. Esta clasificación es la clave para entender por qué tus ganancias apostando tributan junto a tu nómina y no junto a los dividendos de tus inversiones.
Por qué las apuestas van a la base general
La Ley del IRPF clasifica las ganancias de las apuestas deportivas como «ganancias patrimoniales no derivadas de la transmisión de elementos patrimoniales». Esta denominación técnica indica que el dinero que ganas apostando no procede de vender algo que previamente poseías. No has vendido un activo para obtener esa ganancia; simplemente has acertado un pronóstico y la casa de apuestas te ha pagado por ello.
Cuando vendes acciones de Telefónica, estás transmitiendo un elemento patrimonial que antes era tuyo a cambio de dinero. La diferencia entre lo que pagaste por esas acciones y lo que has obtenido al venderlas es tu ganancia patrimonial, y va a la base del ahorro. Cuando ganas una apuesta deportiva, no estás vendiendo nada. Apostaste 50 euros a que el Barcelona ganaría, acertaste, y ahora tienes 100 euros. No hubo transmisión de ningún elemento patrimonial; hubo una ganancia directa derivada del juego.
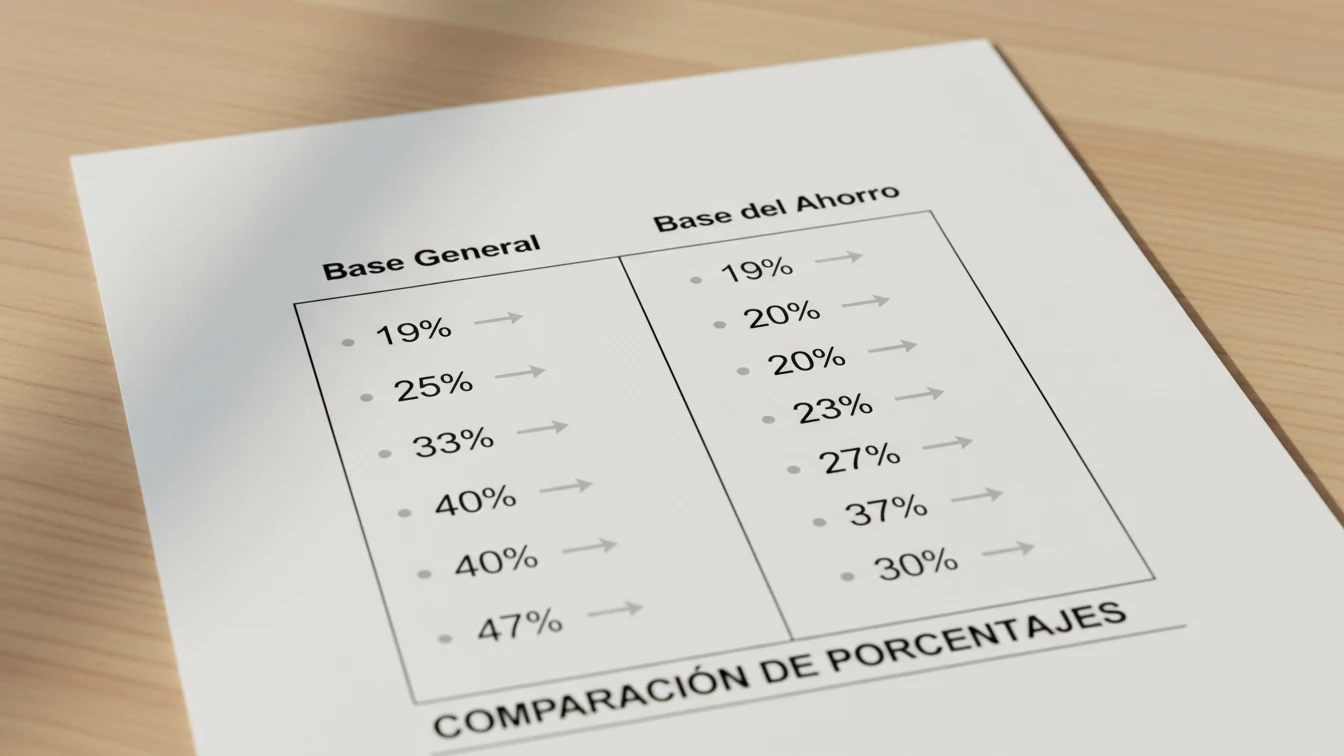
Esta distinción puede parecer sutil, pero tiene consecuencias fiscales muy reales. Los tipos impositivos de la base del ahorro en 2025 oscilan entre el 19% para los primeros 6.000 euros y el 30% para cantidades superiores a 300.000 euros. Compara estos tipos con los de la base general, que van del 19% al 47%, y entenderás por qué la clasificación importa tanto.
El impacto práctico en tu factura fiscal
Vamos a ilustrar la diferencia con un ejemplo concreto. Supongamos que Elena tiene un salario de 35.000 euros y ha ganado 10.000 euros apostando durante el año. Sus ganancias de apuestas se suman a su salario, dando una base imponible general de 45.000 euros.
Esos 10.000 euros de ganancias de apuestas tributarán en el tramo que corresponda según la escala progresiva. Como el salario de Elena ya ha consumido los tramos del 19%, 24% y parte del 30%, sus ganancias de apuestas tributarán mayoritariamente al 30% y al 37%. El coste fiscal de esos 10.000 euros rondará los 3.200-3.500 euros.
Si esas mismas ganancias tributaran en la base del ahorro, el panorama sería muy diferente. La base del ahorro aplica su propia escala de tipos, independiente del resto de ingresos. Los primeros 6.000 euros tributarían al 19%, los siguientes 4.000 euros al 21%. El coste fiscal total sería de aproximadamente 1.980 euros, casi la mitad que en el escenario real.
La diferencia de más de 1.200 euros en impuestos no es trivial. Para apostadores con ganancias más elevadas o salarios más altos, la brecha se amplía proporcionalmente. Un apostador que gane 30.000 euros y tenga un salario de 50.000 euros puede encontrarse pagando entre un 35% y un 45% por sus ganancias del juego, cuando si tributaran en la base del ahorro el tipo marginal sería del 21-23%.
Las consecuencias de la no compensación
El encuadramiento de las ganancias de apuestas en la base general tiene otra consecuencia importante: la imposibilidad de compensar pérdidas del juego con otras rentas. Dentro de la base general existen compartimentos estancos. Las pérdidas patrimoniales no derivadas de transmisiones solo pueden compensar ganancias de la misma naturaleza. Las pérdidas de tus apuestas pueden reducir tus ganancias de apuestas, pero no pueden tocar tu salario ni otros rendimientos.
Si en la base del ahorro tuvieras pérdidas por la venta de acciones, podrías compensarlas parcialmente con dividendos o con ganancias de otras transmisiones. El sistema de la base del ahorro es más permisivo en cuanto a compensaciones cruzadas. Pero como las apuestas están en la base general, no puedes beneficiarte de estas flexibilidades.
Imaginemos a Roberto, que tiene un salario de 40.000 euros. Durante el año ganó 8.000 euros apostando en los primeros meses, pero luego tuvo una mala racha y perdió 12.000 euros. Su resultado neto es una pérdida de 4.000 euros. Sin embargo, esa pérdida no puede restar nada de sus 40.000 euros de salario. Roberto pagará impuestos por su salario íntegro, y la pérdida de las apuestas simplemente desaparecerá fiscalmente sin generar ningún beneficio tributario.
Esta asimetría es una de las críticas más frecuentes al tratamiento fiscal del juego online en España. Los apostadores ganadores pagan impuestos sobre sus ganancias, pero los perdedores no pueden deducir sus pérdidas de otros ingresos. El sistema asume implícitamente que el juego es una actividad de ocio cuyos costes no deben ser subvencionados fiscalmente por la comunidad.
Comparativa con otros productos financieros
La diferencia de tratamiento entre las apuestas deportivas y otros productos financieros resulta llamativa cuando se analizan casos concretos. Un inversor que compra y vende criptomonedas tributa en la base del ahorro por sus ganancias. Un trader de divisas que especula con el euro-dólar también va a la base del ahorro. Incluso quien invierte en CFDs sobre índices bursátiles —un producto altamente especulativo— tributa en la base del ahorro porque se considera que hay transmisión de un instrumento financiero.
El apostador deportivo, en cambio, se encuentra en la base general independientemente de lo sofisticada que sea su estrategia. Puedes aplicar modelos estadísticos avanzados, gestionar tu bankroll con disciplina profesional y diversificar tus apuestas entre múltiples mercados. Nada de esto cambia la naturaleza fiscal de tus ganancias. A ojos de Hacienda, sigues siendo alguien que gana premios en juegos de azar, y esos premios van a la base general.
Esta diferencia de tratamiento genera situaciones paradójicas. Un apostador profesional de Betfair que opera en el exchange mediante trading deportivo tributa al mismo tipo que alguien que apuesta cinco euros a la quiniela por diversión. Mientras tanto, un especulador de opciones binarias —un producto financiero con características muy similares al juego— disfruta de los tipos más benignos de la base del ahorro.
La excepción del jugador profesional
Existe un escenario teórico donde el tratamiento fiscal de las apuestas podría cambiar: cuando la actividad se considera una actividad económica profesional en lugar de una ganancia patrimonial ocasional. Si un apostador demuestra que vive exclusivamente de las apuestas, que dedica jornada completa a esta actividad, que mantiene registros contables detallados y que opera con la estructura de un negocio, podría argumentar que sus rendimientos son de actividad económica.
Este encuadramiento tiene ventajas e inconvenientes. Por el lado positivo, los gastos relacionados con la actividad serían deducibles: equipos informáticos, subscripciones a servicios de datos, formación especializada, incluso parte de los suministros del hogar si trabajas desde casa. Por el lado negativo, deberías darte de alta como autónomo, pagar cuotas a la Seguridad Social y cumplir con todas las obligaciones formales de los trabajadores por cuenta propia.
En la práctica, Hacienda rara vez acepta esta recalificación y la jurisprudencia es escasa. La Dirección General de Tributos ha mantenido tradicionalmente que las ganancias del juego son ganancias patrimoniales, no rendimientos de actividad económica, salvo prueba contundente en contrario. Para la inmensa mayoría de apostadores, incluso aquellos que ganan cantidades importantes de forma consistente, la base imponible general seguirá siendo el destino de sus ganancias.
Implicaciones para la planificación fiscal
Aceptando que tus ganancias de apuestas tributan en la base general, la planificación fiscal debe orientarse a minimizar el impacto dentro de ese marco. Las aportaciones a planes de pensiones reducen la base imponible general, lo que puede hacer que parte de tus ganancias de apuestas pasen a tributar en un tramo inferior. Si estás en el límite entre el 30% y el 37%, una aportación al plan de pensiones podría generar un ahorro fiscal inmediato.
Del mismo modo, cualquier deducción que aplique sobre la base general beneficia indirectamente a tus ganancias de apuestas. Deducciones autonómicas por alquiler de vivienda habitual, deducciones por maternidad o paternidad, gastos de guardería… Todas estas partidas reducen tu carga fiscal total y, por extensión, el coste de tributar tus ganancias del juego.
El conocimiento de que las apuestas van a la base general también debería informar tu actitud hacia el riesgo. Sabiendo que Hacienda se llevará entre un 30% y un 47% de tus ganancias dependiendo de tu situación, puedes ajustar tus expectativas de rentabilidad. Una apuesta que parece rentable antes de impuestos puede resultar mucho menos atractiva cuando incorporas el coste fiscal real.
Actualización:
