
Calendario fiscal del apostador fechas clave para 2026
 Available in United States
El calendario fiscal marca el ritmo de las obligaciones tributarias de cualquier contribuyente, pero para quienes obtienen ganancias apostando adquiere una relevancia especial. Conocer las fechas límite, los plazos de presentación y los momentos clave del año fiscal permite planificar tanto la actividad de juego como el cumplimiento de las obligaciones con Hacienda. Este calendario te servirá como referencia para no perderte ningún plazo importante durante 2026 y los primeros meses de 2026.
El año fiscal español coincide con el año natural, comenzando el 1 de enero y finalizando el 31 de diciembre. Las ganancias que obtengas apostando durante 2024 se declaran en la campaña de renta que tiene lugar entre abril y junio de 2026. Las ganancias de 2026 se declararán en 2026. Esta estructura de desfase entre el año de generación de la renta y el año de declaración es importante para planificar tus finanzas y anticipar las obligaciones fiscales.
Campaña de la Renta 2024: fechas principales
La campaña de la renta correspondiente al ejercicio 2024 se desarrolla durante la primavera de 2026 con un calendario escalonado según el método de presentación elegido. La Agencia Tributaria ha establecido las siguientes fechas oficiales que todo apostador debe conocer.
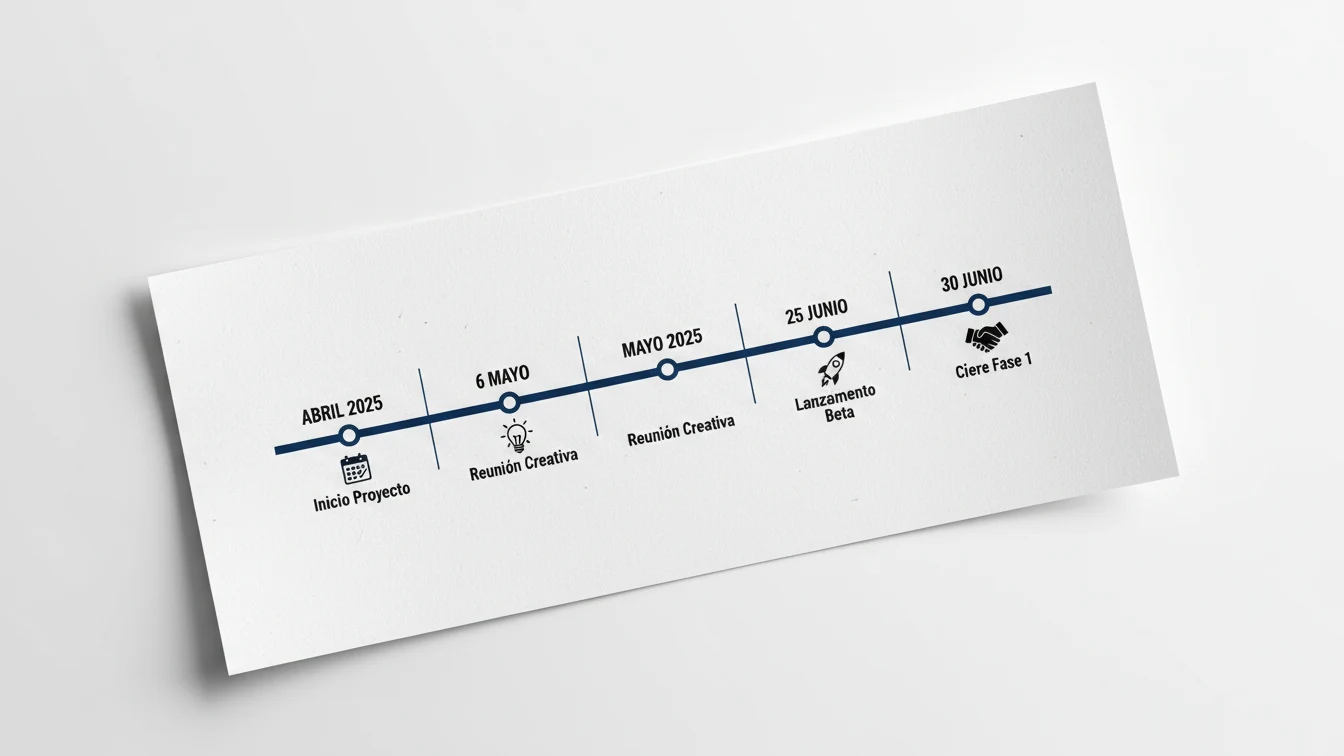
El 2 de abril de 2026 marca el inicio de la campaña. Desde este día puedes acceder al programa Renta Web y presentar tu declaración por internet. Los datos fiscales estarán disponibles unos días antes, desde mediados de marzo, para que puedas consultarlos y preparar la documentación necesaria antes de la apertura oficial. Si has tenido ganancias de apuestas durante 2024, este es el momento de recopilar los historiales de las casas de apuestas y calcular tu beneficio neto.
El 6 de mayo de 2026 comienza la atención telefónica para confeccionar declaraciones. Si prefieres que un funcionario de la Agencia Tributaria te ayude a hacer tu declaración por teléfono, puedes solicitar cita a partir del 29 de abril. Este servicio es útil para contribuyentes con situaciones relativamente sencillas, pero si tus ganancias de apuestas son complejas o tienes actividad en múltiples casas, puede ser más práctico utilizar Renta Web directamente.
El 2 de junio de 2026 se inicia la atención presencial en las oficinas de la Agencia Tributaria. La cita previa para ser atendido presencialmente puede solicitarse desde el 29 de mayo. Esta opción resulta útil para quienes necesitan aclarar dudas específicas o tienen dificultades con los medios electrónicos, aunque implica desplazamiento y espera.
El 25 de junio de 2026 es la fecha límite para presentar declaraciones con resultado a ingresar si deseas domiciliar el pago en tu cuenta bancaria. La domiciliación permite que Hacienda cargue el importe directamente en tu cuenta el último día del plazo, evitando que tengas que realizar la gestión de pago manualmente. Si tu declaración de apuestas resulta en una cuota positiva y quieres utilizar esta modalidad, asegúrate de presentar antes de esta fecha.
El 30 de junio de 2026 es el último día de la campaña. Todas las declaraciones, independientemente de su resultado, deben estar presentadas antes de la medianoche de este día. Si tu declaración resulta a devolver o si prefieres realizar el pago mediante otros medios distintos a la domiciliación, este es tu fecha límite real.
El fraccionamiento del pago
Si tu declaración resulta a ingresar, tienes la opción de fraccionar el pago en dos plazos sin coste adicional de intereses. Esta posibilidad es especialmente útil para apostadores que han tenido un buen año y enfrentan una factura fiscal significativa.
El primer plazo, correspondiente al 60% del importe total, se carga el 30 de junio de 2026 si has optado por la domiciliación bancaria. Si pagas por otros medios, debes realizar el ingreso antes de esa fecha.
El segundo plazo, el 40% restante, vence el 5 de noviembre de 2026. Para este segundo pago, debes utilizar el modelo 102 de ingreso del segundo plazo de IRPF. Si domiciliaste el primer pago, el segundo también se cargará automáticamente en la cuenta indicada.
El fraccionamiento del pago es automático cuando lo solicitas al presentar la declaración. No requiere justificación ni cumplir requisitos especiales. Simplemente marca la opción correspondiente en el momento de la presentación y el sistema gestionará los dos cargos en las fechas indicadas.
Fechas relevantes para apostadores
Más allá de las fechas oficiales de la campaña de renta, existen otros momentos del año que tienen especial relevancia para quienes apuestan regularmente.
El 31 de diciembre de cada año es la fecha de cierre del ejercicio fiscal. Tu saldo en las casas de apuestas a esta fecha forma parte del cálculo del beneficio neto. Es recomendable anotar los saldos de todas tus cuentas de apuestas ese día, ya sea mediante capturas de pantalla o consultando el historial de movimientos. Este dato será necesario cuando llegue el momento de declarar.
El 1 de enero marca el inicio del nuevo ejercicio fiscal. Cualquier ganancia o pérdida que se produzca a partir de esta fecha corresponde al ejercicio que se declarará al año siguiente. Las apuestas pendientes a 31 de diciembre que se resuelvan en enero tributarán en el nuevo ejercicio.
Durante los meses de febrero y marzo, las casas de apuestas suelen poner a disposición de los usuarios los informes anuales del ejercicio anterior. Estos informes contienen los datos necesarios para calcular el beneficio neto: saldo inicial, saldo final, depósitos y retiradas. Descárgalos en cuanto estén disponibles y guárdalos para la declaración.
El plazo de cuatro años para complementarias y prescripción es otra fecha relevante que debes tener presente. Por ejemplo, la declaración del ejercicio 2020, cuyo plazo ordinario terminó el 30 de junio de 2021, prescribe el 30 de junio de 2026. Hasta esa fecha puedes presentar complementarias de ese ejercicio; después, tanto tu derecho a rectificar como el derecho de Hacienda a reclamar prescriben.
Calendario para 2026: primeras referencias
Aunque los detalles específicos de la campaña de renta 2026 se confirmarán oficialmente a principios de 2026, el patrón general de fechas se mantiene estable de un año a otro. Basándonos en el calendario histórico, estas serían las fechas orientativas para quienes quieran planificar con antelación.
La campaña de la renta 2026 comenzará previsiblemente en los primeros días de abril de 2026, con apertura de Renta Web para presentación telemática. La atención telefónica arrancará en la primera semana de mayo de 2026, y la atención presencial en las primeras jornadas de junio de 2026. El cierre de la campaña se producirá el 30 de junio de 2026, con fecha límite del 25 de junio para domiciliaciones de declaraciones a ingresar.
Estas fechas son orientativas y podrían variar ligeramente según decisiones de la Agencia Tributaria. La confirmación oficial se publica habitualmente en enero del año de la campaña, tanto en el BOE como en la web de la Agencia Tributaria.
Plazos para reclamaciones y recursos
Si no estás conforme con algún aspecto de tu declaración o con actuaciones de la Agencia Tributaria, existen plazos específicos para presentar reclamaciones y recursos.
Para solicitar la rectificación de una autoliquidación cuando el error te perjudica —declaraste más de lo debido—, el plazo es de cuatro años desde el día siguiente al fin del período voluntario de declaración. Puedes solicitar que te devuelvan lo pagado en exceso dentro de este plazo.
Si recibes una liquidación provisional de Hacienda modificando tu declaración, dispones de un mes desde la notificación para presentar recurso de reposición o reclamación económico-administrativa. Dejar pasar este plazo sin recurrir convierte la liquidación en firme.
Las solicitudes de aplazamiento y fraccionamiento de deudas tributarias deben presentarse dentro del período voluntario de pago, que generalmente es de un mes desde la notificación de la liquidación. Si necesitas más tiempo para pagar una deuda derivada de tus ganancias de apuestas, solicita el aplazamiento antes de que venza el plazo voluntario.
Recomendaciones de planificación temporal
La gestión eficiente del calendario fiscal requiere anticipación y organización. Estas recomendaciones te ayudarán a cumplir tus obligaciones sin agobios de última hora.
Durante los últimos días de diciembre, dedica unos minutos a documentar tu situación en las casas de apuestas. Anota los saldos, verifica si tienes apuestas pendientes que afectarán al cálculo, y asegúrate de tener acceso a los historiales de movimientos.
En enero y febrero, cuando las casas de apuestas publiquen sus informes anuales, descárgalos y calcula tu beneficio neto preliminar. Este ejercicio temprano te permitirá anticipar si tendrás que declarar, qué cuota aproximada deberás pagar, y si conviene realizar aportaciones a planes de pensiones u otras operaciones de planificación fiscal antes del cierre del período.
En marzo, con los datos fiscales disponibles, verifica que la información que Hacienda tiene sobre ti es correcta. Los datos de rendimientos del trabajo, intereses bancarios y otras rentas aparecerán en el sistema; las ganancias de apuestas generalmente no aparecen precargadas, pero confirmar el resto de información evita sorpresas.
Presenta tu declaración en las primeras semanas de abril si es posible. Las devoluciones se procesan por orden de presentación, por lo que quienes presentan antes suelen cobrar antes. Además, presentar pronto deja margen para corregir errores si los detectas posteriormente.
Si tu declaración resulta a ingresar, valora el fraccionamiento del pago. Tener que desembolsar una cantidad importante de golpe puede afectar tu liquidez para apostar durante los meses siguientes. El fraccionamiento sin intereses es una facilidad que merece la pena aprovechar.
Consecuencias de incumplir los plazos
Presentar la declaración fuera de plazo tiene consecuencias que varían según el tiempo de retraso y si actúas antes o después de que Hacienda te requiera.
Si presentas voluntariamente después del 30 de junio pero antes de recibir ningún requerimiento, se aplican recargos por presentación extemporánea: 1% más un 1% adicional por cada mes completo de retraso durante los primeros doce meses, y 15% más intereses de demora a partir del mes doce.
Si Hacienda te requiere antes de que presentes, se aplican sanciones que pueden oscilar entre el 50% y el 150% de la cantidad dejada de ingresar, además de intereses de demora. La diferencia económica entre regularizar voluntariamente y ser requerido es sustancial.
No declarar ganancias de apuestas cuando existe obligación de hacerlo puede constituir infracción tributaria grave o muy grave, con las sanciones correspondientes. Hacienda dispone de mecanismos de cruce de datos con las casas de apuestas y puede detectar omisiones incluso años después de que se produjeran las ganancias.
El cumplimiento puntual de las obligaciones fiscales no solo evita sanciones y recargos, sino que proporciona tranquilidad y claridad sobre tu situación patrimonial. Marcar las fechas clave en tu calendario y actuar con la antelación suficiente es la mejor estrategia para mantener tus obligaciones fiscales al día sin sobresaltos.
Actualización:
