
Declaración complementaria por apuestas no declaradas
 Available in United States
Descubrir que olvidaste declarar las ganancias de tus apuestas deportivas en ejercicios anteriores genera una mezcla de preocupación y confusión sobre cómo proceder. La buena noticia es que el sistema tributario español ofrece mecanismos para regularizar voluntariamente tu situación antes de que Hacienda actúe. La declaración complementaria es la herramienta que permite corregir errores u omisiones en declaraciones ya presentadas, y utilizarla a tiempo puede suponer la diferencia entre un recargo moderado y una sanción que puede alcanzar el 150% de lo no declarado.
El principio que subyace en este mecanismo es el fomento del cumplimiento voluntario. La Agencia Tributaria prefiere que los contribuyentes corrijan sus propios errores a tener que iniciar procedimientos de inspección costosos en tiempo y recursos. Por esta razón, quien regulariza voluntariamente recibe un trato más favorable que quien espera a ser descubierto. Entender las opciones disponibles y los plazos aplicables te permitirá tomar la mejor decisión según tu situación particular.
Cuándo es necesaria una declaración complementaria
La declaración complementaria procede cuando, después de haber presentado una declaración de IRPF, descubres que cometiste un error u omisión que resulta en un menor ingreso a Hacienda o una mayor devolución de la que correspondía. En el contexto de las apuestas deportivas, las situaciones más comunes que requieren complementaria son el olvido total de declarar las ganancias del juego, la declaración de un importe inferior al real, o la incorrecta compensación de pérdidas que resultó en una base imponible menor de lo debido.
Si durante 2023 obtuviste 5.000 euros de beneficio apostando y no los incluiste en tu declaración de renta presentada en abril de 2024, esa omisión debe corregirse mediante una declaración complementaria del ejercicio 2023. El hecho de que hayan pasado meses desde la presentación original no impide la corrección; el plazo para presentar complementarias es de cuatro años desde el fin del período de declaración ordinario.
También procede la complementaria cuando declaraste las ganancias pero lo hiciste incorrectamente. Por ejemplo, si confundiste el dinero retirado con el beneficio real y declaraste 3.000 euros cuando en realidad ganaste 6.000 euros, debes corregir la diferencia. Igualmente, si aplicaste mal la compensación de pérdidas o utilizaste simultáneamente el bloque de casillas 282-287 y la casilla 304 duplicando datos, la complementaria permite subsanar estos errores.
No confundas la declaración complementaria con la rectificación de autoliquidación. La complementaria se utiliza cuando el error perjudica a Hacienda —declaraste menos de lo debido—. La rectificación procede cuando el error te perjudica a ti —declaraste más de lo debido o no aplicaste una deducción—. Son procedimientos distintos con consecuencias diferentes.
El procedimiento paso a paso
Presentar una declaración complementaria requiere acceder al sistema Renta Web de la Agencia Tributaria y localizar la declaración del ejercicio que deseas corregir. En la sede electrónica, busca la opción de ejercicios anteriores y selecciona el año correspondiente. El sistema te mostrará la declaración que presentaste en su momento y te permitirá modificarla.
Al acceder a la declaración anterior, el programa te preguntará qué tipo de modificación deseas realizar. Selecciona la opción de declaración complementaria y especifica el motivo. Para las ganancias de apuestas no declaradas, el motivo habitual es «por razones distintas a las específicamente contempladas», ya que no existe una opción específica para omisión de ganancias del juego.
Una vez dentro del formulario, navega hasta las casillas de ganancias patrimoniales del juego y añade o corrige los importes según corresponda. Si olvidaste declarar completamente las ganancias, introduce los importes en las casillas 282 y 287, o utiliza la casilla 304 con el beneficio neto. Si declaraste parcialmente, ajusta los importes para reflejar la realidad completa.
El sistema calculará automáticamente la nueva cuota resultante considerando las ganancias añadidas. La diferencia entre esta nueva cuota y la que resultó de tu declaración original es el importe adicional que debes ingresar. El programa también calculará los recargos aplicables según el tiempo transcurrido desde el fin del plazo de presentación ordinario.
Antes de presentar, deberás indicar el resultado de la declaración original: si te salió a ingresar, especifica cuánto pagaste; si te salió a devolver, indica cuánto recibiste. Esta información permite al sistema calcular correctamente la liquidación complementaria. Una vez verificados todos los datos, procede a la presentación y realiza el ingreso correspondiente en el plazo que el sistema te indique.
Recargos por presentación extemporánea
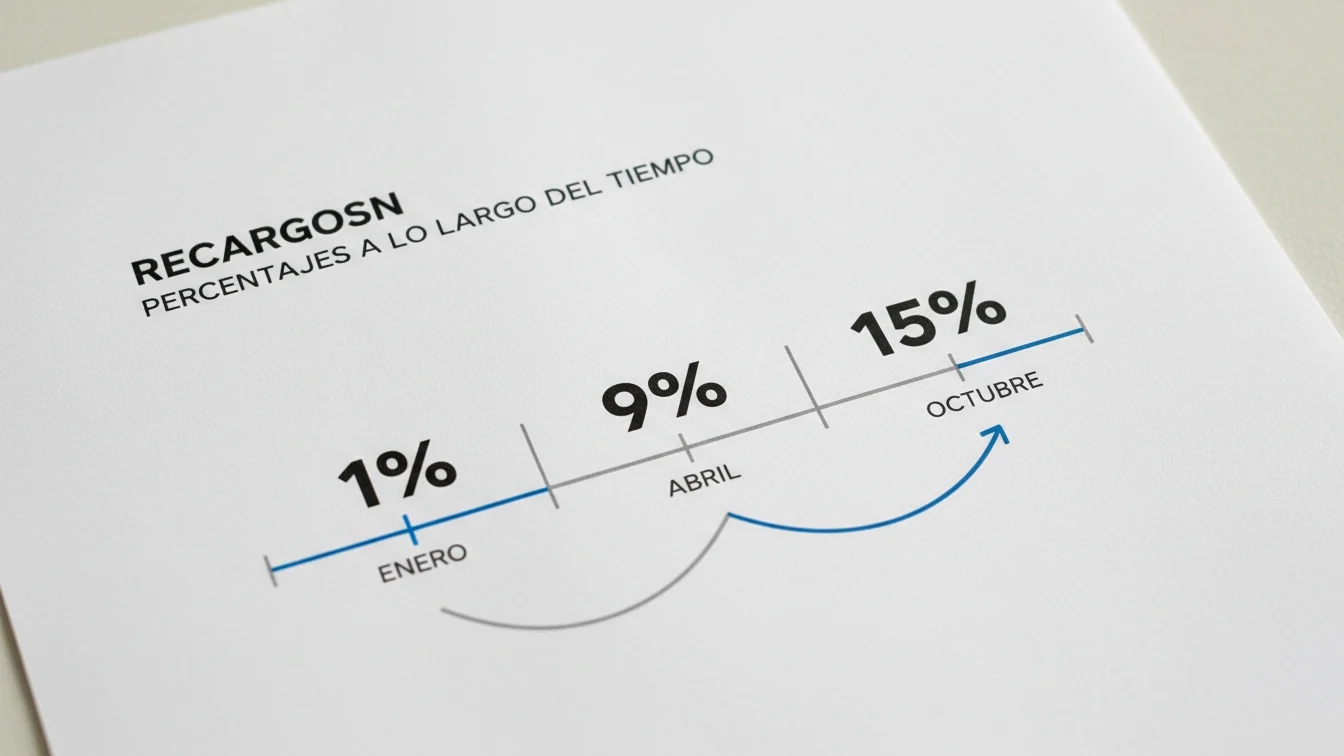
Cuando presentas una declaración complementaria fuera del plazo ordinario pero antes de que Hacienda te requiera, no se aplican sanciones sino recargos por presentación extemporánea. Estos recargos son significativamente más benignos que las sanciones y su cuantía depende del tiempo transcurrido desde el fin del plazo de declaración.
El sistema de recargos vigente establece un recargo del 1% del importe a ingresar más un 1% adicional por cada mes completo de retraso durante los primeros doce meses. Así, si presentas la complementaria tres meses después del plazo, el recargo será del 4% (1% base más 3% por los tres meses). Si presentas a los ocho meses, el recargo será del 9%.
A partir del mes número doce, el recargo se fija en el 15% del importe a ingresar, y además comienzan a devengarse intereses de demora sobre la cantidad adeudada. El tipo de interés de demora para 2024 es del 4,0625% anual, calculado proporcionalmente por los días transcurridos. Este escenario es menos favorable, pero sigue siendo preferible a las sanciones que se aplicarían si Hacienda detecta la omisión antes de que regularices.
Veamos un ejemplo práctico. Supongamos que olvidaste declarar 4.000 euros de ganancias de apuestas en tu renta de 2022, lo que habría supuesto unos 1.200 euros adicionales de impuesto según tu tramo marginal. Si presentas la complementaria en octubre de 2024, habrán pasado aproximadamente dieciséis meses desde el fin del plazo (junio de 2023). El recargo aplicable sería del 15% sobre los 1.200 euros, es decir, 180 euros, más los intereses de demora por los meses transcurridos desde el mes doce.
Sanciones evitadas mediante regularización voluntaria
La ventaja principal de presentar una declaración complementaria antes de que Hacienda actúe es evitar las sanciones tributarias, que pueden ser muy superiores a los recargos. El artículo 191 de la Ley General Tributaria establece tres niveles de infracción por dejar de ingresar: leve, grave y muy grave, con sanciones que van del 50% al 150% de la cantidad no declarada.
Una infracción se considera leve cuando la base de la sanción —el importe dejado de ingresar— no supera los 3.000 euros y no existe ocultación. En este caso, la sanción es del 50% de la cantidad no declarada. Si dejaste de declarar 2.000 euros de ganancias de apuestas que suponían 600 euros de impuesto, la sanción leve sería de 300 euros.
La infracción pasa a grave cuando la base supera los 3.000 euros o existe ocultación, entendida como la falta de declaración de rentas o la presentación de declaraciones con datos falsos. La sanción grave oscila entre el 50% y el 100% según las circunstancias, con incrementos por utilización de medios fraudulentos o reincidencia.
La infracción muy grave se aplica cuando se han utilizado medios fraudulentos o cuando la base de la sanción supera determinados umbrales con ocultación. Las sanciones muy graves pueden alcanzar el 150% de la cantidad dejada de ingresar, triplicando prácticamente la deuda original.
Comparando con los recargos por presentación extemporánea voluntaria, que raramente superan el 15% más intereses, la ventaja de regularizar antes de ser requerido resulta evidente. Incluso en el peor escenario de recargo máximo, pagarás significativamente menos que la sanción mínima del 50%.
Plazo para presentar la complementaria
El plazo para presentar una declaración complementaria coincide con el plazo de prescripción del derecho de Hacienda a liquidar la deuda tributaria: cuatro años desde el día siguiente al fin del plazo de presentación voluntaria. Para la renta del ejercicio 2020, cuyo plazo terminó el 30 de junio de 2021, la prescripción se produce el 30 de junio de 2025. Hasta esa fecha puedes presentar una complementaria del ejercicio 2020; después, el derecho de Hacienda a reclamarte esa deuda habrá prescrito.
Es importante entender que la prescripción se interrumpe cuando Hacienda inicia cualquier actuación relacionada con ese ejercicio fiscal. Si recibes un requerimiento, una propuesta de liquidación, o cualquier comunicación de la Agencia Tributaria respecto a tu renta de un ejercicio concreto, el plazo de prescripción comienza a contar de nuevo desde cero. Por esto, regularizar voluntariamente antes de recibir ninguna comunicación es la estrategia más segura.
También conviene saber que las ganancias de apuestas pueden ser detectadas por Hacienda mediante cruces de datos con las casas de apuestas, que están obligadas a proporcionar información cuando se les requiere, o mediante el análisis de movimientos bancarios. El hecho de que no hayas recibido ningún requerimiento hasta ahora no significa que no vaya a llegar en el futuro; Hacienda tiene cuatro años para actuar y puede hacerlo en cualquier momento dentro de ese plazo.
Documentación necesaria
Para presentar una declaración complementaria por ganancias de apuestas no declaradas, necesitas reunir la misma documentación que habrías utilizado si hubieras declarado correctamente en su momento. Esto incluye los historiales de las casas de apuestas con los saldos inicial y final del ejercicio, los depósitos realizados, las retiradas efectuadas, y cualquier otro dato necesario para calcular el beneficio neto.
Si han pasado varios años desde el ejercicio que pretendes regularizar, obtener esta documentación puede resultar complicado. Las casas de apuestas están obligadas a conservar los datos de sus usuarios, pero los plazos de conservación varían y el acceso a historiales antiguos puede requerir solicitudes específicas al servicio de atención al cliente. Algunas plataformas permiten descargar historiales directamente desde la web; otras requieren que contactes con soporte para obtener informes de ejercicios anteriores.
También conviene conservar extractos bancarios del período en cuestión que muestren los depósitos y retiradas entre tu cuenta corriente y las casas de apuestas. Estos extractos sirven como verificación cruzada de los datos proporcionados por los operadores de juego y pueden ser requeridos por Hacienda en caso de comprobación.
Si no logras obtener documentación completa, intenta reconstruir los datos de la mejor forma posible a partir de la información disponible. Es preferible declarar una estimación razonable basada en datos parciales que no declarar nada por falta de documentación perfecta. Si Hacienda cuestiona posteriormente tus cálculos, podrás explicar el proceso seguido y aportar la documentación disponible.
Reducción de sanciones tras el requerimiento
Si ya has recibido un requerimiento de Hacienda sobre tus ganancias de apuestas no declaradas, la situación es más complicada pero no desesperada. Aunque ya no puedes evitar las sanciones presentando una complementaria voluntaria, todavía puedes beneficiarte de reducciones por conformidad y pronto pago.
Cuando Hacienda propone una liquidación y el contribuyente muestra conformidad con la propuesta, la sanción se reduce en un 30%. Si además ingresa el importe en el plazo voluntario de pago sin presentar recurso, obtiene una reducción adicional del 25% sobre la sanción ya reducida. Combinando ambas reducciones, una sanción inicial del 50% puede quedar en aproximadamente el 26% de la cantidad dejada de ingresar.
Estas reducciones hacen que incluso después de ser requerido, colaborar con Hacienda sea económicamente ventajoso frente a discutir la liquidación. Si consideras que la propuesta de Hacienda es incorrecta, puedes y debes recurrir. Pero si la liquidación es correcta, aceptarla y pagar rápidamente minimiza el coste total.
Situaciones especiales
Existen circunstancias excepcionales donde la declaración complementaria se presenta sin sanción, sin intereses y sin recargo, como cuando percibes rendimientos del trabajo atrasados por causas no imputables al contribuyente.
En el caso de las ganancias de apuestas, es difícil que aplique alguna de estas excepciones. El olvido de declarar o el desconocimiento de la obligación tributaria no se consideran circunstancias justificadas. La normativa asume que todo ciudadano debe conocer sus obligaciones fiscales. Si tu situación tiene alguna particularidad especial, consúltalo con un asesor fiscal antes de presentar la complementaria.
Actualización:
