
Intereses de demora en apuestas cómo se calculan y evitarlos
 Available in United States
Los intereses de demora son el precio del tiempo cuando se trata de deudas con Hacienda. Cada día que pasa desde que debiste pagar hasta que efectivamente pagas, la Administración cobra un porcentaje adicional sobre la cantidad adeudada. En el contexto de las apuestas deportivas, estos intereses pueden surgir cuando declaras tarde, cuando Hacienda te regulariza por ganancias no declaradas, o cuando solicitas un aplazamiento del pago. Entender cómo funcionan te permitirá calcular el coste real de cualquier retraso y tomar decisiones informadas.
El tipo de interés de demora para 2026 es del 4,0625% anual, el mismo que ha estado vigente desde 2023 debido a la prórroga de los Presupuestos Generales del Estado. Este porcentaje puede parecer modesto comparado con tipos de interés comerciales, pero su aplicación continuada durante meses o años puede incrementar significativamente la factura fiscal final.
Cuándo se aplican intereses de demora
Los intereses de demora entran en juego en diversas situaciones relacionadas con la tributación de las apuestas deportivas.
Cuando presentas una declaración complementaria más de 12 meses después del fin del plazo voluntario, además del recargo del 15% se añaden intereses de demora por el período que exceda esos 12 meses. Si regularizas ganancias de apuestas con 18 meses de retraso, pagarás recargo del 15% más intereses correspondientes a 6 meses adicionales.
Cuando Hacienda te practica una liquidación por ganancias de apuestas no declaradas, la cuota resultante devengará intereses de demora desde la fecha en que terminó el plazo de declaración voluntaria hasta la fecha de la liquidación. Si dejaste de declarar ganancias de 2023 y Hacienda te liquida en 2026, los intereses cubrirán aproximadamente dos años.
Cuando solicitas aplazamiento o fraccionamiento del pago de una deuda tributaria, el importe aplazado devengará intereses de demora durante todo el período del aplazamiento. Si fraccionas el pago de 3.000 euros en 12 meses, cada plazo incluirá la parte proporcional de intereses.
Fórmula de cálculo de los intereses
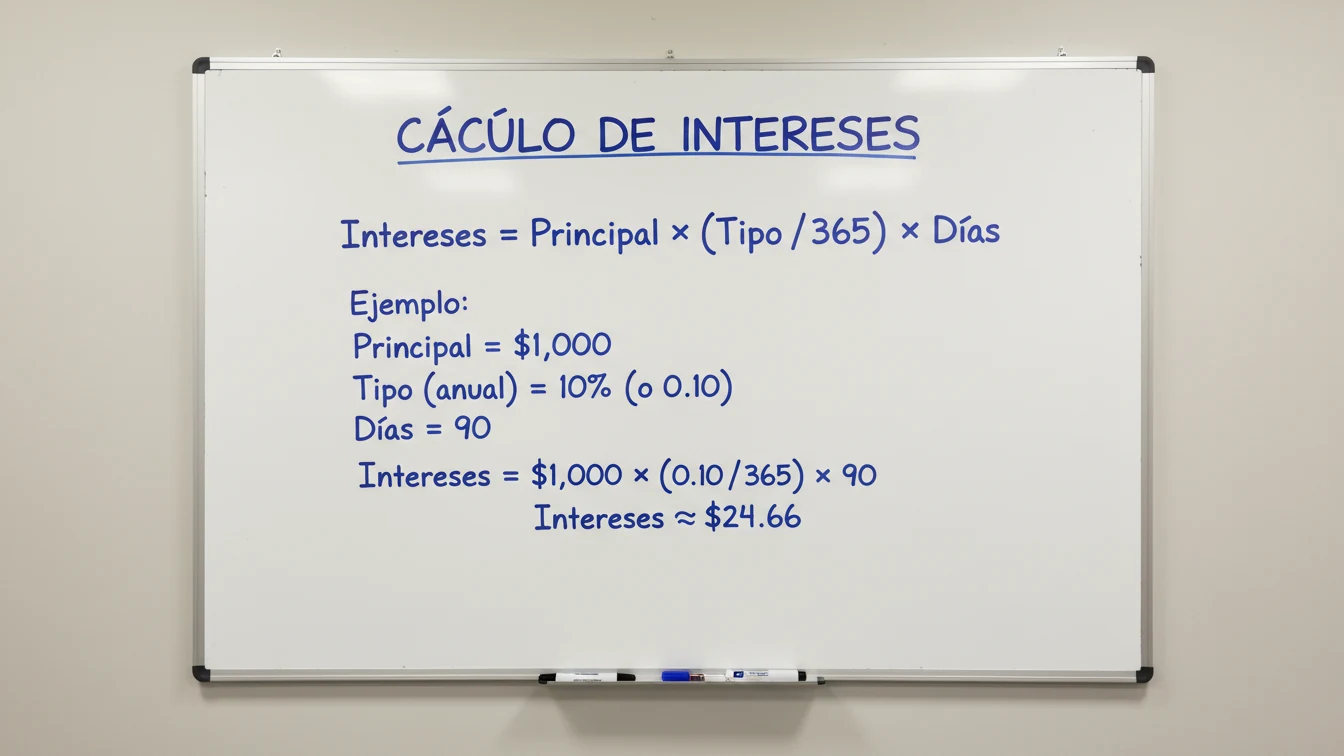
El cálculo de los intereses de demora es relativamente sencillo. Se aplica la siguiente fórmula: Intereses = Principal × (Tipo de interés / 365) × Días de demora.
El principal es la cantidad adeudada sobre la que se calculan los intereses. El tipo de interés es el vigente en cada período (4,0625% para 2026). Los días de demora se cuentan desde el día siguiente al fin del plazo de pago hasta la fecha del ingreso efectivo.
Veamos un ejemplo. Debías ingresar 2.000 euros por ganancias de apuestas y el plazo terminó el 30 de junio de 2024. Si pagas el 31 de diciembre de 2024, han transcurrido 184 días. Los intereses serían: 2.000 × (0,040625 / 365) × 184 = 40,96 euros.
Si el tipo de interés cambia durante el período de demora, debes calcular los intereses por tramos aplicando el tipo vigente en cada período. En la práctica, dado que el tipo se ha mantenido estable durante los últimos años, suele bastar con aplicar el tipo único.
Intereses en declaraciones complementarias
Cuando presentas una declaración complementaria regularizando ganancias de apuestas no declaradas, los intereses de demora solo se aplican si han pasado más de 12 meses desde el fin del plazo original. Durante los primeros 12 meses, únicamente se aplican los recargos por presentación extemporánea sin intereses adicionales.
El sistema de recargos del primer año ya incorpora implícitamente una compensación por el retraso: el recargo del 1% mensual (hasta el 12%) sustituye a los intereses de demora durante ese período. Es una simplificación administrativa que beneficia al contribuyente que regulariza dentro del primer año.
A partir del mes 13, el recargo queda fijo en el 15% y comienzan a devengarse intereses de demora adicionales. Estos intereses se calculan desde el día siguiente al término del plazo de declaración, no desde el mes 13. Sin embargo, el cálculo de los primeros 12 meses ya está cubierto por el recargo del 15%, por lo que los intereses adicionales corresponden solo al período posterior.
Intereses en liquidaciones de Hacienda
Cuando Hacienda te practica una liquidación por ganancias de apuestas no declaradas correctamente, los intereses de demora forman parte del importe total a pagar junto con la cuota y, en su caso, las sanciones.
Los intereses se calculan desde la fecha en que finalizó el plazo de ingreso voluntario de la declaración original hasta la fecha de la liquidación. Si el plazo de la renta 2023 terminó el 30 de junio de 2024 y Hacienda emite la liquidación el 15 de marzo de 2026, los intereses cubrirán aproximadamente 20 meses.
En las liquidaciones, los intereses se aplican sobre la cuota tributaria adeudada, no sobre el importe de las sanciones. Las sanciones no devengan intereses adicionales; tienen su propio régimen de recargos si no se pagan en plazo.
Aplazamientos y fraccionamientos
Si no puedes afrontar el pago íntegro de tu deuda tributaria por ganancias de apuestas, puedes solicitar aplazamiento o fraccionamiento. Hacienda concede estas facilidades de pago siempre que acredites dificultades económicas transitorias y aportes garantías cuando la deuda supera determinados umbrales.
Durante el período de aplazamiento, la cantidad pendiente devengará intereses de demora. El tipo aplicable es el mismo 4,0625% anual. Si fraccionas 6.000 euros en 12 plazos mensuales de 500 euros, cada plazo incluirá una parte de principal más los intereses devengados hasta ese momento.
El cálculo de intereses en fraccionamientos es progresivo: las primeras cuotas incluyen más intereses porque el principal pendiente es mayor. A medida que avanzas en los pagos, la parte de intereses disminuye. Hacienda facilita una carta de pago para cada plazo con el importe exacto calculado.
Para solicitar aplazamiento de deudas inferiores a 50.000 euros no es necesario aportar garantías. Por encima de ese umbral, normalmente se exige aval bancario u otra garantía suficiente. El plazo máximo de aplazamiento varía según el importe y las circunstancias, pero generalmente no supera los 24-36 meses para deudas de particulares.
Intereses a favor del contribuyente
Los intereses de demora no solo los paga el contribuyente. Cuando Hacienda se retrasa en devolver cantidades que le corresponden al ciudadano, también debe pagar intereses al mismo tipo del 4,0625%.
En el contexto de las apuestas, esto puede ocurrir si presentaste una declaración complementaria rectificando un error que resultaba en menor cuota de la pagada. Si pagaste 3.000 euros pero debías pagar solo 2.000 euros, Hacienda debe devolverte 1.000 euros más los intereses de demora desde la fecha del ingreso indebido.
También aplica cuando la devolución ordinaria de la renta se retrasa más de seis meses desde el fin del plazo de declaración. Si presentaste la renta en abril y a finales de enero del año siguiente todavía no has recibido tu devolución, Hacienda debe añadir intereses de demora al importe devuelto.
Estrategias para minimizar intereses
La estrategia más obvia para minimizar intereses es pagar en plazo. Pero cuando esto no es posible, existen formas de reducir el impacto.
Si vas a regularizar declaraciones de ejercicios anteriores, hazlo cuanto antes. Cada mes que pases incrementa los recargos durante el primer año y los intereses a partir del segundo. La diferencia entre regularizar hoy y esperar tres meses puede ser de decenas o cientos de euros dependiendo de las cantidades.
Si necesitas aplazamiento, solicita el menor plazo que puedas afrontar. Fraccionar en 6 meses genera menos intereses que fraccionar en 12 meses. Calcula tu capacidad de pago real y ajusta el fraccionamiento al mínimo viable.
Considera si tiene sentido financiarte de otra forma para pagar a Hacienda al contado. Un préstamo personal bancario puede tener un tipo de interés similar o inferior al de demora de Hacienda, y te evitas los trámites administrativos del aplazamiento. Compara el coste total de cada opción antes de decidir.
Ejemplo integrado de cálculo
Imaginemos un escenario completo. En 2023 ganaste 8.000 euros en apuestas deportivas y no los declaraste. Tu tramo marginal es del 35%, por lo que la cuota adeudada es de 2.800 euros. Hacienda te descubre en marzo de 2026 y te practica una liquidación.
El plazo de declaración de la renta 2023 terminó el 30 de junio de 2024. Desde el 1 de julio de 2024 hasta el 15 de marzo de 2026 transcurren aproximadamente 622 días. Los intereses de demora son: 2.800 × (0,040625 / 365) × 622 = 189,62 euros.
Además de la cuota y los intereses, Hacienda te impone una sanción grave del 75%: 2.100 euros. Con las reducciones por conformidad (30%) y pronto pago (25%), la sanción queda en 1.102,50 euros.
El total a pagar sería: 2.800 (cuota) + 189,62 (intereses) + 1.102,50 (sanción reducida) = 4.092,12 euros.
Si hubieras regularizado voluntariamente en enero de 2026 (6 meses después del fin del plazo), habrías pagado: 2.800 (cuota) + 196 (recargo del 7%) = 2.996 euros. La diferencia de más de 1.000 euros ilustra el valor de la regularización temprana.
Herramientas de cálculo
La Agencia Tributaria ofrece en su sede electrónica una calculadora de intereses de demora. Introduces la cantidad adeudada, la fecha de inicio del devengo y la fecha de pago prevista, y el sistema calcula automáticamente los intereses aplicando los tipos vigentes en cada período.
Esta herramienta es útil para planificar tus pagos y comparar el coste de diferentes opciones. Si estás dudando entre regularizar ahora o esperar unos meses, puedes simular los intereses de cada escenario y tomar una decisión informada.
También existen aplicaciones y hojas de cálculo de terceros que realizan estos cálculos. Sin embargo, asegúrate de que utilizan los tipos de interés actualizados y la metodología correcta. Un error en el cálculo puede llevarte a provisionar de más o de menos para afrontar el pago.
Actualización:
