
No Residente Fiscal en España: Cómo Tributan tus Apuestas
 Available in United States
La tributación de las ganancias de apuestas para los no residentes fiscales en España presenta particularidades significativas respecto a los residentes. Si vives fuera de España pero apuestas en casas con licencia española, o si eres español que ha trasladado su residencia al extranjero, necesitas entender cómo funciona el Impuesto sobre la Renta de No Residentes y si tus ganancias de juego están sujetas a tributación en España.
La regla general es que España grava las rentas obtenidas en su territorio, pero la determinación de dónde se considera obtenida una ganancia de apuestas online tiene matices que afectan directamente a tu obligación tributaria.
Qué significa ser no residente fiscal
Eres no residente fiscal en España si no cumples ninguno de los criterios de residencia establecidos en la ley del IRPF: no permaneces más de 183 días al año en territorio español, no tienes en España el núcleo principal de tus actividades o intereses económicos, y tu cónyuge no separado e hijos menores no residen habitualmente en España.
Si eres no residente, no tributas por el IRPF sino por el Impuesto sobre la Renta de No Residentes (IRNR), y solo por las rentas obtenidas en territorio español, no por tu renta mundial como sí ocurre con los residentes.
La residencia fiscal se determina año a año. Puedes ser residente fiscal español un año y no residente el siguiente si cambias tu situación. El año del cambio puede tener implicaciones especiales.
¿Dónde se consideran obtenidas las ganancias de apuestas?
Esta es la pregunta clave para determinar si un no residente debe tributar en España por sus ganancias de juego. La normativa del IRNR establece qué rentas se consideran obtenidas en territorio español.
Las ganancias patrimoniales derivadas de juegos, concursos, rifas o combinaciones aleatorias se consideran obtenidas en España cuando deriven de la participación en juegos organizados en territorio español. Si apuestas en una casa con licencia española desde el extranjero, la actividad de juego se considera organizada en España.
Sin embargo, la interpretación de esta norma en el contexto del juego online no es completamente pacífica. Algunos argumentan que si el apostador está físicamente fuera de España cuando realiza la apuesta, la renta no debería considerarse obtenida aquí. La posición más conservadora considera que operar con un operador español genera renta en España independientemente de dónde esté el jugador.
El Modelo 210 para no residentes
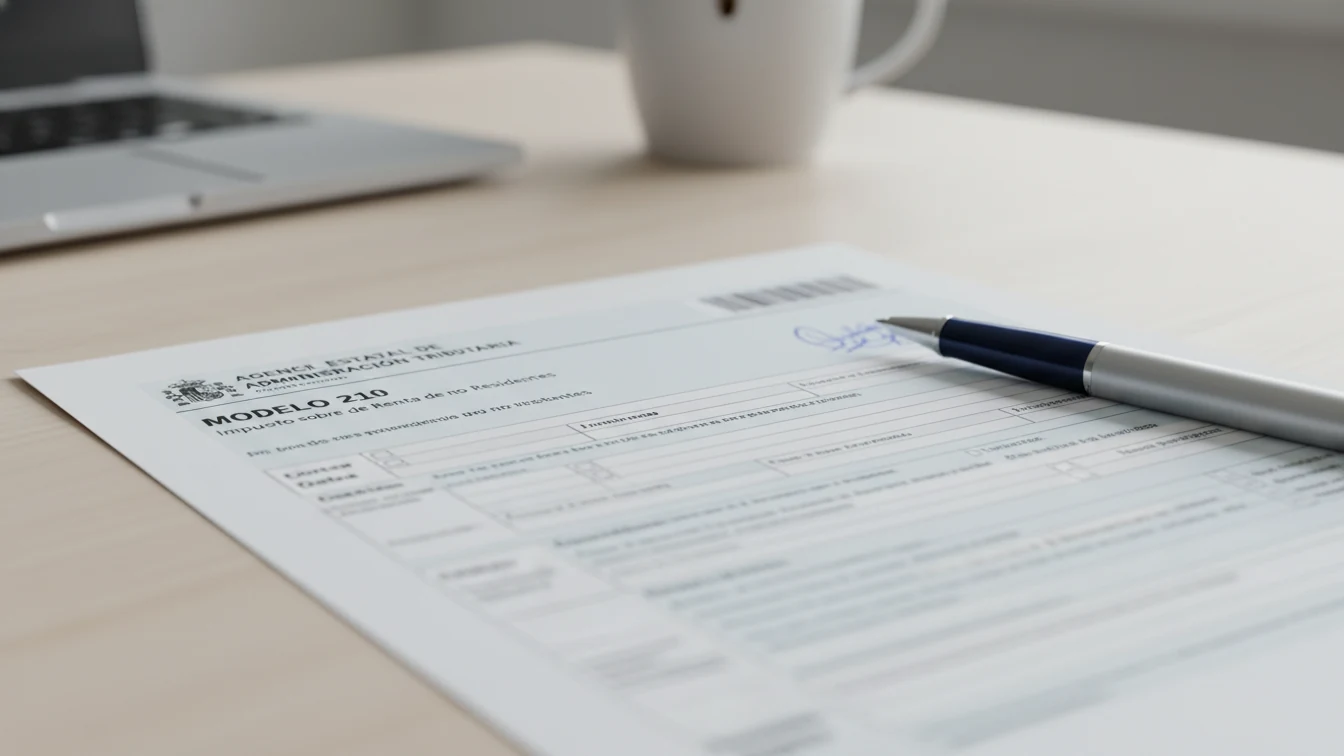
Si como no residente tienes obligación de tributar en España por ganancias de apuestas, el modelo a presentar es el 210, que es la autoliquidación del IRNR para rentas obtenidas sin establecimiento permanente.
El Modelo 210 permite declarar diferentes tipos de rentas, incluyendo ganancias patrimoniales. Deberás identificarte como contribuyente no residente, indicar el tipo de renta (ganancia patrimonial), calcular la base imponible y aplicar el tipo de gravamen correspondiente.
El tipo general de gravamen para no residentes en ganancias patrimoniales no derivadas de transmisión de inmuebles es del 19% para residentes en la Unión Europea, Islandia y Noruega, y del 24% para residentes en otros países.
Plazos de presentación del Modelo 210
Los plazos para presentar el Modelo 210 varían según el tipo de renta y el resultado de la autoliquidación.
Para ganancias patrimoniales, el plazo general es de tres meses desde que se produce el devengo de la renta. En el caso de apuestas, el devengo se produce cuando se obtiene la ganancia, lo que en la práctica suele interpretarse como el cierre del ejercicio fiscal si se calcula el beneficio neto anual.
Si el resultado es a ingresar, la presentación e ingreso deben hacerse dentro del plazo. Si el resultado es cuota cero o a devolver, el plazo es el año natural siguiente al del devengo.
Dado que la tributación de apuestas online por no residentes es un área con poca práctica administrativa consolidada, consultar con un asesor especializado sobre el plazo concreto aplicable a tu situación es recomendable.
Convenios de doble imposición
España tiene firmados convenios para evitar la doble imposición con numerosos países. Estos convenios distribuyen la potestad tributaria entre los países y evitan que una misma renta tribute dos veces.
Los convenios suelen incluir artículos sobre rentas no expresamente mencionadas, donde pueden encajar las ganancias de apuestas. La regla habitual es que estas rentas tributan exclusivamente en el país de residencia del contribuyente.
Si tu país de residencia tiene convenio con España y el convenio establece que las rentas no especificadas tributan solo en el país de residencia, podrías argumentar que tus ganancias de apuestas no están sujetas a tributación en España aunque operes con casas españolas.
Cada convenio es diferente y requiere análisis específico. Además, deberás tributar por esas ganancias en tu país de residencia según su normativa interna.
Residentes en la Unión Europea
Si resides en otro país de la UE, tu situación tiene algunas ventajas fiscales respecto a residentes en terceros países.
El tipo de gravamen para ganancias patrimoniales de residentes en la UE es del 19%, frente al 24% de residentes fuera de la UE. Esta diferencia puede ser significativa si las ganancias son elevadas.
Además, los residentes en la UE pueden optar por tributar como residentes españoles si obtienen al menos el 75% de sus rentas en España. Esta opción, regulada en el artículo 46 del IRNR, permite aplicar las deducciones y beneficios fiscales de los residentes. Aunque raramente será aplicable a alguien que solo obtiene ganancias de apuestas en España, conviene conocer la posibilidad.
Españoles que han cambiado de residencia
Si eres español y has trasladado tu residencia fiscal al extranjero, debes acreditar tu nueva residencia mediante certificado de residencia emitido por las autoridades fiscales de tu nuevo país.
España aplica una presunción de residencia para los españoles que trasladan su domicilio a paraísos fiscales: se les sigue considerando residentes fiscales españoles durante el año del cambio y los cuatro siguientes. Esta norma pretende evitar traslados ficticios para eludir impuestos.
Si tu nuevo país de residencia no es un paraíso fiscal y puedes acreditar la residencia fiscal allí, tributarás como no residente en España solo por las rentas obtenidas en territorio español.
Casas de apuestas españolas vs extranjeras
Tu obligación de tributar en España puede depender de dónde esté licenciada la casa de apuestas que utilizas.
Si apuestas con operadores con licencia española desde fuera de España, la renta puede considerarse obtenida en territorio español por derivar de juego organizado aquí. En este caso, podrías tener obligación de tributar por el IRNR.
Si apuestas con operadores extranjeros sin licencia española, la renta no derivaría de juego organizado en España. No tendrías obligación de tributar en España, pero sí en tu país de residencia según su normativa.
Esta distinción es relevante para planificar fiscalmente tu actividad de apuestas si eres no residente.
Retenciones y pagos a cuenta
Las casas de apuestas españolas no practican retención sobre las ganancias del juego para residentes. Para no residentes, la situación es similar: no hay retención automática sobre las ganancias de apuestas.
Esto significa que, si tienes obligación de tributar, debes autoliquidar el impuesto mediante el Modelo 210. No hay un sistema de retención que cubra tu obligación fiscal de forma automática.
El incumplimiento de la obligación de declarar y pagar puede generar sanciones e intereses si Hacienda detecta la situación, aunque en la práctica la capacidad de control sobre no residentes es limitada.
Documentación necesaria
Si decides cumplir con tus obligaciones fiscales como no residente, necesitarás la siguiente documentación.
Un certificado de residencia fiscal emitido por las autoridades de tu país de residencia, que acredite que no eres residente fiscal español. Este documento es necesario para aplicar tipos reducidos de convenio si procede.
Los informes de las casas de apuestas españolas donde hayas operado, con los datos de saldos, depósitos, retiradas y beneficio neto del ejercicio.
Identificación fiscal española (NIF de no residente) para poder presentar el Modelo 210. Si no lo tienes, deberás solicitarlo previamente.
Recomendaciones prácticas
Si eres no residente y apuestas ocasionalmente cantidades pequeñas con operadores españoles, el riesgo de problemas fiscales es bajo en la práctica. La Administración española tiene capacidad limitada para controlar a contribuyentes no residentes sin presencia física ni patrimonio en España.
Sin embargo, si tus ganancias son significativas o tienes otros vínculos con España (inmuebles, cuentas bancarias, familia), el riesgo de detección aumenta y el cumplimiento voluntario es más aconsejable.
Consultar con un asesor fiscal especializado en tributación internacional es recomendable si tu situación tiene complejidad. Los errores en la determinación de la residencia fiscal o en la aplicación de convenios pueden tener consecuencias graves.
Si dudas sobre si eres residente o no residente fiscal, prioriza aclarar este punto antes de cualquier otra consideración. La residencia fiscal determina todo el esquema tributario aplicable.
Actualización:
