
Tramos IRPF para apuestas deportivas 2026 cuánto pagarás
 Available in United States
Una de las preguntas más frecuentes entre los apostadores que han tenido un buen año es directa y pragmática: ¿cuánto me va a quitar Hacienda? La respuesta requiere entender cómo funciona el sistema progresivo del IRPF español, donde no existe un porcentaje fijo para las ganancias del juego sino una escala que aumenta conforme crecen tus ingresos totales. Las apuestas deportivas tributan en la base imponible general, exactamente igual que tu salario, lo que significa que se suman al resto de tus ingresos y tributan según el tramo correspondiente a esa suma total.
El sistema de tramos del IRPF está diseñado bajo un principio de progresividad: quien más gana, más porcentaje paga. Pero este principio no funciona de forma lineal, como muchos creen erróneamente. No es que si ganas 50.000 euros pagues el 37% de todo ese dinero. Lo que ocurre es que cada tramo de ingresos tiene su propio porcentaje, y solo pagas el tipo correspondiente a cada tramo por la cantidad que cae dentro de él. Este matiz es fundamental para calcular correctamente cuánto te costará fiscalmente tu éxito en las apuestas.
Los tramos estatales del IRPF en 2025
El Impuesto sobre la Renta de las Personas Físicas se divide entre el Estado y las Comunidades Autónomas. Cada administración aplica su propia escala, y el tipo final que pagas es la suma de ambas. Para simplificar la exposición, presentamos primero los tramos consolidados que resultan de sumar ambos componentes, que son los porcentajes reales que afectan a tu bolsillo.
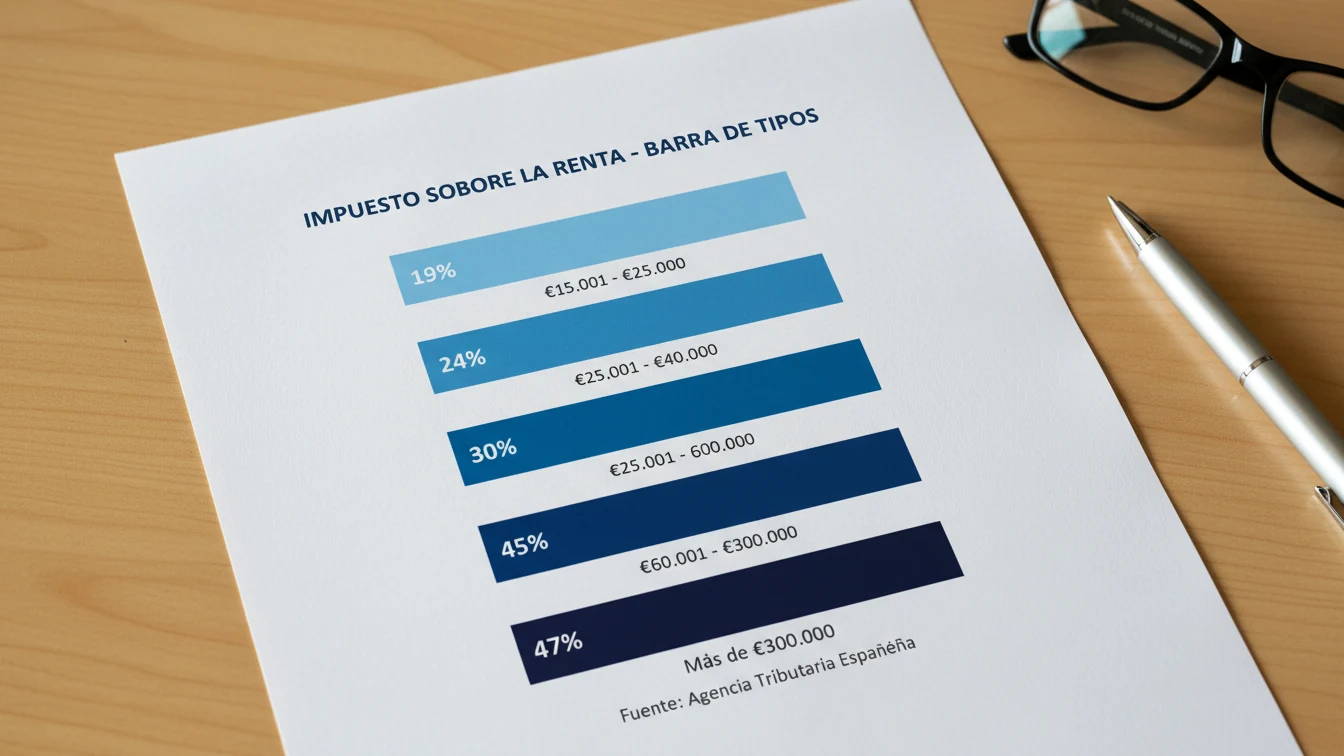
La escala de tipos impositivos para la declaración de la renta 2024, que se presenta en 2025, es la siguiente:
El primer tramo cubre los ingresos desde 0 hasta 12.450 euros y aplica un tipo del 19%. Esto significa que los primeros 12.450 euros de tu base imponible siempre tributarán al 19%, independientemente de cuánto ganes en total.
El segundo tramo abarca desde 12.450 hasta 20.200 euros, con un tipo del 24%. La diferencia entre ambos límites son 7.750 euros que tributarán a este porcentaje si tus ingresos superan el primer tramo.
El tercer tramo va desde 20.200 hasta 35.200 euros, aplicando un 30%. Aquí el salto de porcentaje es notable, lo que hace que este tramo sea especialmente relevante para la planificación fiscal.
El cuarto tramo comprende desde 35.200 hasta 60.000 euros, con un tipo del 37%. En este nivel ya hablamos de tipos impositivos que se llevan más de un tercio de cada euro adicional que ganes.
El quinto tramo cubre desde 60.000 hasta 300.000 euros, tributando al 45%. Para la mayoría de apostadores, este tramo resulta poco relevante salvo que se produzcan ganancias excepcionales.
El sexto y último tramo aplica a ingresos superiores a 300.000 euros, con un tipo del 47%. Este tramo está pensado para grandes patrimonios y raramente afecta a los apostadores típicos.
Cómo afectan los tramos a tus ganancias de apuestas
Para entender el impacto real de los tramos, necesitas considerar tus ganancias de apuestas en el contexto de todos tus ingresos. Si trabajas y cobras un salario, ese salario ya está consumiendo parte de los tramos bajos. Tus ganancias de apuestas se sumarán a partir del punto donde termina tu salario, tributando en los tramos superiores disponibles.
Imaginemos a Laura, que gana 24.000 euros anuales en su trabajo. Su salario ya ha consumido completamente el primer tramo de 12.450 euros y parte del segundo. Cuando Laura gana 3.000 euros apostando, esos 3.000 euros no tributan al 19% del primer tramo, sino que se añaden a sus ingresos existentes. Como Laura ya tenía 24.000 euros de base, sus ganancias de apuestas empiezan a tributar en el tercer tramo, pagando un 30% por ellos. Los 3.000 euros de ganancias le generan una factura fiscal de 900 euros.
Comparemos con Marcos, un estudiante sin ingresos que gana los mismos 3.000 euros apostando. Para Marcos, esos 3.000 euros son sus únicos ingresos del año, por lo que tributan íntegramente en el primer tramo al 19%. Marcos pagará 570 euros de impuestos, menos de la mitad que Laura por la misma ganancia. La diferencia radica exclusivamente en que Laura tiene otros ingresos que ya han llenado los tramos bajos.
Este efecto tiene implicaciones importantes para la planificación. Si te encuentras justo en el límite entre dos tramos, cualquier ganancia adicional —incluidas las de apuestas— tributará al tipo del tramo superior. Conocer dónde te sitúas en la escala antes de apostar fuerte puede ayudarte a tomar decisiones más informadas sobre la cantidad de riesgo que estás dispuesto a asumir.
Cálculo práctico paso a paso
Vamos a desarrollar un ejemplo completo para ilustrar cómo se calcula el impuesto cuando combinas salario y ganancias de apuestas. Tomemos el caso de Carlos, que tiene un salario bruto de 30.000 euros y ha ganado 8.000 euros netos con sus apuestas deportivas. Su base imponible total será de 38.000 euros.
Para calcular el impuesto, aplicamos cada tramo de forma consecutiva:
Por los primeros 12.450 euros al 19%: Carlos paga 2.365,50 euros.
Por los siguientes 7.750 euros (de 12.450 a 20.200) al 24%: Carlos paga 1.860 euros.
Por los siguientes 15.000 euros (de 20.200 a 35.200) al 30%: Carlos paga 4.500 euros.
Por los 2.800 euros restantes (de 35.200 a 38.000) al 37%: Carlos paga 1.036 euros.
La cuota íntegra total de Carlos es de 9.761,50 euros. Ahora bien, este no es el impuesto final que pagará, porque existen deducciones y mínimos personales que reducen la factura. El mínimo personal exento de tributación ronda los 5.550 euros, lo que significa que Carlos en realidad no tributa desde cero sino desde una base reducida. Además, puede tener derecho a deducciones por circunstancias personales, vivienda u otros conceptos.
Si nos centramos únicamente en el impacto fiscal de las ganancias de apuestas, podemos identificar que los 8.000 euros de Carlos han tributado en los tramos del 30% y 37%. Sin esas ganancias, su base imponible sería de 30.000 euros y el impuesto correspondiente sería menor. La diferencia entre ambos cálculos nos da el coste fiscal específico de sus ganancias apostando.
El impacto de las comunidades autónomas
Los porcentajes que hemos presentado son los tipos consolidados generales, pero la realidad es que cada Comunidad Autónoma tiene cierta capacidad para modificar los tramos autonómicos. Esto genera diferencias fiscales según dónde residas. Un apostador en Madrid puede pagar un porcentaje diferente que uno en Cataluña o Andalucía por los mismos ingresos.
Las diferencias entre comunidades no son dramáticas pero tampoco despreciables. Madrid tradicionalmente ha mantenido tipos autonómicos algo más bajos, mientras que otras comunidades aplican escalas más progresivas. Para conocer tu situación exacta, deberías consultar la escala específica de tu Comunidad Autónoma o utilizar los simuladores de la Agencia Tributaria que incorporan automáticamente la fiscalidad autonómica según tu código postal.
En cualquier caso, la estructura general de tramos progresivos es común a todas las comunidades. Las variaciones afectan a los porcentajes concretos de cada tramo, pero el mecanismo de cálculo escalonado funciona igual en toda España.
Estrategias legales para optimizar la fiscalidad
Conocer los tramos del IRPF permite adoptar ciertas estrategias de planificación fiscal completamente legales. La más evidente es el timing: si en noviembre vas muy ganador y sabes que con cualquier ganancia adicional saltarás al tramo del 37%, quizás tenga sentido pausar tu actividad de apuestas y retomar en enero del año siguiente. De esta forma, esas ganancias tributarán desde los tramos bajos del nuevo ejercicio fiscal en lugar de añadirse a la montaña de ingresos del año actual.
Esta estrategia solo tiene sentido si tu situación personal cambia sustancialmente entre años o si prefieres diferir el pago de impuestos. Si tu salario se mantiene constante, las ganancias del año siguiente empezarán igualmente desde el mismo punto donde dejaste el actual. Pero si prevés un año de menores ingresos laborales, concentrar las ganancias en ese periodo puede suponer un ahorro fiscal real.
Otra consideración es el aprovechamiento de las deducciones. Las aportaciones a planes de pensiones, por ejemplo, reducen la base imponible y pueden hacer que tus ganancias de apuestas tributen en un tramo inferior. Si estás en el límite entre el 30% y el 37%, una aportación al plan de pensiones que reduzca tu base imponible por debajo de ese umbral hará que parte de tus ganancias de apuestas pasen a tributar cinco puntos menos.
Las donaciones a entidades benéficas con derecho a deducción, los gastos deducibles por hipoteca en viviendas anteriores a 2013, y otras partidas de la declaración también pueden interactuar favorablemente con tus ganancias de apuestas. No se trata de artificios fiscales agresivos, sino de aprovechar las herramientas que el propio sistema tributario pone a disposición de todos los contribuyentes.
La asimetría del sistema: ganancias tributan, pérdidas no compensan
Un aspecto particularmente injusto del tratamiento fiscal de las apuestas es la asimetría entre ganancias y pérdidas. Cuando ganas, Hacienda quiere su parte según los tramos que hemos descrito. Cuando pierdes, esas pérdidas no pueden compensar otros ingresos. Puedes compensar pérdidas del juego con ganancias del juego dentro del mismo ejercicio fiscal, pero nada más.
Si tienes un año espectacular donde ganas 20.000 euros apostando y al año siguiente pierdes 15.000 euros, no puedes aplicar esas pérdidas para reducir los impuestos que pagaste el año anterior. Cada ejercicio fiscal se cierra independientemente. Esta característica del sistema hace que la volatilidad típica de las apuestas deportivas genere una carga fiscal superior a la que resultaría de un sistema más equilibrado.
La única forma de protegerte parcialmente contra esta asimetría es ser consciente de ella y gestionarla en tiempo real. Si vas muy ganador durante el año, considera que parte de esas ganancias tendrán destino Hacienda. Apartar mentalmente el 25-30% de tus beneficios para impuestos es una práctica prudente que evita sorpresas desagradables cuando llegue abril.
Actualización:
