
Tributación del Póker Online en España: Guía Completa 2026
 Available in United States
El póker online ocupa un lugar peculiar en el panorama fiscal español. A diferencia de las apuestas deportivas donde el azar juega un papel predominante, el póker combina suerte con habilidad, estrategia y psicología. Esta naturaleza híbrida ha generado debates sobre cómo debería tributar la actividad y si los jugadores habituales deberían considerarse profesionales con derecho a deducir gastos. La realidad normativa, sin embargo, es más clara de lo que las discusiones sugieren: las ganancias del póker online tributan como ganancias patrimoniales en la base general del IRPF, con tipos que pueden alcanzar el 47%.
España ha experimentado una evolución significativa en la regulación del juego online desde 2011, cuando se estableció el primer marco legal integral. Desde entonces, miles de jugadores han pasado de operar en una zona gris a hacerlo en plataformas reguladas por la Dirección General de Ordenación del Juego. Esta regularización ha traído consigo obligaciones fiscales claras que todo jugador debe conocer, desde el aficionado ocasional hasta el profesional que vive de las cartas.
El tratamiento fiscal del póker: ganancias patrimoniales
Las ganancias obtenidas jugando al póker online en España se califican como ganancias patrimoniales no derivadas de la transmisión de elementos patrimoniales. Esta clasificación, idéntica a la de las apuestas deportivas, significa que el dinero ganado en las mesas virtuales se integra en la base imponible general del IRPF junto con el salario y otros rendimientos del trabajo.
La consecuencia práctica es que los tipos impositivos aplicables son los progresivos generales, que oscilan entre el 19% para los primeros tramos de renta y el 47% para ingresos superiores a 300.000 euros. Un jugador de póker que tenga también un empleo convencional verá cómo sus ganancias del juego se suman a su salario, tributando en el tramo marginal correspondiente a esa suma total.
Esta clasificación ha sido cuestionada por parte de la comunidad de jugadores profesionales, que argumentan que el póker requiere habilidades específicas desarrolladas con estudio y práctica, equiparándolo más a una actividad económica que a un mero juego de azar. Sin embargo, la doctrina administrativa de la Dirección General de Tributos ha mantenido tradicionalmente la calificación como ganancia patrimonial, salvo prueba contundente en contrario.
Cómo calcular el beneficio neto en póker online
El cálculo del beneficio neto en póker online sigue la misma lógica que en las apuestas deportivas: se determina la diferencia entre lo que tenías al principio del año y lo que tienes al final, ajustando por los depósitos y retiradas realizados. La fórmula estándar es Saldo Final + Retiradas – Saldo Inicial – Depósitos.
En el contexto del póker, este cálculo presenta algunas particularidades. Las salas de póker online cobran una comisión por organizar las partidas, conocida como rake. Este coste ya está descontado de tu saldo porque se extrae de cada bote ganado; no necesitas hacer ningún ajuste adicional por este concepto. Cuando calculas tu saldo final, el rake ya ha sido sustraído, por lo que el beneficio neto que obtienes refleja tus ganancias reales después de comisiones.
Los torneos tienen su propia mecánica de cálculo. Cada entrada a un torneo reduce tu saldo, y los premios obtenidos lo incrementan. El resultado neto de tu actividad de torneos queda reflejado en la variación del saldo a lo largo del año. Si pagas 100 entradas de 50 euros y ganas premios por 6.000 euros, tu beneficio neto de torneos es de 1.000 euros, que formará parte del cálculo global junto con tus resultados en cash games.

La distinción entre jugador aficionado y profesional
La cuestión de si un jugador de póker puede considerarse profesional y tributar como tal tiene implicaciones fiscales significativas. Un profesional declararía sus ganancias como rendimientos de actividades económicas, podría deducir gastos relacionados con su actividad, tendría que darse de alta como autónomo y realizar pagos fraccionados trimestrales.
Los criterios para que Hacienda acepte la calificación de profesional son exigentes. No basta con ganar dinero de forma consistente o dedicar muchas horas al juego. Se requiere demostrar habitualidad, que la actividad constituye la principal fuente de ingresos, que existe una organización empresarial mínima, y que el jugador se presenta públicamente como profesional del póker.
En la práctica, la inmensa mayoría de jugadores tributan como aficionados incluso cuando ganan cantidades importantes. La Dirección General de Tributos ha sido reacia a aceptar recalificaciones, y los tribunales han emitido sentencias dispares. Algunos jugadores han conseguido que se reconozca su condición de profesionales, pero son casos excepcionales que han requerido litigar contra la Administración.
Gastos deducibles: la gran diferencia
La principal diferencia fiscal entre tributar como aficionado o como profesional radica en los gastos deducibles. El jugador aficionado no puede deducir absolutamente nada: ni los viajes a torneos presenciales, ni el ordenador con el que juega, ni las suscripciones a programas de análisis estadístico, ni la formación especializada. Todo gasto relacionado con el póker se considera parte de su actividad de ocio, no deducible fiscalmente.
El jugador profesional, en cambio, puede deducir los gastos necesarios para desarrollar su actividad: desplazamientos a torneos, alojamiento, equipos informáticos, software de tracking y análisis, cursos y coaching, cuotas de servicios de información, e incluso una parte proporcional de los suministros del hogar si juega desde casa. Estos gastos reducen la base imponible y, por tanto, la factura fiscal.
Esta asimetría genera situaciones paradójicas. Un jugador que gasta 5.000 euros al año en desplazamientos a torneos internacionales donde compite seriamente tributará por sus ganancias brutas sin poder deducir ese gasto. Mientras tanto, un trabajador por cuenta propia de cualquier otro sector puede deducir los gastos directamente relacionados con su actividad. La diferencia de tratamiento ha sido objeto de críticas, pero hasta la fecha no se ha modificado la normativa.
El caso de los torneos presenciales
Aunque este artículo se centra en el póker online, merece mención el tratamiento de los torneos presenciales por su interacción con la actividad digital. Muchos jugadores combinan ambas modalidades, participando en eventos live además de jugar en internet.
Las ganancias de torneos presenciales celebrados en España tributan de la misma forma que las del póker online: como ganancias patrimoniales en la base general. La diferencia práctica es que los casinos físicos no proporcionan historiales de movimientos tan detallados como las salas online, lo que complica el seguimiento y la justificación documental.
Los torneos internacionales añaden otra capa de complejidad. España grava la renta mundial de sus residentes fiscales, por lo que un jugador residente debe declarar también los premios obtenidos en torneos celebrados fuera del país. Dependiendo del país del torneo, puede haber retenciones locales que luego se compensan en la declaración española mediante los mecanismos de eliminación de doble imposición.
Compensación de pérdidas: reglas estrictas
El régimen de compensación de pérdidas en el póker es idéntico al de las apuestas deportivas. Puedes restar las pérdidas de las ganancias dentro del mismo ejercicio fiscal, pero solo hasta el límite de dichas ganancias. Si el resultado neto es negativo, no puedes utilizar esa pérdida para reducir otros ingresos ni arrastrarla a ejercicios futuros.
Esta limitación resulta especialmente gravosa para los jugadores de póker, donde la varianza es alta y los ciclos de ganancias y pérdidas pueden extenderse durante meses. Un jugador que gane 30.000 euros un año y pierda 20.000 el siguiente no puede compensar fiscalmente ambos ejercicios. Tributará por los 30.000 euros del primer año y perderá el beneficio fiscal de los 20.000 euros del segundo.
La imposibilidad de compensar entre ejercicios crea un incentivo perverso hacia la gestión de resultados temporal. Algunos jugadores intentan concentrar sus ganancias y pérdidas dentro del mismo año natural para maximizar la compensación, aunque esta estrategia tiene límites evidentes cuando dependes de los resultados de las partidas.
Obligaciones formales del jugador de póker
Todo jugador de póker que obtenga ganancias debe incluirlas en su declaración de la renta. La obligación de declarar nace cuando se superan los umbrales generales: 1.600 euros de ganancias patrimoniales si no tienes otros ingresos, o 1.000 euros si ya estás obligado a declarar por otros conceptos como el salario.
Las ganancias se reflejan en las casillas correspondientes del Modelo 100. Puedes utilizar el bloque de casillas 282-287 para desglosar ganancias y pérdidas brutas, o directamente la casilla 304 para introducir el beneficio neto calculado. Ambos métodos son válidos siempre que no los mezcles.
La conservación de documentación es crucial. Las salas de póker online permiten descargar historiales de manos, sesiones y movimientos financieros. Conserva estos registros durante al menos cuatro años, junto con los extractos bancarios que muestren depósitos y retiradas. Si Hacienda te requiere justificación, esta documentación será tu mejor defensa.
La migración de jugadores profesionales
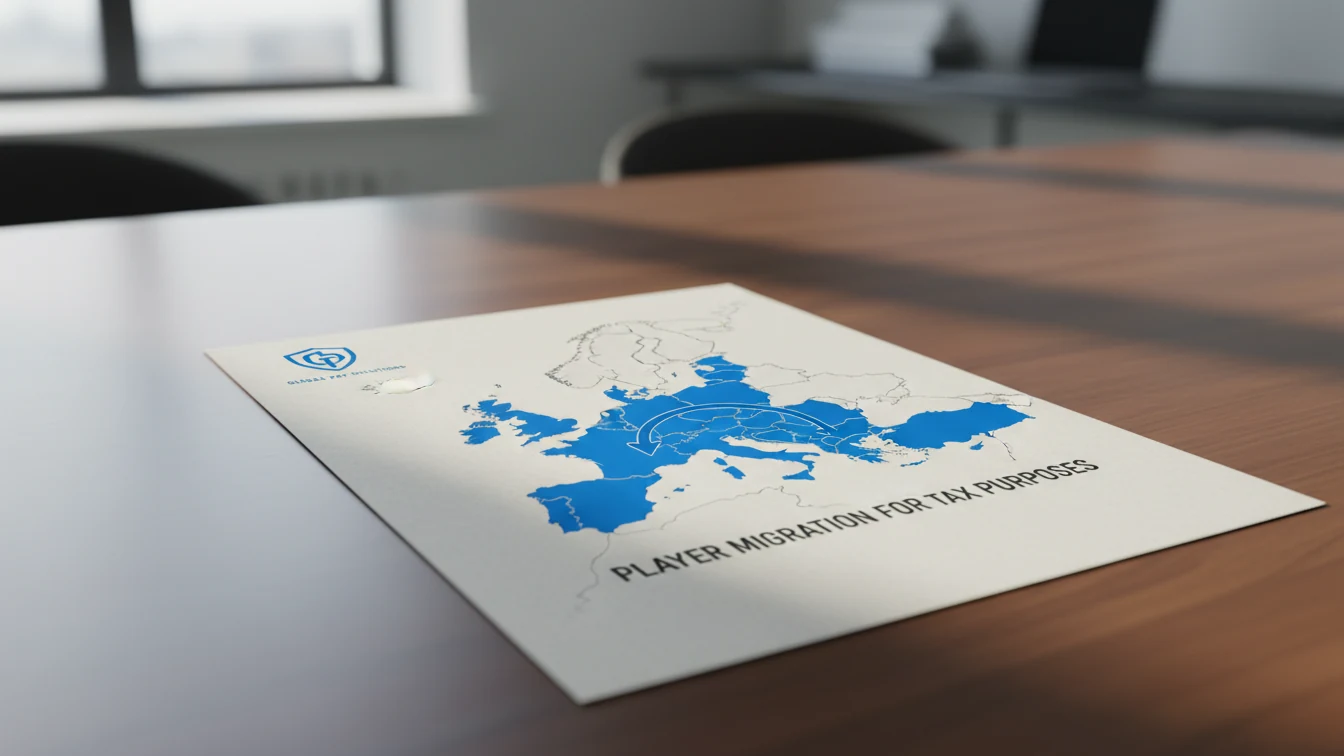
Un fenómeno bien documentado en el mundo del póker español es la migración de jugadores profesionales hacia países con fiscalidad más favorable. Estimaciones del sector sugieren que más del 80% de los jugadores españoles que viven exclusivamente del póker residen fuera de España, principalmente en países como Reino Unido, Malta o Gibraltar, donde las ganancias del juego están exentas o tributan a tipos muy inferiores.
Esta fuga de talento tiene raíces fiscales evidentes. Un jugador que gane 200.000 euros anuales en España puede enfrentar tipos marginales cercanos al 45%, mientras que en Reino Unido esas mismas ganancias estarían completamente exentas. La diferencia de decenas de miles de euros al año justifica el traslado para quienes pueden permitírselo.
Para los jugadores que permanecen en España, la carga fiscal forma parte del cálculo de rentabilidad. Cada euro ganado en las mesas se ve reducido por la tributación, y esta realidad debe incorporarse a las decisiones sobre bankroll management y objetivos de ganancias. Ignorar la dimensión fiscal del póker es un error que puede convertir un año rentable en las mesas en un resultado negativo después de impuestos.
Actualización:
